入门扫盲
01 什么是进销存?一篇讲透进销存系统(附 3 个自检清单)
什么是进销存?用菜市场摊位讲给你听
系列第 01 篇 · 入门扫盲
老王的饭局
老王在镇上开了家五金店,八年时间,从一间小铺做到了三家分店。
上个月饭局,他听一个开服装店的同行说:"你也该上个进销存了。"
回家路上,他越想越虚——开了八年店,他甚至说不出"进销存"这三个字连起来到底是什么意思。
第二天他问会计:进销存是不是财务软件?会计摇头说不是。
他又问做销售的儿子:是不是那种扫码枪 + 电脑的东西?儿子说那只是工具。
他干脆百度,结果跳出一堆软件广告,越看越懵。
老王不傻,他知道自己缺的不是软件,是先搞清楚——这到底是个啥东西。
这篇文章就讲给老王,也讲给所有像老王一样的小老板听。
一句话先讲清
进销存,就是你做生意的那本「流水账」,只不过它把账本搬上了电脑,还顺手把仓库也管了。
这句话就够了。剩下两千字,都是为了让你"信"这句话。
用菜市场摊位讲:老张的蔬菜摊
老张在城南菜市场卖了二十年菜。他没读过 MBA,没用过任何软件,但他每天做的事,本质上就是一套完整的进销存。
凌晨四点:进
老张去批发市场,拉回来:
- 黄瓜 50 斤,每斤 1.2 元,花了 60 块
- 西红柿 40 斤,每斤 1.5 元,花了 60 块
- 青椒 30 斤,每斤 2 元,花了 60 块
他口袋里揣着小本子,记了一行字:"今早进货 180 元。"
这就是「进」——把货从供应商那里搬到自己这里。
早上六点到晚上八点:销
摊子摆开,顾客来了又走:
- 黄瓜卖了 45 斤,每斤 2 元,收了 90 块
- 西红柿卖了 35 斤,每斤 3 元,收了 105 块
- 青椒卖了 25 斤,每斤 4 元,收了 100 块
一天下来毛收入 295 块。
这就是「销」——把货从自己这里卖给客户。
晚上八点收摊:存
摊位上剩了:黄瓜 5 斤、西红柿 5 斤、青椒 5 斤。
这些是「存」——明天还能卖,但卖不完就要烂掉。
这就是「库存」——还没卖出去、还在自己手里的货。
但其实还有一条暗线:钱
聪明的老张,会顺手把另一笔账也算了:
- 今天卖了 295 块
- 早上花了 180 块
- 毛利 115 块
如果他给熟客赊了账("老李,你这礼拜先记账,礼拜天结"),他还得记一笔:应收:老李欠 20 块。
这条「钱」的线,老张可能没刻意学过,但他每天都在算。
划重点:很多人以为进销存就是「进、销、存」三件事。其实真正能赚钱的老板,都还在管第四件事——钱(应收应付)。这条暗线,下一篇会专门讲。
老张菜摊的一天
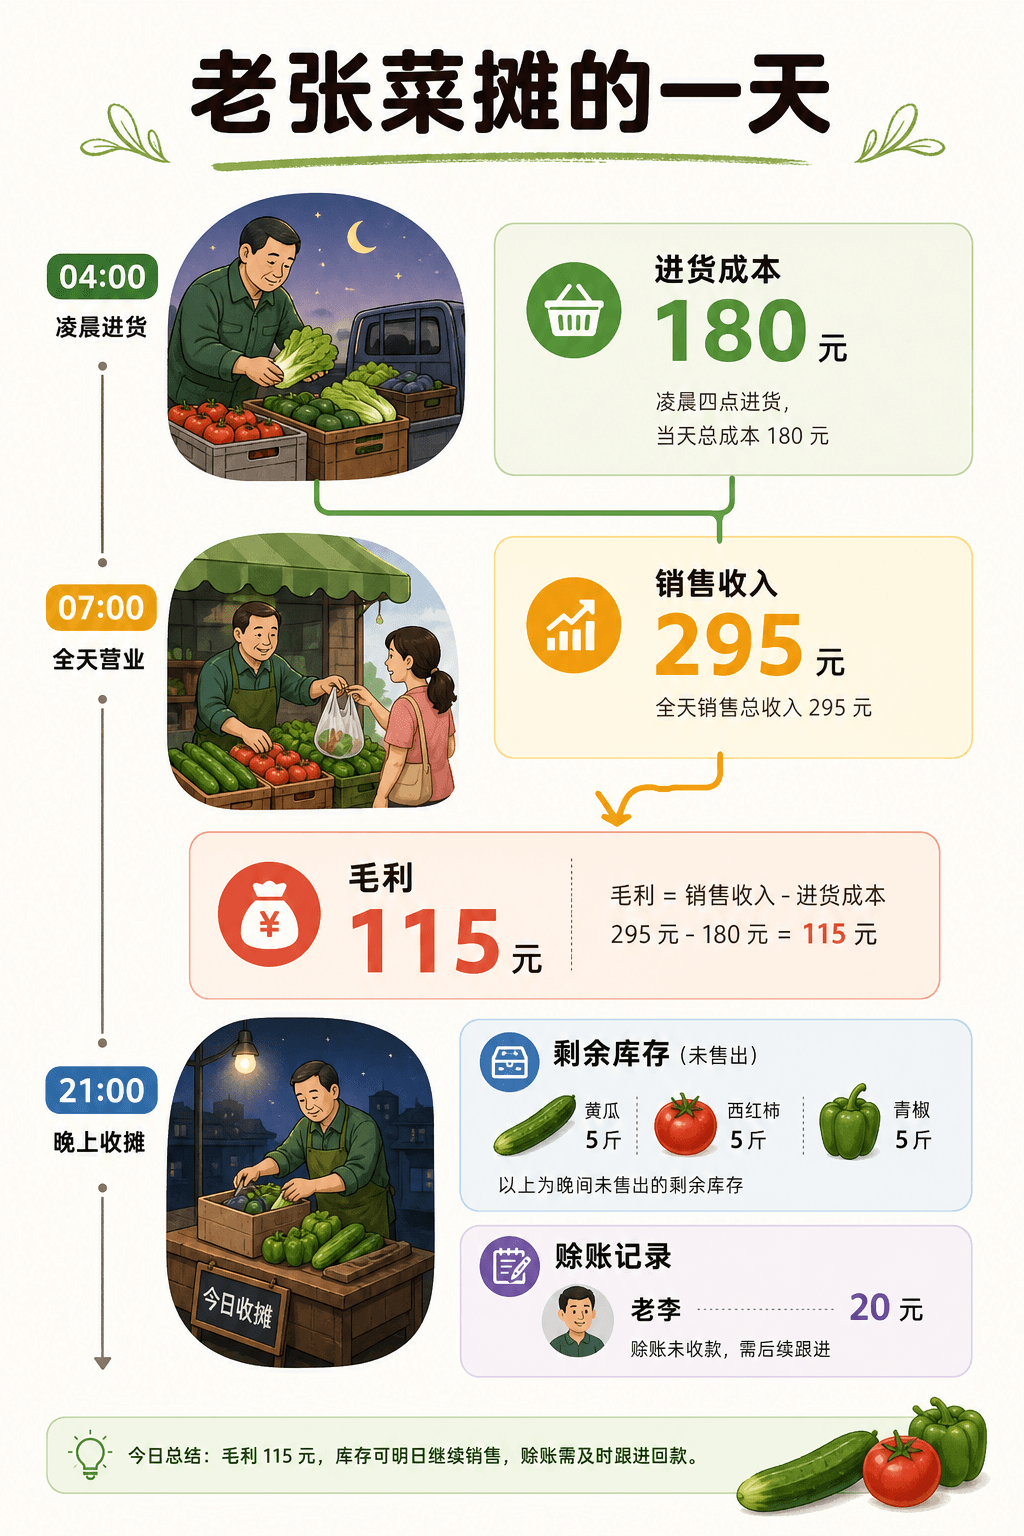
进、销、存、钱——一个菜摊也是这四件事,一个上亿营收的公司还是这四件事。区别只是规模。
从菜摊到公司:为什么靠脑子不行了
老张一个摊位、三种菜、不赊账、自己一个人——脑子加一个小本子就够了。
老王的五金店呢?
- 品种:光螺丝就有上千种规格(不同直径、长度、材质、牙距)
- 仓库:店里、库房、有时还在客户那寄存
- 员工:6 个伙计,分别管不同片区
- 客户:很多是熟客,月底结账
- 供应商:十几家,付款周期还不一样
这时候靠脑子和本子,会发生什么?
- 螺丝 M8x30 上周还有一箱,今天客户来要,找遍仓库没有——后来才知道是上周小李卖了忘了说
- 老顾客张总说"我上次已经结过账了",老王翻不出原始单据,只能认下来
- 月底盘库存,账上写有 200 个铰链,实际数出来 178 个,差了 22 个——不知道是被偷了、丢了、还是哪个伙计卖了忘了登记
这就是没有进销存的小公司每天在偷偷亏的钱。
所以,进销存系统到底是什么
一句更准的话:进销存系统,就是把老王本该用脑子 + 小本子 + Excel 干的事,搬到一个软件里,让多个人同时能看、改不掉、丢不了。
它就帮老王做四件事:
- 记每一笔进货:谁、什么时候、从哪个供应商、买了什么、多少钱、付了没
- 记每一笔销售:谁、什么时候、卖给哪个客户、卖了什么、多少钱、收了没
- 算实时库存:现在仓库里到底还有多少,谁动过的
- 算钱的进出:欠别人多少、别人欠我多少、今天净赚多少
就这四件事。但任何一件做不对,老板都会睡不好觉。
三个最常见的误区
很多人把进销存和其他系统搞混。这里一次讲清。
误区一:进销存 = 财务软件
不是。
- 财务软件(用友、金蝶的财务模块)管的是「已经发生的钱」——出纳、记账、报税、出报表
- 进销存管的是「生意本身」——货从哪里来、卖给了谁、还剩多少、谁欠谁的钱
财务软件回答"上个月赚了多少",进销存回答"今天还能卖什么、找谁要钱"。
误区二:进销存 = ERP
进销存只是 ERP 的一块(核心模块之一)。ERP 还管生产、人力、供应链、项目……
中小企业一般用不上完整 ERP,进销存 + 一套简单财务,足以支撑到几千万营业额。
误区三:进销存 = 仓库管理软件(WMS)
也不是。
- WMS 管的是「仓库内部怎么转」——货架编号、拣货路径、出入库扫码效率
- 进销存 管的是「生意全链路」——从供应商到客户的全过程
WMS 是显微镜,进销存是望远镜。
进销存、ERP、财务、WMS 怎么分工,本系列第 03 篇会展开详细讲。
四种系统的边界
| 系统类型 | 它管什么 | 不管什么 |
|---|---|---|
| 财务软件 | 已经发生的钱、报表、报税 | 库存、订单、客户欠款明细 |
| 进销存 | 进货、销售、库存、应收应付 | 生产、人力、复杂供应链 |
| ERP | 财务 + 进销存 + 生产 + 人力 + 项目 | (啥都管,但贵 / 复杂) |
| WMS | 仓库内部运转细节 | 销售、采购、客户 |
你的生意需要进销存吗?三个自检问题
-
你能不能在 30 秒内说出"现在仓库里某个商品还剩多少"?
说不出来,就该上。 -
客户对账时,你能不能一键拉出"过去三个月所有交易明细"?
翻不出来,就该上。 -
员工离职、偷懒、私下飞单,你能不能从系统看出蛛丝马迹?
看不出来,就该上。
三个问题里有两个答"做不到",进销存对你来说就不是「要不要」,而是「早晚」。
结尾
老王的五金店,最后还是上了进销存。
上线第一个月,他就发现了一件让他心凉半截的事——这件事我会在第 25 篇《库存为什么会变负数?》里讲。
留个问题给你:
你的生意目前是怎么管库存的?是脑子 + 本子、Excel,还是已经上了系统?欢迎留言聊聊踩过的坑。
下一篇预告:《进销存还差一块:应收、应付、预收、预付,一篇讲透(附 3 个自检问题)》——专门讲我前面留的那条暗线:钱。
02 进销存还差一块:应收、应付、预收、预付,一篇讲透(附 3 个自检问题)
进销存 = 进货 + 销售 + 库存?其实还差一块,很多人不知道
系列第 02 篇 · 入门扫盲
老李的怪事
老李在县城开了家烟酒副食批发店,做了五年,生意越做越大。
今年春节前盘账,他盯着两个数字发呆:
- 系统里写着「今年净赚 38 万」
- 银行卡余额加上店里现金,只剩 6 万
中间的 32 万,到底飞到哪里去了?
老李一开始怀疑员工偷钱、收银漏单、记账出错……翻了半个月单据,最后才弄明白:钱没丢,只是有的还没到账,有的早就提前花出去了。
而他用的那个进销存软件,从头到尾都没认真告诉过他这件事。
这篇文章,就是来补上老李缺的那一课。
「进销存」三个字,先回顾一下
第 01 篇我们说过:
- 进:把货从供应商那里搬到自己这里
- 销:把货从自己这里卖给客户
- 存:还没卖出去、还在自己手里的货
听起来够了。
老张的菜摊也确实够了——一手交钱一手交货,当天进的当天卖,剩下的当天就能盘完。
可只要你的生意涉及赊账、押款、定金、月结这几个词中的任意一个,三件事就立刻不够用。
还差的那一块,叫「钱」
老张的菜摊里其实也藏过这条线(上一篇结尾,老李欠他 20 块)。
只是菜摊小、周期短,钱基本一两天就清,所以感觉不到这块的存在。
但生意一上规模,钱就不会再跟货同步流动:
- 你卖出去的货,钱可能 30 天后才到
- 你买进来的货,可能要先打款才发货
- 客户下了定金的订单,货还没发出去
- 给供应商收的货,钱还压着没付
这四种情况只要存在一种,你账面上的「利润」和你卡里的「现金」就开始对不上。
进销存如果只管「货」,不管「钱」,老板就会像老李一样——账上每月都在赚,年底突然发现没钱过年。
三组「账面 vs 现实」的对比
老李后来把店里的账重新拆开,发现钱主要卡在三个地方。
对比一:销售开了 195 万,到账只有 102 万
老李年底统计:今年一共开票卖出 195 万的货。
但银行账户全年累计入账只有 102 万。
差的 93 万去哪了?打开往来明细一查:
- 张老板拖了 4 个月,欠 28 万
- 李超市说"年后一起结",欠 41 万
- 还有一堆零散小客户,加起来 24 万
销售 ≠ 收钱。卖出去的货变成「应收」,在没变成现金之前,都不算真正落袋。
对比二:库存只剩 60 万,付出去 78 万
仓库里堆着 60 万的烟酒。但今年他给上游打了 78 万的款。
多打的 18 万呢?
打开「预付款」一查:
- 给某老牌酒厂打了 18 万的「春节预付款」,货要正月底才发
预付了,货没到,钱已经走了,但库存表上看不出来。
对比三:客户已付 24 万,货一件没发
正月期间,老李收了 24 万的「春节烟酒套装」预订款,货还没出。
这 24 万躺在他卡里,但其实不全是他的——一旦客户不要了,他得原路退回。
预收的钱,不能当利润花。
配图 1:进销存的「四件事」
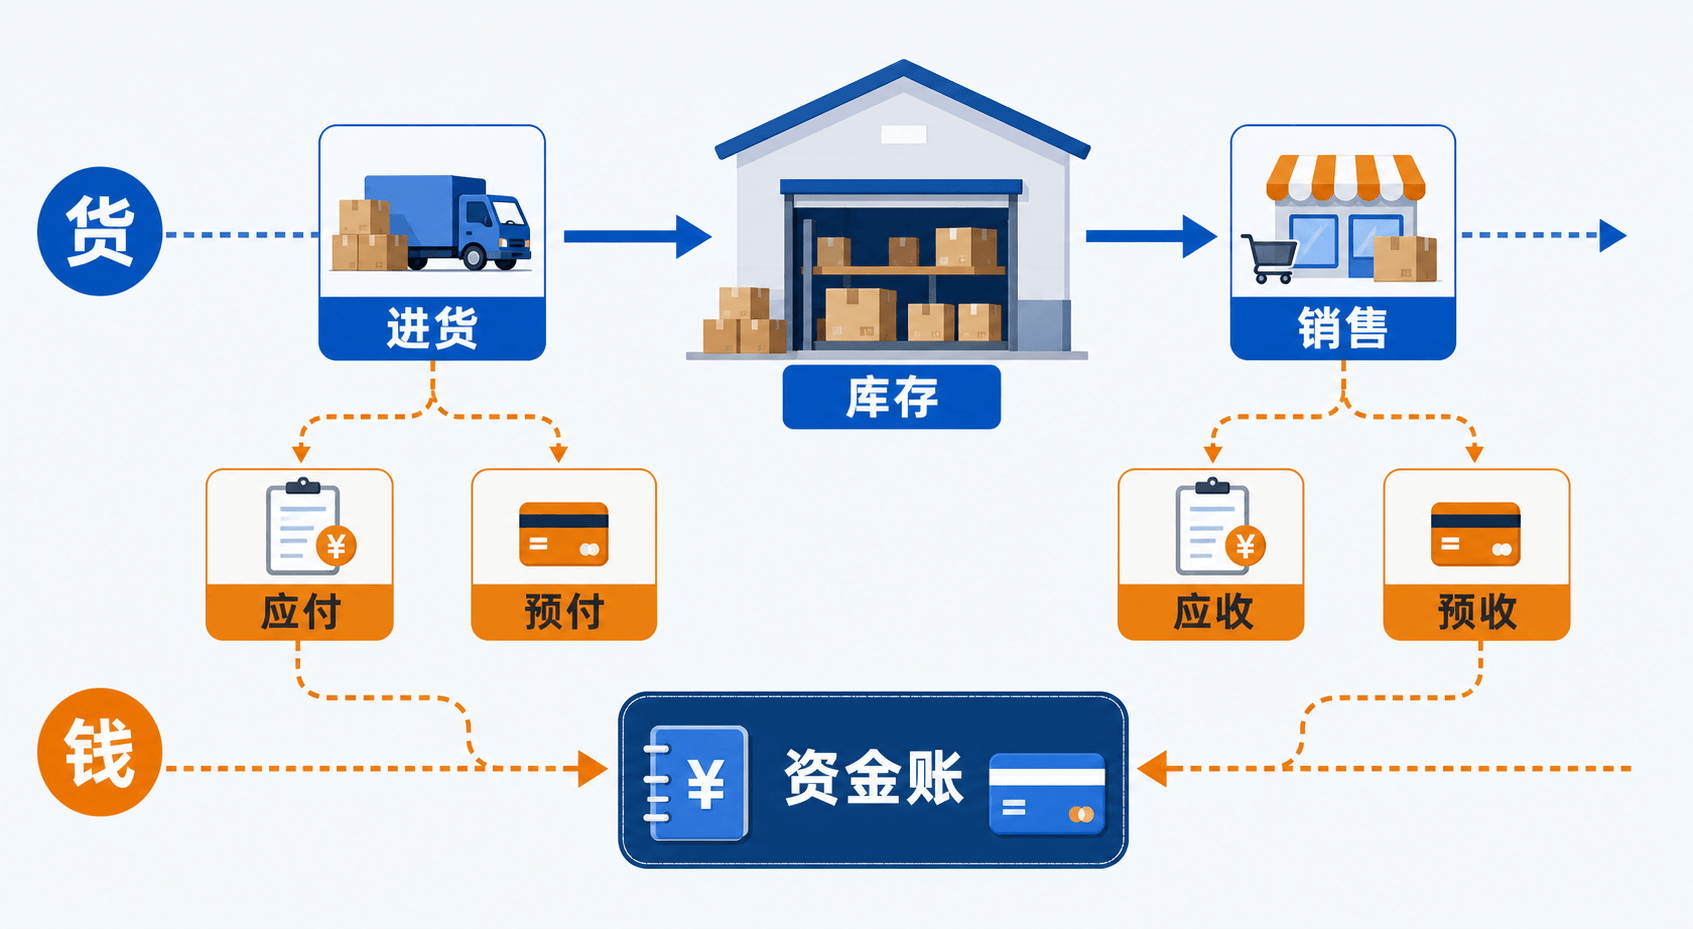
货有「进、销、存」三个状态。
钱有「应收、应付、预收、预付」四个状态。
一套合格的进销存系统,应该同时把两条线都管起来。
老板最容易搞混的四个账
不展开讲(第 12 篇专门一节),先记住这张表:
| 名词 | 一句话理解 | 谁欠谁 | 主要风险 |
|---|---|---|---|
| 应收 | 货卖出去了,钱还没收到 | 别人欠我钱 | 收不回来变坏账 |
| 应付 | 货收到了,钱还没付 | 我欠别人钱 | 拖太久影响信誉 |
| 预收 | 钱收到了,货还没发 | 我欠别人货 | 必须按期交付 |
| 预付 | 钱打了,货还没到 | 别人欠我货 | 对方跑路风险 |
记住一个口诀:
- 应收 + 预付 = 你 hold 着的是「欠条」,对方拖一天你就担一天风险
- 应付 + 预收 = 你 hold 着的是「债务」,看着是钱,实际不归你
划重点:老板最常犯的错,是把卡里的「预收」当利润花,把账上的「应收」当现金算。这两件事,每年都在干掉无数小老板。
为什么有的系统只算「三件事」
市面上不少便宜的进销存软件(包括很多免费版),只做了「进、销、存」三个核心,不碰资金往来。原因有三个:
- 简单好卖:三个字门槛低,老板一听就懂,签单快
- 开发成本低:不用做账期、不用算坏账、不用对接收付款
- 客户错觉:以为店里多了一个软件就「现代化」了
结果就是老李这样的——
看着系统天天显示赚钱,年底盘账才发现现金紧张,借钱过年。
没管「钱」这一块的进销存,本质上和 Excel 没什么差别——多了一些表单美化,少了一支笔。
一个生意人最该问系统的三个问题
如果你已经在用某个进销存软件,今天就花 1 分钟,去问问它能不能回答以下三个问题:
-
今天有多少钱别人欠我?分别欠了多少天?
(这叫"应收账龄表"——3 个月以上的应收,基本就要警惕坏账了) -
下周我要付出去多少钱给哪几家供应商?
(这叫"应付到期提醒"——决定你下周要不要去找银行调头寸) -
预收的钱里,还有多少订单没有履约?
(这叫"预收负债"——这部分钱花不得,因为可能要退)
三个问题里有一个答不上来,你的「进销存」就只完成了一半。
三个老板的对比
| 角色 | 进 | 销 | 存 | 钱 |
|---|---|---|---|---|
| 老张(菜摊) | ✅ 当日小本子 | ✅ 一手交钱 | ✅ 收摊一眼看完 | ⚠️ 偶尔记一笔赊账 |
| 老王(五金店) | ✅ 系统记录 | ✅ 系统记录 | ✅ 系统统计 | ❌ 凭脑子估 |
| 老李(批发店) | ✅ 系统记录 | ✅ 系统记录 | ✅ 系统统计 | ⚠️ 只记不分析 |
菜摊可以忽略「钱」这一块(规模太小、周期太短)。
但只要你的店里出现以下任意一种情况——
- 有月结客户
- 有押款 / 赊账供应商
- 有先收定金的订单
- 有先打款再发货的采购
这条暗线就必须管,而且要在系统里管,不能凭脑子。
结尾
老李后来换了一套带「往来」模块的进销存。
上线第一个月,光是一份「应收账龄表」,就帮他识别出 7 个长期拖账的客户。他逐个上门催收,到春节前多收回来 18 万现金。
那年他和老婆喝着压岁酒说了一句话:
"早三年知道这事,儿子的婚房都不止订一套。"
留个问题给你:
你的生意里,「卖出去的钱」和「实际到账的钱」差距大吗?平均多久才能收回来?欢迎留言聊聊踩过的应收坑。
下一篇预告:《进销存和 ERP、财务软件什么关系,会不会买重复》——市面上几种最容易混淆的系统,一次把边界画清楚,帮你避免重复花钱、买错工具。
03 进销存和 ERP、财务软件什么关系?一篇讲透三者边界(附选型自检)
系列第 03 篇 · 入门扫盲
老陈花了 28 万的教训
老陈在浙江做卫浴五金生意,年营业额三千多万,自认为不算小老板。
去年他一年之内,前后买了三套软件:
- 三月份,先上了一套「金某 K3」财务软件,22000 块
- 七月份,听同行说「ERP 才是企业级方案」,咬牙换了一套通用 ERP,18 万
- 十二月份,发现 ERP 对小老板太重,又掏钱单独买了一套「进销存 + 收银」,7 万多
三套软件加起来 28 万,最后真正天天在用的,只有那个 7 万的进销存。
ERP 那套,财务模块用不会、生产模块用不上、报表模块没人看;财务软件被会计独占,店里其他人根本碰不着。
老陈后来跟我说:「要是早一年有人把这几个东西的关系给我画清楚,我至少能省 20 万。」
这篇文章,就把市面上最容易被搞混的几套系统——进销存、财务、ERP、WMS、CRM——的边界一次画清楚。
先说结论:一张图看懂五种系统
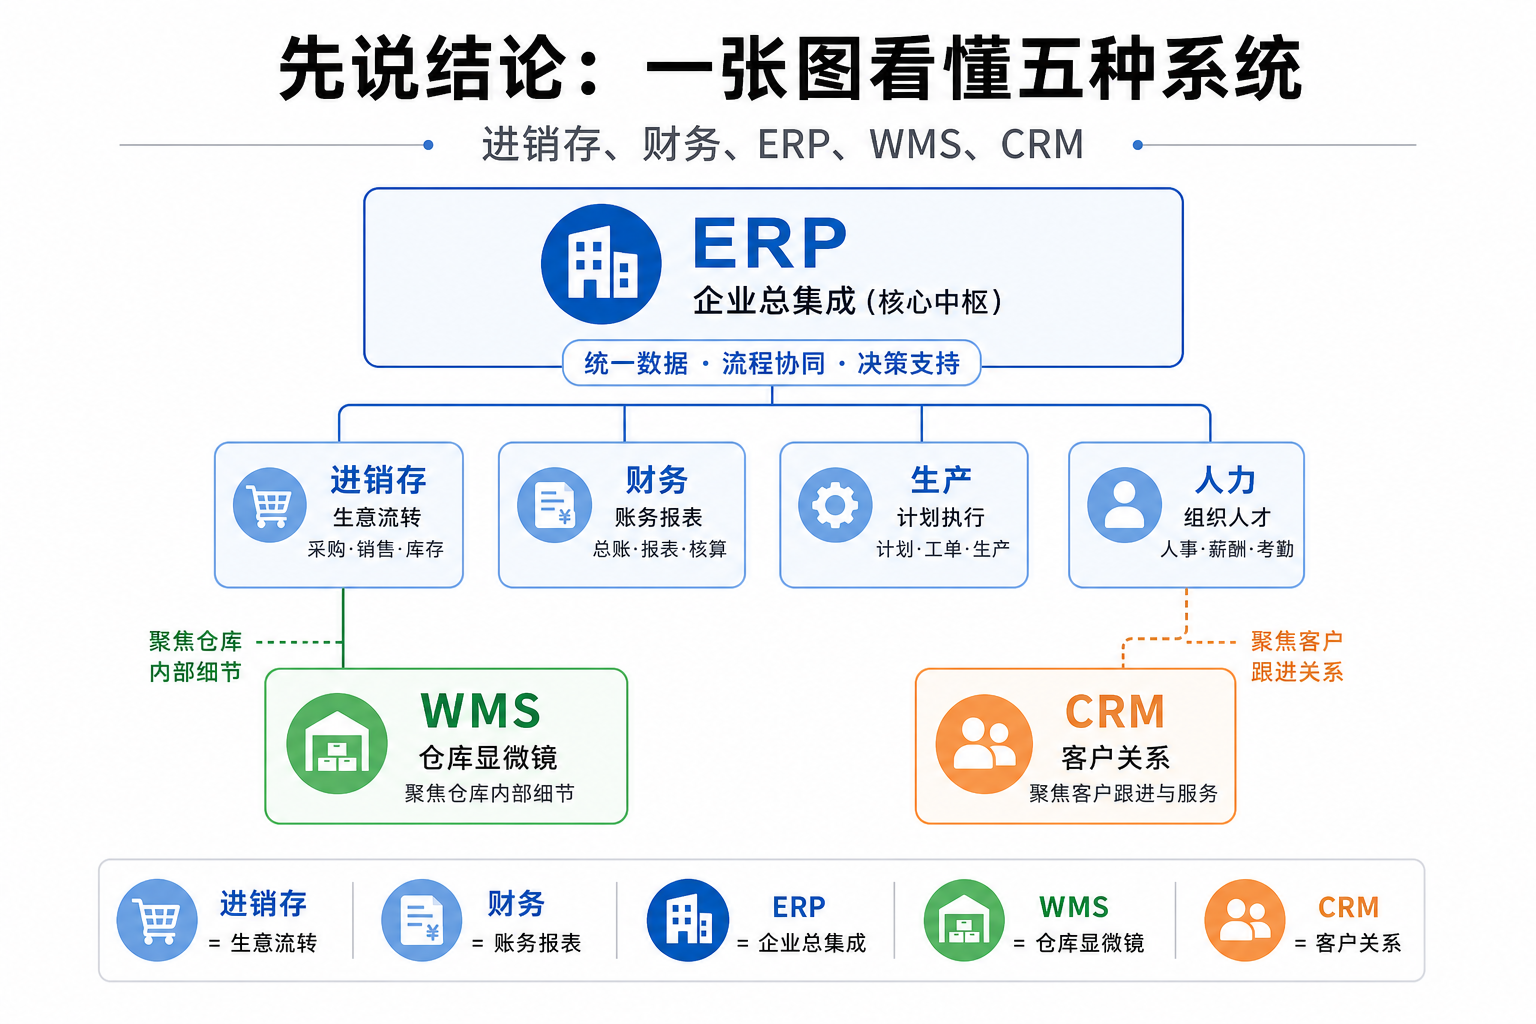
记住这张图就够了:
- ERP 是个大筐,里面装着进销存、财务、生产、人力等很多模块
- 进销存 是 ERP 的核心模块之一,能单独用
- 财务 也是 ERP 的核心模块之一,也能单独用
- WMS 是把进销存的「库存」那部分往细里做
- CRM 是把进销存的「客户」那部分往细里做
一个个拆开讲
1. 进销存:管「生意流转」
一句话:进销存管的是「货怎么进来、卖给谁、还剩多少、谁欠谁钱」。
它的视角是「单据」:
- 一张采购单 → 一张入库单 → 一张付款单
- 一张销售单 → 一张出库单 → 一张收款单
老板每天要的「今天卖了多少、库存还剩多少、谁欠我多少」,全是进销存回答。
适合谁:所有有进货 + 卖货的生意,从夫妻店到几亿规模都能用,只是版本不同。
2. 财务软件:管「已经发生的钱」
一句话:财务管的是「凭证、账簿、报表、报税」。
它的视角是「会计科目」:
- 借:库存商品 10000
- 贷:应付账款 10000
老板自己看不太懂,但税局认这套,银行认这套,年审认这套。
适合谁:所有需要报税、出具正式财务报表的公司(也就是几乎所有公司)。
3. 进销存 vs 财务:到底有啥区别
很多老板把这两个混为一谈,是因为它们都在「记账」。区别在哪?
| 维度 | 进销存 | 财务 |
|---|---|---|
| 看什么 | 看货、看单、看欠款 | 看科目、看凭证、看报表 |
| 谁在用 | 老板、销售、采购、仓管 | 会计、出纳 |
| 出什么 | 销售明细、库存表、应收账龄 | 资产负债表、利润表、现金流量表 |
| 给谁看 | 业务自用 | 给税局、银行、股东、董事会 |
| 关注点 | "今天还能卖什么" | "上个月赚了多少" |
一句话总结:进销存是给做生意的人看的,财务是给数钱的人看的。两套是互补的,不是替代的。
很多正规公司是「进销存 + 财务」两套并行:业务在进销存里跑单据,月底把进销存的数据「过账」到财务,财务做凭证、出报表。
4. ERP:大而全的总集成
ERP 全称 Enterprise Resource Planning,企业资源计划。
听起来很高大上,本质上就是:把进销存、财务、生产、人力、采购、项目……这些独立的系统,打包成一套,让数据互通。
为什么要打包?举个例子:
- 生产部今天要开 200 件衣服的工单
- 采购部根据 BOM(物料清单)自动算出要买多少布料、多少纽扣
- 仓库根据采购单收货入库
- 车间根据工单领料生产
- 销售根据成品入库后向客户报有货
- 财务自动生成成本核算和会计凭证
这五件事,在 ERP 里是一条数据流穿下来的,不用人工传单据。
适合谁:
- 有生产环节的公司(工厂、加工型企业)
- 多部门、多业务条线、需要数据打通的中大型企业
- 一般年营业额 5000 万以上、员工 50 人以上才划算
不适合谁:
- 纯流通型(只进货卖货,不生产)的中小企业
- 不需要管生产、人力的小老板
老陈就是个典型——他是卫浴流通商,根本不生产,硬上 ERP 等于「开飞机送外卖」。
5. WMS:仓库内部的显微镜
WMS = Warehouse Management System,仓库管理系统。
它和进销存的区别:
- 进销存关心:这个商品总共还有多少
- WMS关心:这个商品分别在 A 区 03 排 7 号货架第 2 层、B 区 01 排第 4 号货架第 5 层各放了多少;拣货员该走哪条路线最快
适合谁:
- 仓库面积大(500 平米以上)
- SKU 多(上千种以上)
- 出入库频繁(电商仓、物流仓、第三方仓)
普通五金店、副食店、服装店,用不上 WMS。
6. CRM:客户那一块的深度版
CRM = Customer Relationship Management,客户关系管理。
进销存里也有客户档案,但通常只记「名字、电话、地址、欠款」。
CRM 还会管:
- 客户的跟单阶段(线索 → 意向 → 报价 → 成交 → 复购)
- 销售员每次拜访的记录
- 客户的生日、偏好、历史投诉
- 自动化营销(生日短信、满减券、流失预警)
适合谁:销售周期长、客单价高、需要持续跟进的生意——B2B 大客户销售、教育培训、医美、地产、保险等。
零售型生意一般用不上独立 CRM,进销存里的客户模块够用。
配图:五种系统的关注点对比
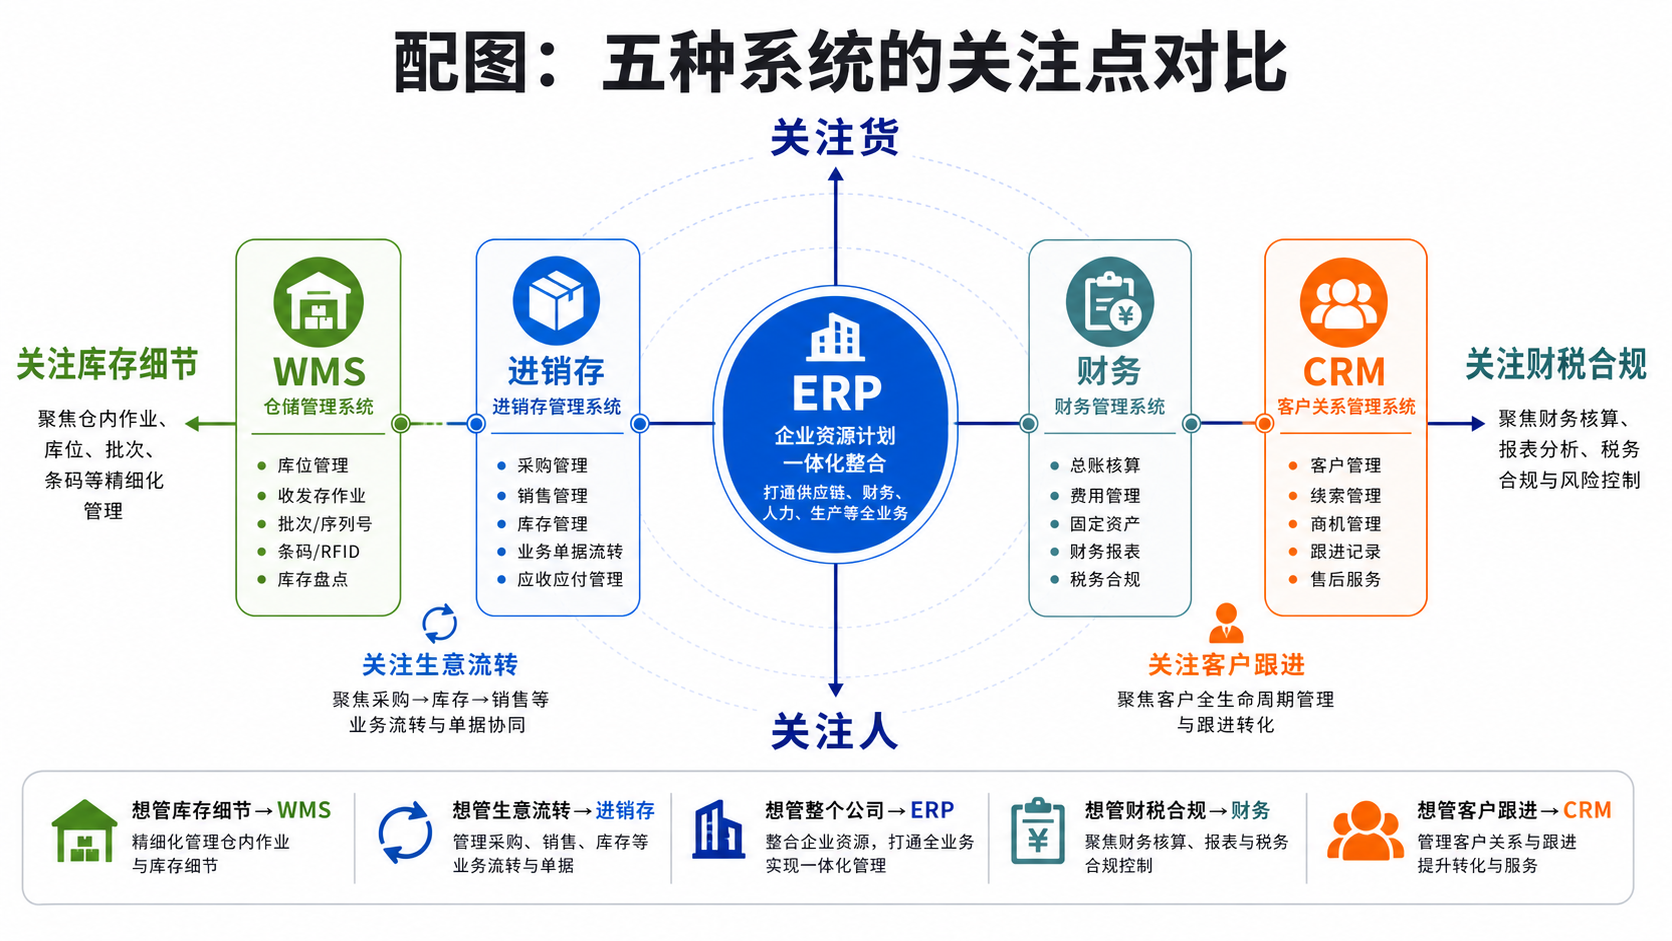
一句话定位:
- 想管库存细节 → WMS
- 想管生意流转 → 进销存
- 想管整个公司 → ERP
- 想管财税合规 → 财务
- 想管客户跟进 → CRM
三种最常见的「重复购买」陷阱
陷阱一:先买财务,再买进销存
很多老板第一次买软件,被推销员忽悠买了财务。
用了半年发现:会计在用,业务部门看不到数据,库存还是靠 Excel。
然后又花一笔买进销存,俩系统数据还不互通,每月还要人工导一遍。
正确顺序:先上进销存(业务),再上财务(合规),让进销存的数据「过账」到财务。
陷阱二:用 ERP 当进销存用
老陈的故事就是。
ERP 模块多、配置复杂、年费贵(一般 5 万起),还要请实施顾问。
如果你只用其中的进销存模块,等于花了别墅钱买公寓——亏。
判断标准:你的公司有没有生产环节?跨部门协同有没有真实痛点?没有,就别碰 ERP。
陷阱三:进销存 + WMS + CRM 各买一套
听上去专业,实际上数据散在三处,对账崩溃。
正确做法:
- 业务量小:选一套带客户模块、带简单库位的进销存就够了
- 业务量大:选「主系统 + 边缘系统」的方案,确认数据能打通再买
老板该怎么选:三个判断维度
维度一:你的生意里有没有「生产」
- 没有生产(纯进货卖货):进销存 + 财务,足以做到几千万营收
- 有简单加工(卤味、烘焙、五金加工):进销存 + 财务,选支持「组装/拆分」的版本即可
- 有完整生产(工厂、车间、多工序):考虑 ERP
维度二:你的业务是否跨多个部门 / 多个城市
- 单店 / 单仓 / 老板亲自管:进销存就够
- 多店 / 多仓 / 多部门:进销存的「连锁版」或轻量 ERP
- 全国多分公司 / 跨国:上 ERP
维度三:你的客户关系复不复杂
- 一次性客户为主(餐饮、便利店):进销存自带客户模块够
- 大客户、长周期、多次跟进:进销存 + CRM
- 会员制、积分制、营销活动多:进销存 + 会员系统(也是 CRM 的一种)
配图:不同规模公司的系统组合
| 公司类型 | 推荐组合 | 年预算参考 |
|---|---|---|
| 夫妻店 / 个体户 | 进销存(基础版) | 0 - 2000 |
| 单店零售 / 批发(百万级) | 进销存 + 简易记账 | 2000 - 1万 |
| 中小连锁 / 批发(千万级) | 进销存(连锁版)+ 财务 | 1万 - 5万 |
| 加工型小厂 | 进销存(带组装)+ 财务 | 1万 - 8万 |
| 中型企业(亿元级) | 轻量 ERP 或 进销存 + 财务 + CRM | 5万 - 30万 |
| 大型 / 上市公司 | 完整 ERP(SAP、Oracle、用友 NC) | 100万+ |
老陈三千万营收的卫浴批发,本来 3 万块的进销存就够用。
一个最简单的自检办法
不知道自己该买什么?问自己三个问题:
-
每天最让你头疼的是哪件事?
- 库存不准 / 不知道还有多少货 → 进销存
- 月底报税 / 应付员工工资 / 出报表 → 财务
- 多部门协同 / 上下游对账 → ERP
-
你的公司有多少人在用这套系统?
- 1-3 人 → 进销存
- 5-20 人 → 进销存 + 财务
- 50 人以上 → 考虑 ERP
-
你预算多少?
- 几千:进销存基础版
- 几万:进销存 + 财务
- 十几万以上:再考虑 ERP
结尾
老陈后来把 ERP 和财务软件都停了,只留下那个 7 万的进销存,加上请了个兼职会计另装一套 1 万多的财务。
整体年成本从 28 万降到 8 万,店里反而更顺手了。
软件不是越贵越好,而是越合适越好。
留个问题给你:
你的店里现在用了几套软件?数据互通吗?有没有买重复或者买冗余的?欢迎留言聊聊。
下一篇预告:《进销存的「前世今生」:从账本到 Excel 到云端》——三十年管账方式的演变史,看完你就知道为什么云进销存是必然趋势。
04 进销存的前世今生:从账本到 Excel 到云端,一篇讲透三十年演变(附自测)
系列第 04 篇 · 入门扫盲
老周的四本账
老周今年 62 岁,在汉口做了 40 年茶叶批发。
去年我去他店里,他从柜台底下掏出四样东西摆桌上:
- 一本泛黄的、毛笔字的账本(1986 年)
- 一摞印着复写纸的三联单(1998 年)
- 一台还能开机的台式机,里面装着金某 KIS 单机版(2008 年)
- 一台 iPad,登着一套云进销存(2023 年)
「这四十年,我的账,前后倒腾了四次。每次都觉得这次总该够用了,结果用着用着又不够用。」
老周这四本账,刚好就是中国进销存系统三十多年演变史的缩影。
这一篇,我们就跟着老周的四本账,看看小老板的「记账方式」是怎么一步步走到今天的。
第一代:手工账本(1980s - 1990s 中期)
长什么样
牛皮纸封面,竖排,毛笔或者钢笔写。一本流水账、一本进货账、一本客户欠账,三本平行。
每页最上面写日期,下面一行行记录:
五月初三 收 老吴 龙井两斤 收洋八十元 五月初五 进 武夷岩茶五斤 付货款一百二十元 欠老胡四十
优点
- 零成本(除了纸和笔)
- 不停电、不死机、不丢数据
- 凭手感就能找到去年某一天的某一笔
缺点
- 找数据靠翻——客户问「我上月一共买了多少」,老板得翻半小时
- 算账靠脑子——库存还剩多少全靠估
- 字一旦写错或者本子丢了,没救
- 没法多人协同——老板不在店里,伙计就不知道客户欠多少
适合谁
那个年代基本所有小老板都是这样。一天交易十来笔,靠记忆 + 翻账完全够用。
老周说,他从 1986 年开店到 1997 年,整整 11 年用的是这套,没出过大错——因为生意小、客户少、品种少。
第二代:纸质三联单 + 总账(1990s 中期 - 2000s 初)
长什么样
进入九十年代,生意一规模化,纸质账本就跟不上了。这时候出现了三联单——
一张单子,蓝色复写纸三层:
- 第一联(白色)给客户
- 第二联(红色)店里留存
- 第三联(黄色)库管入账用
老周从 1998 年开始用三联单,那一年他多了第二个仓库、雇了三个伙计。
每开一单:
- 销售员手写一张三联单
- 客户拿白联走
- 红联月底用来算账
- 黄联交给仓管,凭它出库
优点(相比手写账本)
- 凭证留痕——出了纠纷,三联对得上
- 分工协作——销售、出纳、库管各管一联
- 倒查方便——按单号能定位
缺点
- 一天几十张单子,月底光算账就要三天
- 库存还是靠盘——盘多了不准、盘少了麻烦
- 单据一旦丢一联,对账就崩
- 客户对账要翻一摞单据,效率极低
适合谁
九十年代到 2000 年初,几乎所有正规店面都在用三联单。直到现在,很多偏远地区的批发市场还在用——不是落后,而是因为简单可靠。
第三代:Excel + 单机版软件(2000s 中期 - 2015)
Excel:第一次「数字化」
2003 年前后,电脑开始进入小老板的店面。
最早不是软件,是 Excel——
老周回忆,他 2005 年请了个会计上岗的姑娘,第一件事就是把所有进出货记录搬到 Excel 里。
效果立竿见影:
- 库存当天能算出来(虽然要手动公式)
- 客户欠款一拉就能筛选
- 月底打印一份报表,比手写漂亮十倍
Excel 的极限
但用了三年,老周发现 Excel 的几个致命问题:
- 多人不能同时编辑——一个人改,另一个人就只能等
- 公式一错全错——曾经一次错位,导致整个月利润少算 7 万
- 没有权限控制——伙计能看到老板的成本价
- 数据量大就卡——一个 Excel 表几千行就开始转圈
单机版进销存软件:第一次「专业化」
2008 年,老周买了第一套单机版进销存——金某 KIS。
特点:
- 装在店里那台台式电脑上,单机使用
- 数据库就是电脑硬盘里的一个文件
- 启动快、操作类似 Excel,但有专门的「进货单」「销售单」表单
- 报表是预设好的,点一下就出
优点
- 比 Excel 规范——单据格式统一、不能随便改
- 自动算库存、自动算成本、自动出报表
- 防止业务员私改数据(有权限)
缺点(被时代淘汰的原因)
- 只能在那台电脑上用——老板出差就看不到店里数据
- 数据备份全靠自觉——硬盘一坏,三年数据全没
- 多店之间不互通——开了分店等于另起一套
- 手机时代来了,看不了——出门要看库存,得回店里
老周用了 7 年,2015 年那台电脑硬盘崩了,找数据恢复公司花了 8000 块才捞回大半数据。那次之后,他下定决心要换。
第四代:云端 SaaS(2015 至今)
什么叫「云端」
简单说:数据不在你店里电脑上,在远在千里之外的服务器上。
你只要打开浏览器,或者下载一个 APP,账号密码一登,所有数据都在。
老周 2016 年换上了一套云进销存。第一次用,他被三件事震到:
- 在家用手机就能看到店里实时销售
- 给儿子开了个账号,俩仓库分开管,数据自动汇总
- 哪天电脑坏了,换台新的、登一下账号,数据一条没丢
云端的核心优势
| 维度 | 单机版 | 云端 |
|---|---|---|
| 数据存哪 | 你的电脑硬盘 | 厂商服务器 |
| 哪里能看 | 那台电脑 | 任何能上网的地方 |
| 多人协同 | 难(需要内网部署) | 天然支持 |
| 多店 / 多仓 | 单独装、单独算 | 自动汇总 |
| 升级维护 | 自己升、自己装补丁 | 厂商后台升、用户无感 |
| 数据安全 | 看你怎么备份 | 厂商多副本备份 |
| 初始投入 | 一次买断(几千到几万) | 按年付费(几百到几千) |
| 最大风险 | 硬盘损坏 / 软件停止维护 | 厂商跑路 / 断网 |
云端的代价
也要诚实地说云端不是没缺点:
- 断网就用不了(虽然现在 4G/5G 普及了)
- 数据存别人那里,理论上有隐私和安全顾虑
- 厂商一倒闭,数据就麻烦——所以选大厂、有数据导出功能很重要
- 长期来看费用累加——5 年下来比单机版贵
但对绝大多数小老板来说,云端带来的「随时随地能看、多人协同、自动备份」这三件事,价值远超那点年费。
配图:四代进销存的演变
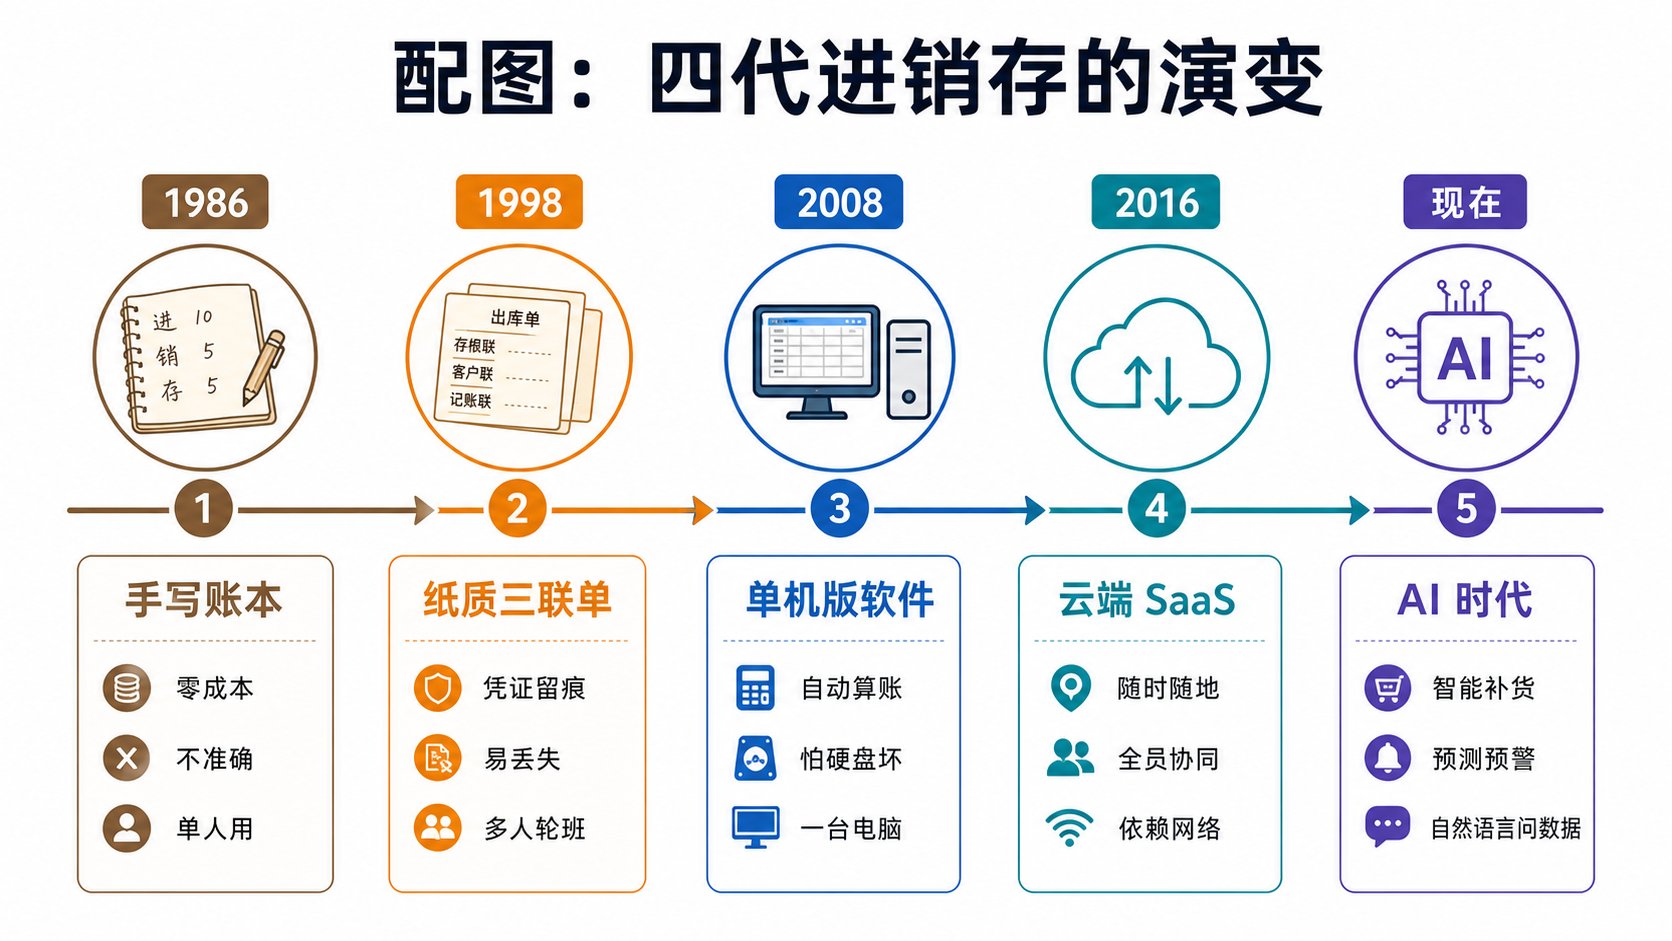
在演变的不只是「载体」,还有「能管的事」
每一代进销存软件,能管的事都比上一代多——
| 时代 | 主要管的事 |
|---|---|
| 手写账本 | 进货、销售、库存(粗略) |
| 三联单 | + 凭证留痕 + 客户对账 |
| 单机软件 | + 自动算成本、毛利、报表 |
| 云端 SaaS | + 多店多仓、移动办公、电商对接、扫码出入库、数据看板 |
未来还会再多——
| 阶段 | 还会增加 |
|---|---|
| AI 时代(现在 + 未来 5 年) | + 智能补货建议、销售预测、异常自动预警、自然语言问数据 |
一个常见误解:云不是「上传到云盘」
很多老板第一次听「云」这个词,以为就是「把 Excel 表存到百度网盘上」。
不是。
云端进销存 = 软件本身就跑在远程服务器上,你的电脑只是个「显示屏」。
类比一下:
- 单机版软件 = 你家里有个发电机,平时自己发电用
- 云端软件 = 家里只接电线,电从国家电网传过来
国家电网更稳定、更便宜、维护更省心,但万一停电你也没辙。
老周的总结:每一代都没错,错的是「不该用却硬用」
老周最后跟我说了一段话,特别在理:
1990 年我要是上 ERP,那才叫笑话; 2000 年我要是还用毛笔账本,那叫顽固; 2010 年我要是死活不换电脑,那叫掉队; 2020 年我还在守着单机版,那叫等死。
每一代工具,都是为那个时代的生意准备的。
这句话也送给所有还在犹豫要不要换系统的小老板。
你属于哪一代?三个问题自测
-
你现在的账,主要靠什么记?
- 本子 / 三联单 → 第一二代,落后行业一个时代
- Excel → 第二三代过渡,能撑住但不长久
- 单机软件 → 第三代,5 年内必须考虑升级
- 云端软件 → 第四代,跟上了
-
你能不能在家用手机看到现在店里的实时库存?
- 不能 → 你的工具还在第三代以下
-
如果店里电脑明天彻底坏掉,你的数据能不能完整恢复?
- 心里没底 → 你的工具还在第三代以下
三个问题里有两个说「不能」「不行」,是时候考虑换工具了。
结尾
老周现在偶尔还会翻出那本 1986 年的毛笔账,给孙子讲:
这一页,是你爷爷第一次进了 50 斤君山银针,那年茶叶才八毛钱一斤。
工具会换,账本会换,但「记清楚每一笔」这件事,从古到今没变过。
进销存系统的本质,就是帮老板「记得更清楚、查得更快、错得更少」——三十年没变,再过三十年也不会变。
留个问题给你:
你的店第一次「数字化」是哪一年?换了几代工具?欢迎留言聊聊。
下一篇预告:《个体户、夫妻店、连锁店,谁该用进销存》——不是所有生意都需要进销存,看看你属于哪一类。
05 个体户、夫妻店、连锁店,谁该用进销存?一篇讲透五档选型(附决策树)
系列第 05 篇 · 入门扫盲
三个老板的对话
去年我参加了一个本地老板交流会,邻桌三个老板因为一个话题吵了起来——
- 小赵(开了家精品咖啡馆,一家店、两个伙计)说:「我朋友推我上一套进销存,3 万块,我觉得纯粹是浪费。」
- 老黄(开了家烘焙店,三家分店、二十个员工)拍桌子:「你这是没苦硬吃,我去年没上系统,光月饼旺季就乱了三天,损失五万多。」
- 老郑(连锁便利店,十二家门店、五个仓库)摇头:「你俩别争了,要是没系统我早倒闭了。」
三个人都没错,因为他们的店根本不在一个量级上。
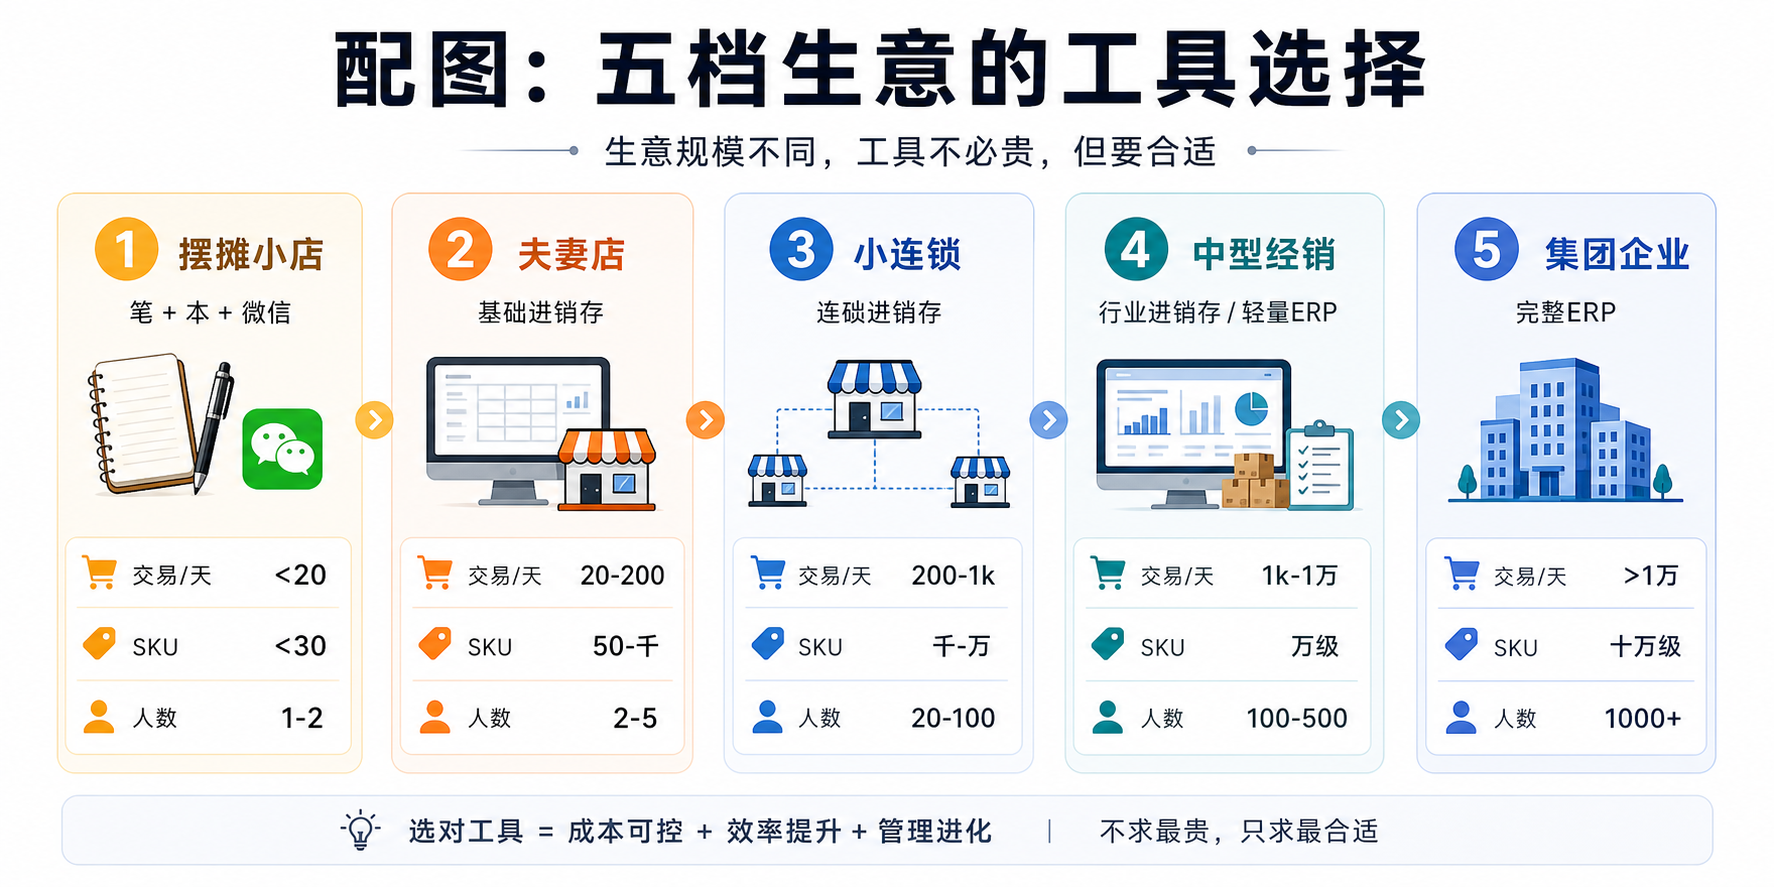
这一篇,我们就把市面上常见的几种生意规模,挨个排一下——到底什么样的店,该上进销存?什么样的店,上了反而是浪费?
先定一条铁律:三看法则
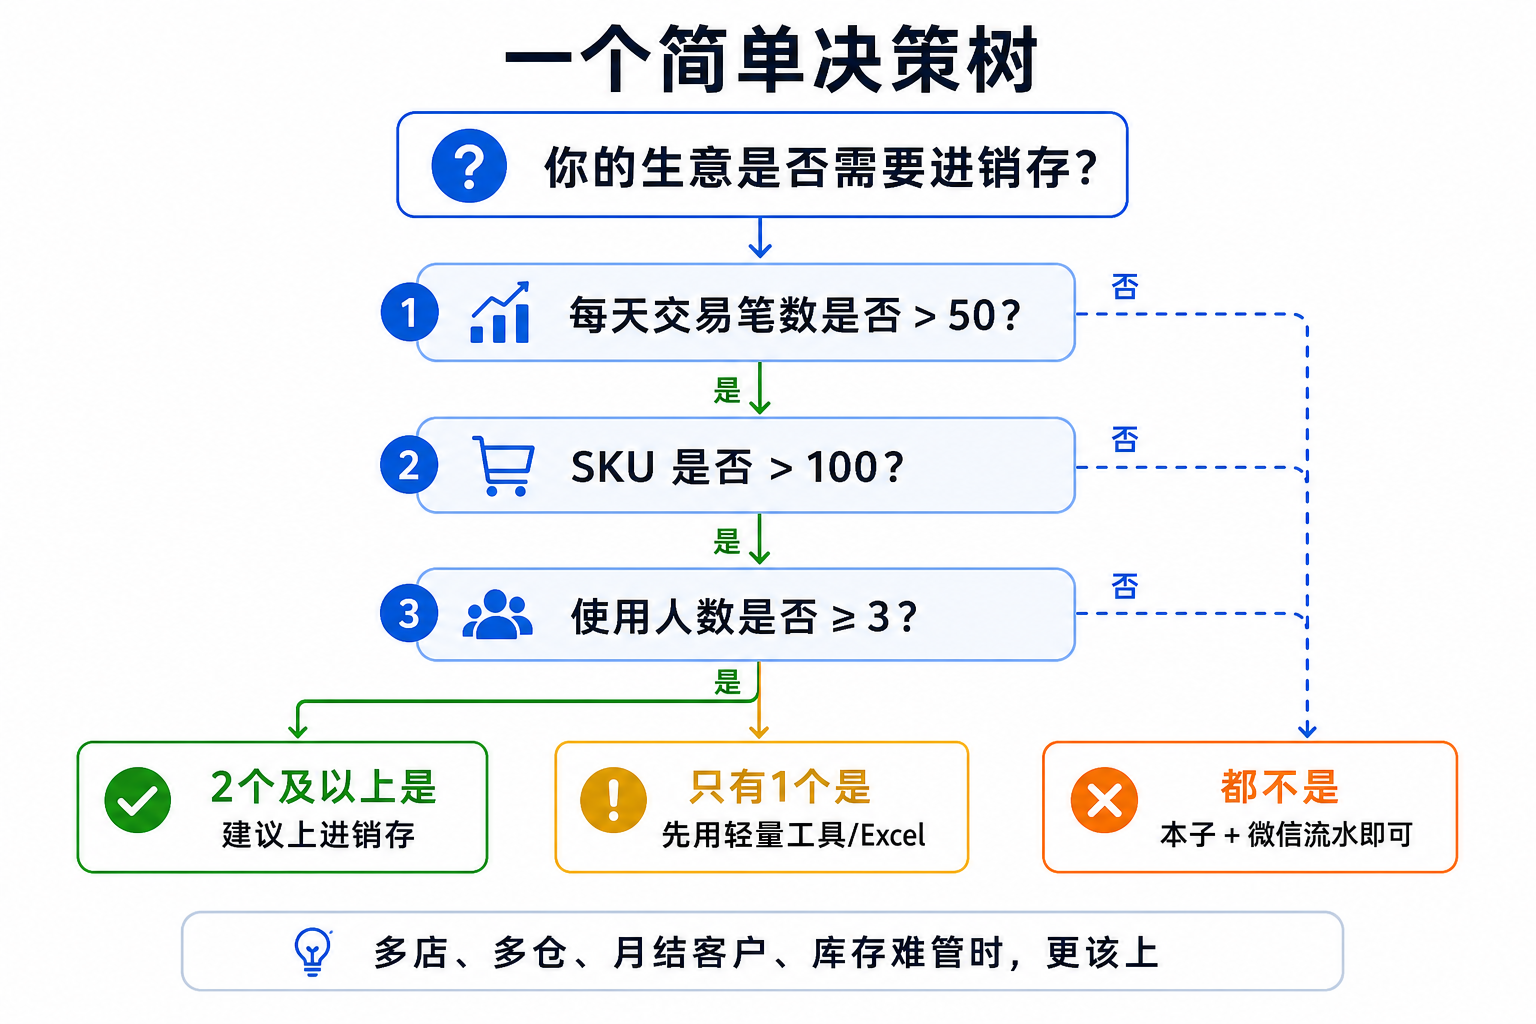
到底要不要上进销存,就看三个数:
| 维度 | 不需要的阈值 | 建议上的阈值 |
|---|---|---|
| 每天交易笔数 | < 20 笔 | > 50 笔 |
| SKU 数量 | < 30 个 | > 100 个 |
| 使用人数 | 1-2 个 | ≥ 3 个 |
三个数里有两个超过「建议上」的线,进销存就从「锦上添花」变成「刚需」。
下面按规模一个个看。
第一档:个体户 / 摆摊 / 路边小店
典型代表:水果摊、煎饼摊、报刊亭、小卖部、修车铺
特征
- 一个人 / 夫妻俩干
- SKU 几十种,绝大多数靠脑子记
- 一手交钱一手交货为主,赊账少
- 每天交易二三十笔
- 进货周期短(一两天补一次)
要不要上?
不需要。
理由:
- 工具成本(哪怕几百块年费)和带来的效率提升不成比例
- 老板一个人脑子能装下所有货品
- 没有员工监督问题
- 进出货周期短,根本没什么「账期」「应收」需要管
替代方案
- 一个小本子记每天进货、卖货
- 微信收款里看每天流水
- 一张大表汇总每月毛收入和毛利
老张的菜摊就是这一档(参见第 01 篇)。
例外情况:如果你的小店其实在做「微商团购」「社区团购」,每天要分单、要按楼栋送,这时候就不是「街头小铺」逻辑了,已经接近第二档。
第二档:夫妻店 / 单店零售 / 小批发
典型代表:社区超市、烟酒店、药店、五金店、服装店
特征
- 老板 + 1-3 个员工
- SKU 几百到几千
- 有少量赊账客户、月结客户
- 每天交易五六十到一两百笔
- 单店年营业额 50 万 - 500 万
要不要上?
强烈建议上,但选轻量版本就够。
理由:
- SKU 一上百,靠脑子记不住,靠 Excel 又跟不上实时
- 多个员工同时进出货,得有权限和留痕
- 月结客户、应收账款必须管
- 月底盘库存,没系统就是噩梦
怎么选
- 一套基础进销存(云端 SaaS,年费 1000 - 5000)
- 配一台收银设备 + 扫码枪 + 小票打印机
- 不需要财务模块,账记好交给会计代理记账
重点功能清单
- 商品档案(带条码 / SKU 管理)
- 进货 / 销售 / 退货单据
- 实时库存
- 客户档案 + 应收账款
- 简单报表(每日销售、毛利、库存预警)
第 01 篇里老王的五金店就是这一档。
第三档:多店 / 多仓 / 小连锁
典型代表:3-10 家分店的连锁餐饮、烘焙、便利、母婴、服装
特征
- 总部 + 多家门店
- 中央仓 + 各店小仓
- 员工 20-100 人
- 单店有店长、有分级权限需求
- 总营业额 1000 万 - 5000 万
要不要上?
必须上,而且要选「连锁版」。
理由:
- 没系统,多门店调拨完全乱套
- 总部要看「全店实时销售」,不能等月底报表
- 各店之间的库存调配、商品价格、促销活动需要统一管控
- 老板一个人盯不过来,必须靠数据看板
怎么选
- 连锁版云进销存(年费 5000 - 3 万)
- 配收银 + 会员系统 + 微信小程序(可选)
- 总部一套看板,各店一个收银端
- 一般还要单独配一套财务
重点功能清单(在第二档基础上加)
- 多门店组织架构(总部 / 区域 / 门店权限分明)
- 多仓库调拨(中央仓 → 各店 / 店间调拨)
- 统一商品库(一次修改全店生效)
- 会员体系(跨店通用、积分、储值)
- 门店日报 / 周报自动汇总
- 促销活动统一发布
老黄的三家烘焙店就是这一档的下沿,老郑十二家便利店是这一档的上沿。
第四档:中型连锁 / 区域批发商 / 经销商
典型代表:30+ 门店的连锁、地市级批发商、品牌经销商
特征
- 总公司 + 多个区域 + 多个仓库
- 员工 100-500 人
- 上游对接厂家、下游对接小店或终端消费者
- 单一品类深度运营 或 多品类组合销售
- 年营业额 5000 万 - 几个亿
要不要上?
必须上,且需要选「连锁 + 经销」复合版本,或考虑轻量 ERP。
理由:
- 上下游账期复杂——给厂家是预付 / 月结 / 季结,给客户是赊销 / 月结 / 票期
- 价格体系复杂——分销价、零售价、VIP 价、大客户专项价
- 业务员管理——拜访路线、订单分配、提成核算
- 仓储分级——总仓、区域仓、门店仓、车销仓
怎么选
- 行业垂直进销存(医药 / 服装 / 食品 / 建材专版,年费 3 万 - 15 万)
- 或者「进销存 + 财务 + 简单 CRM」组合
- 一般要请实施顾问、做定制开发
- 内部要有 IT 专员或外包运维
重点功能清单(在第三档基础上加)
- 多级价格体系(按客户等级、地区、订货量自动算价)
- 业务员管理(订单归属、提成核算、拜访打卡)
- 车销 / 访销 / 直销多种模式
- 应收账龄表 + 信用额度控制
- 多公司 / 多账套
- 与上游 / 下游系统对接(EDI、API)
第五档:集团企业 / 上市公司
典型代表:上市公司、跨省份连锁、上游品牌商
特征
- 多公司、多地区、多业务条线
- 员工上千
- 有生产、有研发、有完整的财务、HR、法务
- 年营业额 5 亿以上
要不要上?
早就不是「要不要进销存」的问题,而是「上什么 ERP」的问题。
进销存只是 ERP 的一个模块。这一档已经不在我们这篇的讨论范围。
代表性产品:SAP S/4HANA、Oracle NetSuite、用友 NC、金蝶云·苍穹。
配图:五档生意的工具选择
三个特殊情况,单独说一下
1. 做电商的小老板
哪怕你只有一个人、卖一件商品——只要你在淘宝/拼多多/抖音/小红书上挂了店:
- 一天可能爆几百单
- 多平台库存要同步
- 退货退款、客服售后
必须上一套带电商对接的进销存(俗称 ERP 或 OMS)。
代表产品:旺店通、聚水潭、马帮 ERP。
2. 做团购 / 社区团购的小老板
虽然你看起来像个夫妻店,但因为:
- 一波团购可能 200 单
- 货款是预收的(顾客先付)
- 要按团长、按楼栋分拣
至少要上一套「轻量进销存 + 团购管理」工具,不然爆单一次就崩。
3. 做加工的小老板(卤味、烘焙、五金加工)
第 43-48 篇会专门讲。简单结论:普通进销存不够,要选支持「组装/拆分/配方」的版本。
三种「上了反而是坑」的情况
不是所有「上系统」都是好事。下面三种情况,建议你先别急着上——
情况一:店里只有你一个人,你又是个能记账的老手
工具是给「事多到记不过来」的人用的。如果你脑子还跟得上、记账还很顺手,硬上一个系统反而拖慢节奏。
情况二:生意正在剧烈变化(转型期、刚开业、试错期)
这种时候,业务流程都还没定,先上系统等于「在流沙上盖楼」。先把业务跑顺,再说工具。
情况三:老板自己不愿意学、不愿意用
进销存的核心是「老板看数据」。如果老板自己不看,员工也不会认真录,最后系统里全是垃圾数据,还不如不上。
一个简单决策树
结尾
那天交流会,三个老板争了半天,最后我跟他们说了一句话——
小赵不该上 3 万的系统,老黄三年前就该上、老郑十年前就该上。 一句话:工具要跟生意匹配,不是越贵越好,也不是越省越聪明。
记住一个原则:当你的生意复杂度超过你的脑容量时,系统就该上场了。
留个问题给你:
按本文五档分类,你的生意在第几档?现在用的工具匹配吗?欢迎留言聊聊。
下一篇预告:《没有进销存的公司,每天在偷偷亏哪些钱》——把「没系统」的真实损失算给你看,每一笔都触目惊心。
06 没有进销存的公司,每天在偷偷亏哪些钱?(7 笔账一次算清)
系列第 06 篇 · 入门扫盲
老吴的「糊涂账」
老吴在县城做建材,主要卖瓷砖和地板,开了 9 年,三家店、两个仓库、18 个员工。
他一直觉得自己生意做得还行——年营业额 1200 多万,毛利 20% 多。算下来一年怎么也赚个一两百万。
直到 2023 年他终于上了系统,半年后做了一次「事后复盘」:把过去三年的损耗、漏单、错账、库存差异,全部用现在的系统反推回去算了一遍。
最后算出来的数字,他自己都不敢信:
每年至少漏掉 30 - 50 万的利润。
不是有人偷,也不是有人贪,而是一堆细小的漏洞,每天每天地往外渗钱——只是以前没系统,看不见。
这一篇,我们就把「没系统的公司」每天在偷偷亏的钱,一笔一笔摆出来。
总共七笔账,每一笔都在出血
第一笔:库存差异损失
典型场景:账上 200 块,实际盘下来 178 块,差 22 块。
差的那 22 块到哪去了?没人知道。可能是:
- 卖了忘登记
- 顾客顺走
- 员工拿了
- 退货没入账
- 盘点本身数错
老吴店里平均每月盘库存差异 2-3 万的货值,按 20% 毛利算,一年蒸发 6-7 万利润。
没系统的代价:每次都是「就这么算了」「下个月再说」「年底大盘点再处理」。
有系统的好处:
- 每笔出入库都留痕,可以倒查
- 差异超过阈值自动报警
- 月度循环盘点替代年度大盘,差异及时纠正
第二笔:售价漏开 / 错开
典型场景:
- 标价 88,员工随口算成 80
- 客户压价压到 78,老板默许,但系统里没改
- 促销活动给某客户打了九折,没人记得
- 老顾客来了「老规矩」,员工自己定了价
老吴店里抽查过一周的销售单据,发现平均每张单子的售价误差 1-3%——单看不多,但乘上一年 1200 万营业额,就是12 - 36 万的隐形损失。
有系统的好处:
- 商品价格预设、不允许随便改
- 折扣有权限——员工只能打到 95,店长打到 90,老板才能更低
- 改价留痕,谁改的、改了多少、几点几分
第三笔:客户欠款变坏账
典型场景:
- 张老板从 2021 年欠到 2023 年,欠 12 万
- 你以为他会还,他以为你忘了
- 等他公司一关门,钱永远拿不回来
老吴店里有 30 多个月结客户,过去三年至少有 3-4 笔坏账,累计 25 万左右。
没系统的代价:
- 想不起来谁欠多久
- 没有催收节奏
- 没有信用额度,新单照下、欠款越垒越高
有系统的好处:
- 应收账龄表——一眼看出谁欠了 3 个月、6 个月、12 个月
- 信用额度——某客户累计欠款超过 5 万,自动不让下新单
- 自动催收提醒——账期到期前 7 天自动短信
第四笔:采购漏付 / 重付
典型场景:
- 供应商月底来对账,老吴发现:「咦,这单我打过款了啊?」 对方说没收到。一查,确实没付。
- 反过来——某笔款付了两次,对方没说,老吴也没发现,直到半年后供应商业务员换人,对账时才退回来。
老吴粗略估算,每年因为采购对账不清,多付 / 漏付 / 慢付至少5-8 万的损失(包括因此影响的折扣、信誉、关系)。
有系统的好处:
- 每笔采购单对应一笔应付,付款时自动核销
- 重复付款会预警
- 月底对账有标准报表,不靠脑子记
第五笔:滞销 / 过期损失
典型场景:
- 进了 200 平米的某款瓷砖,一年才卖 30 平米,剩下的款式已经被新款替代——只能五折甩
- 进了一批硅藻泥,保质期 18 个月,全部囤在仓库,到期前突击促销也没卖完,最后报废
老吴店里每年至少 30-50 万的货「死」在仓库里——不是被偷,是没人盯着卖。
没系统的代价:
- 不知道哪些货「半年没动」
- 不知道哪些货「快过期了」
- 等老板巡视仓库才发现,往往已经太晚
有系统的好处:
- 滞销报表:90 天未动销的商品自动列表
- 效期预警:到期前 60 天 / 30 天 / 7 天分级提醒
- 库存周转率分析:哪些品类该砍掉、哪些该多备
第六笔:员工飞单 / 截单
典型场景:
- 大客户找到老员工小李,小李说「这个我私下卖给你便宜」,单子没进店里
- 退货退款没退到公司账上,进了员工口袋
- 给客户打的折扣,实际收款多收了,差额员工拿走
老吴说,飞单是他最难启齿的损失——一年至少 5-10 万从员工手里漏掉。
没系统的代价:
- 老员工掌握客户资源,老板查不到细节
- 退款流程靠员工自觉
- 折扣权限模糊
有系统的好处:
- 客户档案归属公司,不属于个人
- 退款必须走系统、必须有审批
- 折扣权限分级,所有动作留痕
- 月度异常报表(比如某员工退货率特别高、折扣率特别低)能挖出蛛丝马迹
第七笔:决策延迟造成的机会损失
典型场景:
- 某款地板突然好卖,没及时补货,等老吴发现已经断货半个月,错过旺季
- 某供应商的进货价偷偷上调了 8%,老吴一个月后才注意到,损失了一波利润空间
- 某区域门店一直亏钱,但具体亏在哪不清楚,又拖了一年才关店
老吴说这笔账最难算——但保守估计每年也至少 10-20 万的机会损失。
没系统的代价:
- 数据要靠人工汇总、汇总要等
- 等汇总出来,时机过了
有系统的好处:
- 实时数据看板——爆款立刻发现
- 进货价波动自动对比
- 门店日报、周报自动生成
- 异常波动自动预警
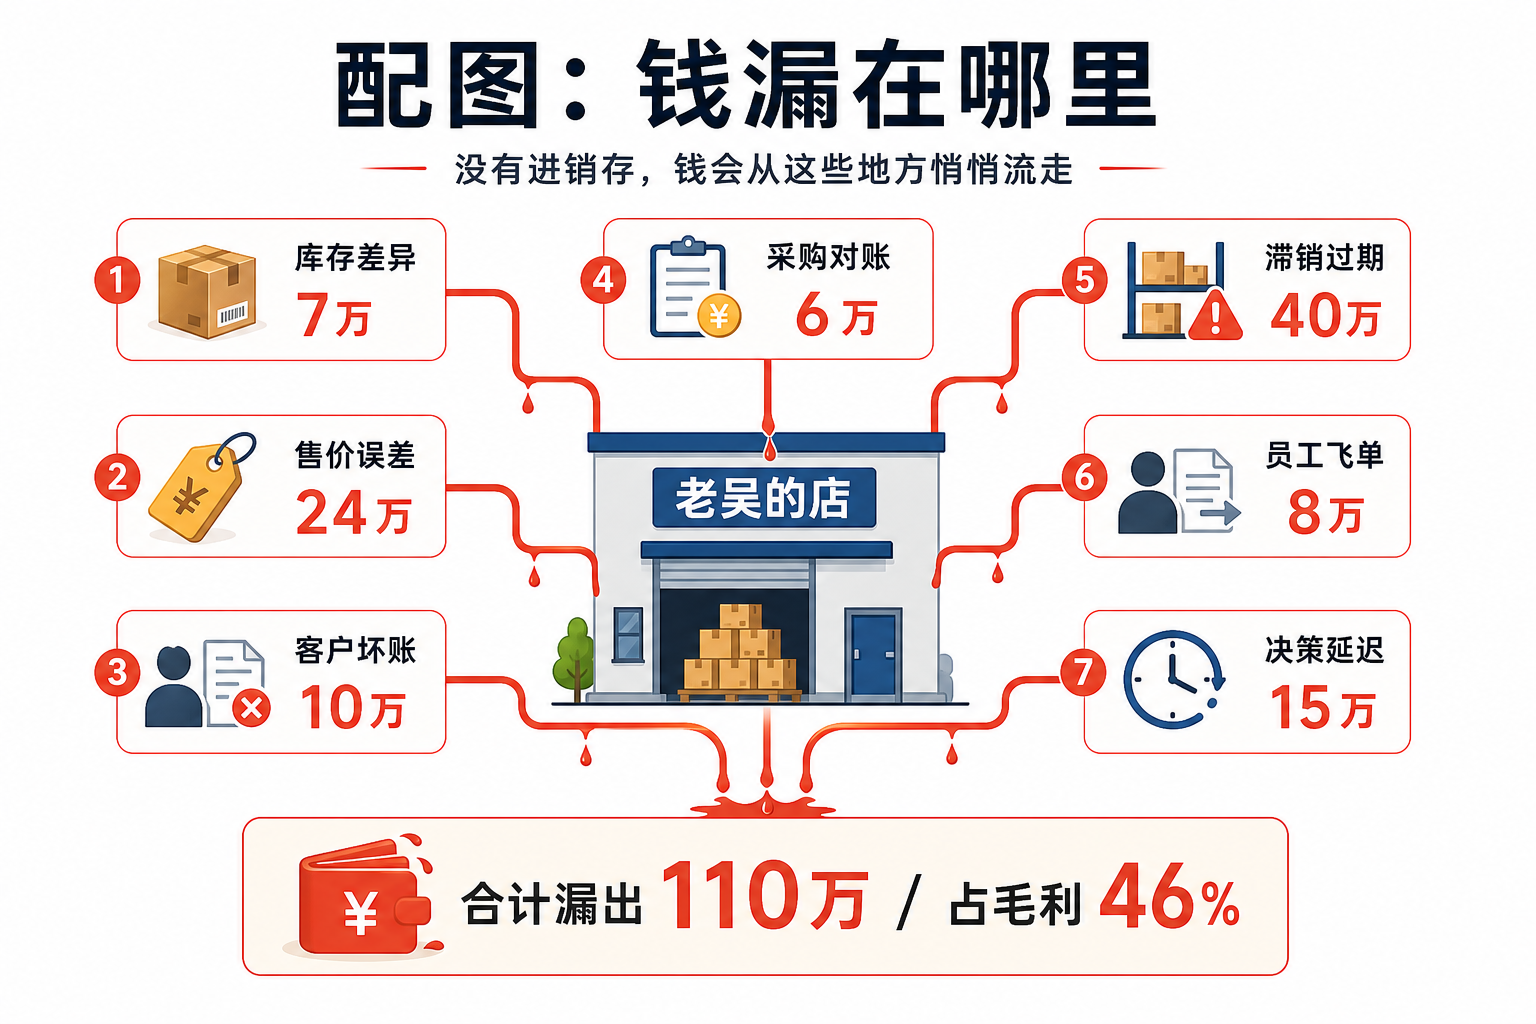
把账加起来:老吴一年漏多少
| 漏点 | 老吴年损失(保守) |
|---|---|
| 库存差异 | 6 - 7 万 |
| 售价误差 | 12 - 36 万 |
| 客户坏账 | 8 - 10 万(25 万 / 3 年) |
| 采购对账漏付重付 | 5 - 8 万 |
| 滞销 / 过期 | 30 - 50 万 |
| 员工飞单 | 5 - 10 万 |
| 决策延迟机会损失 | 10 - 20 万 |
| 合计 | 76 - 141 万 / 年 |
哪怕我们把上下限都取最低,一年漏掉 70 多万。
老吴年营业额 1200 万,毛利 20% 就是 240 万。
漏掉的 76 万,等于他全部毛利的 30%——这就是「没系统」的真实代价。
配图:钱漏在哪里
一个真实的对比
老吴 2023 年上系统,2024 年开始全面跑通。我们对比一下他两年的几个关键数:
| 指标 | 2022 年(没系统) | 2024 年(有系统) |
|---|---|---|
| 年营业额 | 1200 万 | 1380 万(+15%) |
| 库存盘点差异率 | 2.8% | 0.4% |
| 应收账龄 > 6 月占比 | 18% | 4% |
| 滞销品占比 | 12% | 5% |
| 员工销售异常报警 | 0(不知道) | 月均 3-5 次 |
| 净利润 | 估算 110 万 | 实际 175 万 |
净利润增加了 65 万——这还没算上更准的成本核算、更及时的补货等长期效应。
老吴当初花的那套系统年费是 1.5 万。
自检:你的店漏了几笔
下面 7 道选择题,请认真回答:
- □ 你能在 30 秒内说出"现在仓库里 XX 商品还剩多少"
- □ 你的销售员卖给客户的价格,都是系统预设的,没法随便改
- □ 你能拉出一份"哪些客户欠款超过 3 个月、共欠多少"的清单
- □ 你每个月跟每个供应商对账,都有标准流程,不靠脑子记
- □ 你能列出"过去 90 天没卖过一件"的滞销商品清单
- □ 你的员工每次退款 / 打折 / 改价,老板都能在系统里看到
- □ 你每天 / 每周能看到自动生成的销售、库存、毛利报表
打 √ 越少,说明你漏的越多。
- 0-2 个 √ → 你的店大概率正在漏 20% 以上的利润
- 3-5 个 √ → 还有改进空间,漏 5-10%
- 6-7 个 √ → 系统已经在帮你守钱了
一个常见反驳:「我用 Excel 也能管」
很多老板会说:「我用 Excel 也能管这些。」
理论上可以,但实际上:
- Excel 没法多人同时编辑(多店尤其崩)
- Excel 没法实时——老板要看库存得等会计每天发邮件
- Excel 没有权限——员工能看到老板成本价
- Excel 容易错——一个公式错位全表崩
- Excel 没有预警——滞销、欠款、断货你得自己天天看
Excel 能记账,不能管账。
记账只是把数据存下来,管账还要看趋势、设预警、控权限、自动汇总——这才是进销存系统真正的价值。
结尾
老吴现在常跟同行说一句话:
系统每年花我 1 万 5,但帮我守住 60 万。 这账,初中生都会算。
很多老板舍不得花几千几万的年费,却愿意每年悄悄漏掉几十万——不是因为不会算账,是因为根本没意识到自己在漏。
希望这一篇,能让你看见那些一直在偷偷流走的钱。
留个问题给你:
上面 7 道自检题,你打了几个 √?把数字留在评论区,看看大家平均水平在哪。
下一篇预告:《SKU、SPU、条码、货号有啥区别》——这几个词搞混过的老板,多少都被店员忽悠过。第 07 篇一次讲清。
核心概念
07 SKU、SPU、条码、货号有啥区别?一篇讲透(附商品档案自检)
系列第 07 篇 · 核心概念
老孙被店员忽悠的两万块
老孙在做服装批发,去年招了个新店员小王。
有一天他听见小王跟客户讲:「我们这款卫衣,SKU 一共 12 个。」
老孙在旁边听得云里雾里。他做服装 15 年,从来只说「款式」「号码」「颜色」,从没听过什么 SKU、SPU。
等客户走后,他不好意思问小王,回家偷偷百度。
结果一查吓一跳——光是这一周,他和小王对商品的描述就有三处对不上:
- 小王说库存有「20 个 SKU 的款」,老孙以为是 20 个款式,其实是 20 种「款 + 色 + 码」的组合
- 小王报的「这款货号 SW2310」,和老孙记账本上的「秋装黑色 M 码」根本对不上
- 客户问条码能不能贴到外箱,小王说「条码就是货号」——结果出货时仓库扫不出来,整批货被退回
最后这一来一回,老孙损失了 2 万多,全因为这四个词没分清。
这一篇,我们就把 SKU、SPU、条码、货号 一次讲透。
先一句话各自定义
| 名词 | 一句话理解 | 类比 |
|---|---|---|
| SPU | 商品「款」的最小单位 | 一个家族姓氏 |
| SKU | 商品「卖出去要扫码」的最小单位 | 家族里每个具体的人 |
| 货号 | 老板和员工内部用的编号 | 这个人的工号 |
| 条码 | 扫码枪能读出来的那串数字 | 这个人的身份证号 |
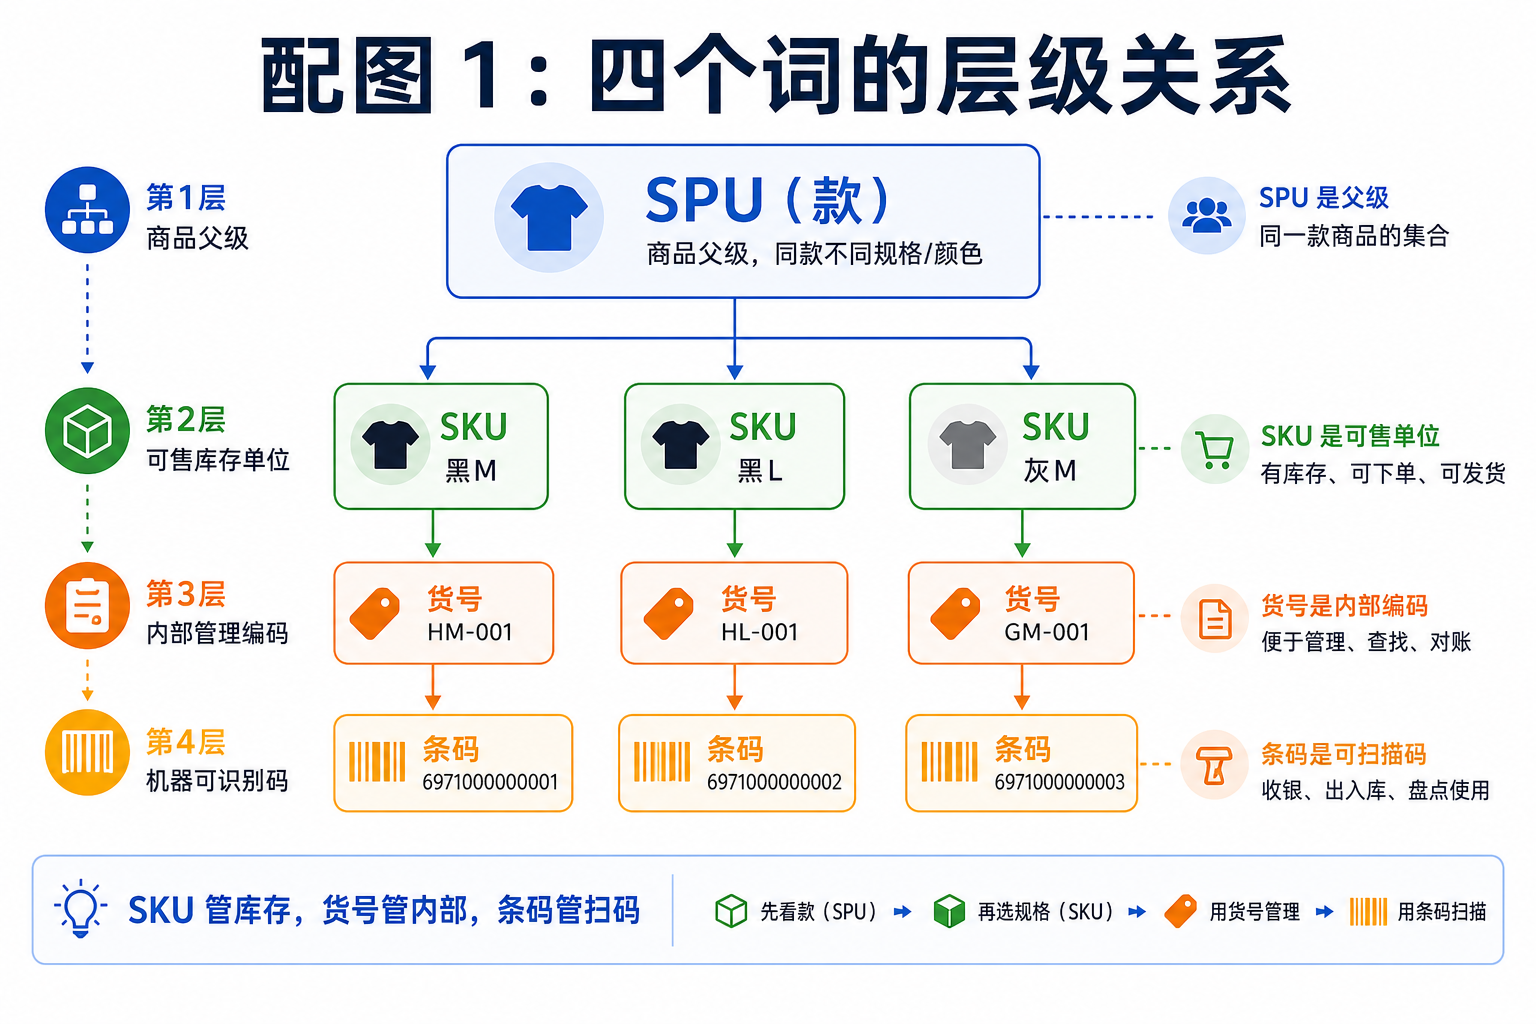
记住这一个比喻:一个家族姓「李」(SPU),里面有「李大、李二、李三」(多个 SKU),每个人有工号(货号)、有身份证号(条码)。
下面挨个详细讲。
1. SPU:一个商品「款」
SPU 全称 Standard Product Unit,标准化产品单元。
通俗讲,就是「一款货」。
举例:
- 老孙卖的「2023 秋款圆领卫衣」是一个 SPU
- 苹果的「iPhone 15 Pro」是一个 SPU
- 老王店里的「304 不锈钢内六角螺丝 M8x30」是一个 SPU
SPU 关心的是「这是什么款 / 什么型号」,不分颜色、不分尺码、不分容量。
消费者看到的商品页(淘宝、京东、拼多多上)通常是一个 SPU。
2. SKU:每一种具体「能单独卖」的组合
SKU 全称 Stock Keeping Unit,库存计量单位。
通俗讲:SKU = SPU + 所有规格属性的组合。
回到老孙的卫衣:
- 一款卫衣(SPU)
- 颜色:黑、白、灰(3 种)
- 尺码:S、M、L、XL(4 种)
- SKU 数量 = 1 × 3 × 4 = 12 个
也就是说,「黑色 S」是一个 SKU,「黑色 M」是另一个 SKU,「灰色 XL」又是一个 SKU。
每一个 SKU 都有自己独立的库存数量——黑色 M 卖光了不代表黑色 L 也没了。
仓库、库存表、进销存系统里管的,都是 SKU,不是 SPU。
为什么要分 SPU 和 SKU
举个反例:你去服装店买一件衣服,问「这款还有吗?」
- 如果店员只回答「款式还有」(SPU),你拿到结账才发现没你的码——白跑一趟
- 如果店员说「这款黑色 M 码没了,灰色 M 还有 3 件」(SKU),你就能立刻决定
SPU 是「款」的视角,SKU 是「库存」的视角,两个都不能少。
不同行业的 SKU 维度举例
| 行业 | 一个 SPU 拆出 SKU 的维度 |
|---|---|
| 服装 | 颜色 × 尺码 |
| 鞋 | 颜色 × 尺码 × 宽度(部分) |
| 食品 | 口味 × 规格(500g/1kg) |
| 饮料 | 规格 × 包装(瓶装/罐装) |
| 美妆 | 色号 × 容量 |
| 家电 | 颜色 × 内存(手机)/ 功率(吹风机) |
| 五金 | 材质 × 规格(直径 × 长度) |
| 药品 | 剂型 × 规格 × 包装(10片/30片) |
3. 货号:老板和员工的「内部代号」
货号是老板自己定的内部编号,给员工、给仓库、给老板自己用的。
格式完全自由:
- 老孙的卫衣货号叫「SW2310-001」(SW=卫衣,2310=23 年 10 月,001=款号)
- 老王的螺丝货号叫「M8X30-304」
- 餐饮店的菜品可能叫「C001」「C002」
货号的核心特征:
- 老板自己定,没有外部强制规则
- 主要在内部流转——员工沟通、调货、收银
- 一个 SPU 可以一个货号,也可以每个 SKU 一个货号
通常做法:
- 简单管理:一个 SPU 一个货号,颜色尺码靠后面加后缀(如 SW2310-001-黑M)
- 精细管理:每个 SKU 一个独立货号
货号的设计原则
一个好货号,应该满足三点:
- 能看出品类——SW=卫毛衣,TX=T 恤,KZ=裤子
- 能看出时间——2310=23 年 10 月
- 不超过 12 位——太长员工记不住
4. 条码:全世界扫码枪都认的「身份证」
条码(Barcode)是商品身上那串黑白条纹下面的数字。
最常见的两种:
- EAN-13(13 位):国际通用,中国商品一般以 690-699 开头
- UPC-A(12 位):北美用得多
条码的特征:
- 唯一性:理论上全世界一个条码对应一个 SKU,绝不重样
- 要花钱注册:在中国,要从中国物品编码中心申请「厂商识别码」,每年几百到几千
- 机器友好:扫码枪一扫就能识别,比手动输入快十倍
货号 vs 条码:很多老板搞混的地方
| 维度 | 货号 | 条码 |
|---|---|---|
| 谁定的 | 老板自己 | 国家编码中心统一分配 |
| 在哪用 | 店里内部 | 全世界都能扫 |
| 格式 | 自由 | 固定(EAN-13 等) |
| 是否唯一 | 你自己保证不重复就行 | 全球唯一 |
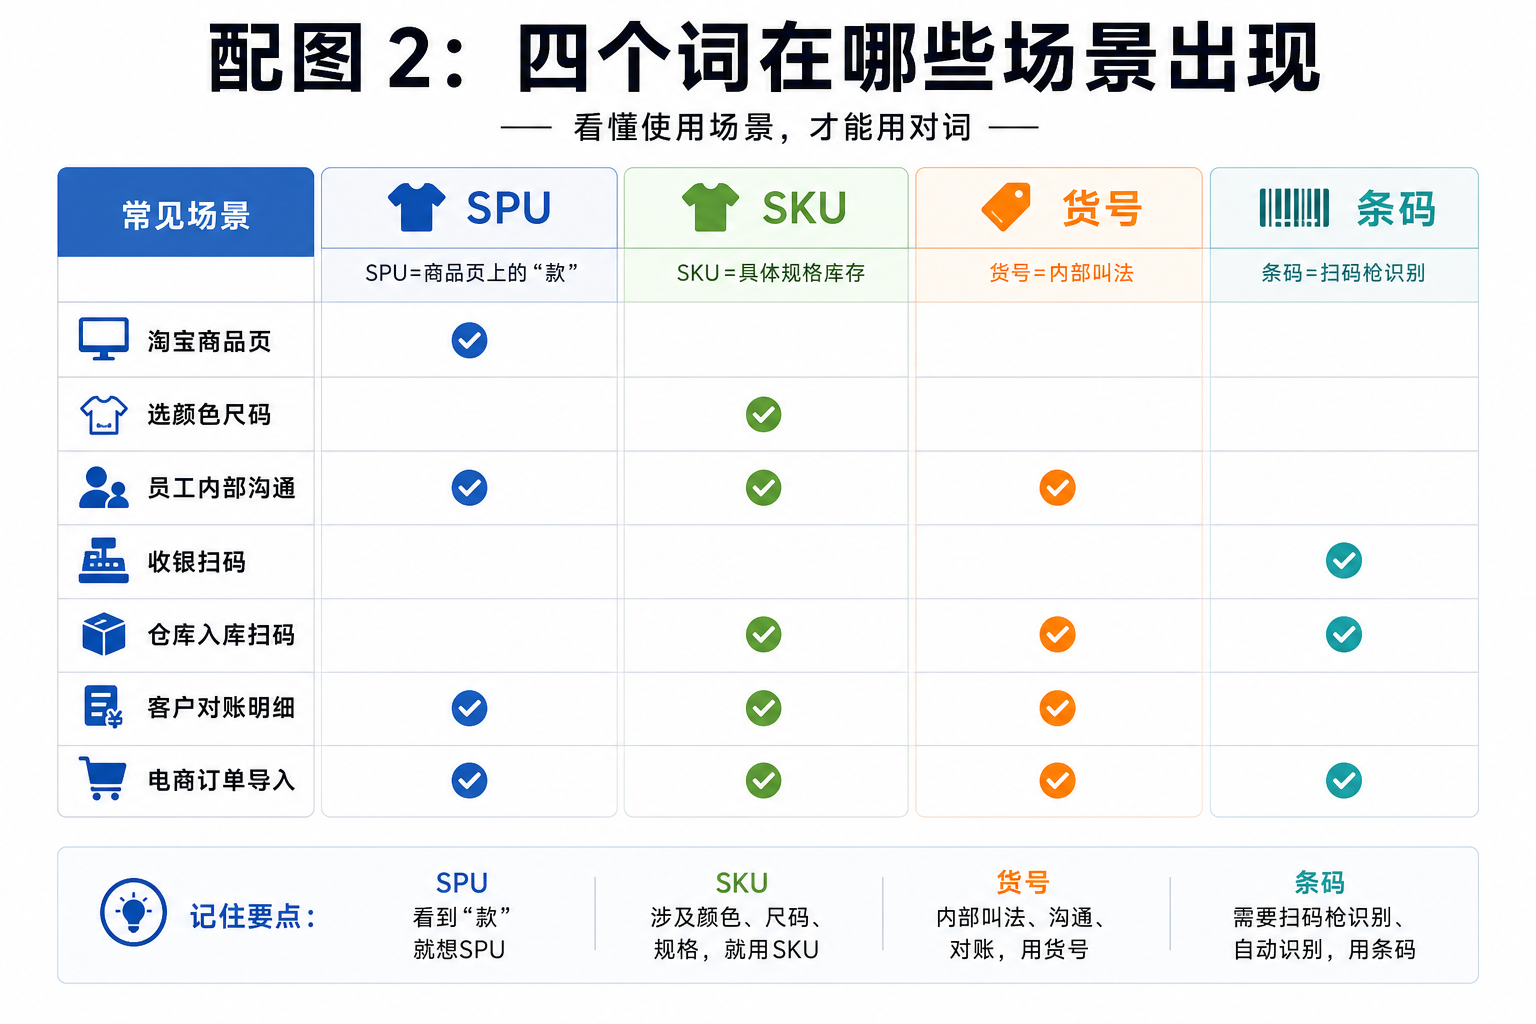
| 主要场景 | 收银、对账、员工沟通 | 仓库扫码出入库、电商对接 |
一个商品有几个码
正经做法:
- 一个 SKU = 一个货号 + 一个条码
- 厂家出厂时,外包装就印好条码
- 老板进货时,自己再分配一个货号(便于内部记忆)
两个码是配套的,不是替代关系。
很多小老板偷懒,只用货号不用条码——结果就是扫码枪没法用,每天人工录入、错单频出。
5. 还有几个相关词,顺便说清
商品 ID
系统里数据库主键,一般是个长串数字(如 1024876543)。
用户、老板都不用直接看,是系统内部用的。
批次号
同一个 SKU,不同时间进货的不同批次。比如:
- 「2024-03 批次的牛奶」效期到 6 月
- 「2024-05 批次的牛奶」效期到 8 月
是 SKU 之下、为了管效期 / 追溯 / 召回而引入的更细维度。第 14 篇会专门讲。
序列号
每一件商品独有的编号,精确到「这一台 / 这一件」。
适用于:手机、电脑、家电、奢侈品、电动车——单件价值高、需要售后追溯的。
每一台 iPhone 都有一个唯一的 IMEI 号,那就是序列号。第 14 篇一并讲。
规格 / 单位 / 包装
不同的「卖出方式」会让 SKU 进一步拆分:
- 一瓶可乐 = 一个 SKU
- 一箱 24 瓶可乐 = 另一个 SKU(即便里面的可乐是同一款)
为什么?因为单价、毛利、库存表现都不同,得分开管。
第 13 篇会专门讲单位换算。
配图 1:四个词的层级关系
配图 2:四个词在哪些场景出现
三个老板最常踩的坑
坑一:把 SPU 当 SKU 管
老孙以前的做法:「这款卫衣库存 100」。
但顾客买的是「黑色 M」,库存 100 里只有 4 件是「黑色 M」,其他全是别的颜色尺码。
结果:顾客下单,发不出货,骂街退款。
修正:进销存系统里所有的库存数字都必须按 SKU 算,绝不按 SPU 算。
坑二:货号设计太随意
很多小店货号是这样的:
- 001、002、003……
- 卫衣 1、卫衣 2、卫衣 3
到品类多起来,老板自己都记不住哪个号对应哪个。
修正:货号一开始就要有「品类码 + 时间 + 序号」的规则,写一份《货号编码规则》贴墙上。
坑三:用货号代替条码
「我们店里自己用就行,不用条码。」
短期看省事,长期看灾难:
- 收银只能手动输入,慢且容易错
- 仓库扫不了码,盘点是噩梦
- 哪天想接电商、想接物流,全部要重做
- 厂家给的箱码、件码扫不上,每次收货全靠人工核对
修正:哪怕厂家不提供条码,自己用条码打印机给每个 SKU 打一份贴上。
老孙的小自检:你的店是哪一档
- 能不能说出店里现在有多少个 SPU、多少个 SKU?
- 不能 → 商品档案还没规整
- 每个商品有没有唯一货号?规则统一吗?
- 没有 → 内部沟通靠脑子,容易出错
- 每个 SKU 有没有条码?扫码枪能不能扫出来?
- 没有 → 收银和库存效率永远上不来
三个全答「有」,商品档案基本算合格。
一个进阶思考:为什么 SKU 越精细越好(但也别过度)
「精细」的好处:
- 库存准
- 销售数据准(哪个码好卖一目了然)
- 退货退到正确 SKU 上
「过度精细」的代价:
- 商品档案爆炸(一个 SPU 拆成 100 个 SKU,维护成本高)
- 录单慢(每次都要选规格)
- 报表难看(密密麻麻全是细分)
经验法则:
- 凡是「单价不同」的,必须拆 SKU
- 凡是「成本不同」的,必须拆 SKU
- 凡是「客户会指定要某种规格」的,必须拆 SKU
- 否则,归在一个 SKU 下也行
结尾
老孙现在再听小王说「12 个 SKU」,能淡定接话:「黑色 M 还剩几件?」
四个词分清楚,不只是听懂行话,而是真正能管住生意。
这是进销存的第一块基础地基——下一篇我们继续往下挖:「库存」这一件事,其实也有四种讲法。
留个问题给你:
你的店里现在用的是货号 + 条码双轨制吗?还是只用其中一种?欢迎留言说说踩过的坑。
下一篇预告:《实物 / 账面 / 可用 / 在途库存全解析》——库存这俩字,老板一般都说不全四种讲法。
08 实物/账面/可用/在途,四种库存是什么?一篇讲透(附场景对照表)
系列第 08 篇 · 核心概念
老钱被四个数字搞晕了
老钱在义乌做小商品批发,去年上了系统,第一个星期就被一个问题困住了——
同一个商品「圣诞挂件 A001」,他在系统里能看到四个完全不同的库存数字:
- 实物库存:1200
- 账面库存:1245
- 可用库存:890
- 在途库存:500
老钱挠头:到底信哪个?
他打电话给我,开口第一句:「这软件是不是有 bug?四个数都不一样啊?」
我说:「不是 bug,是你的库存原本就有四个不同的状态——以前没系统,你只看见一个数(其实是估出来的),现在系统把每个状态都拆给你看。」
这一篇,我们就把库存的四种讲法一次讲透。
先打个比方:仓库 = 你的银行卡
老钱不太懂仓库术语,但他懂银行卡。
我跟他打比方:
| 库存 | 银行卡上对应 |
|---|---|
| 实物库存 | 真正能从 ATM 取出来的现金 |
| 账面库存 | 银行账单上显示的余额 |
| 可用库存 | 能立刻刷出去的余额(扣掉冻结的) |
| 在途库存 | 别人转给你、还没到账的钱 |
银行卡余额你看似简单,其实平时也悄悄分成这四种状态—— 你 ATM 能取的钱 ≠ 账单显示的钱 ≠ 能刷的钱 ≠ 真正属于你的总钱。
仓库也一样。
1. 实物库存:仓库里真的有多少
定义:此时此刻,仓库里实实在在能摸得到的货数量。
举例:
- 老钱仓库里圣诞挂件 A001,站在仓库里数一遍,是 1200 个。
- 这就是实物库存。
怎么得来的
- 最准的办法:人工盘点(一个个数)
- 次准的办法:扫码枪扫一遍
- 最不准的办法:根据进销账推算
实物库存的特征:
- 唯一的「真相」
- 但获取成本高——盘点一次要停业、要加班
- 一般每月 / 每季度 / 每年才能盘一次
划重点:实物库存是「真理」,但平时你看不到它,看到的都是账面库存。
2. 账面库存:系统里显示的数
定义:系统根据「上次盘点的数 + 每一笔进出货记录」算出来的库存。
公式:
账面库存 = 上次盘点数 + 累计进货 - 累计销售 - 累计调出 + 调入 - 损耗
举例:
- 上次盘点:1000 个
- 后来进了 500
- 卖了 230
- 调出去 25
- 系统算出来:1000 + 500 - 230 - 25 = 1245
这个 1245,就是账面库存。
账面库存为什么会和实物库存不一样
如果账面库存永远等于实物库存,那就完美了——可惜永远不会。
差异的常见原因:
- 卖了忘登记 / 登错数
- 退货没入账
- 货被偷 / 内部拿走
- 货损 / 摔坏没记账
- 试用 / 样品发了没扣
- 仓库里货摆错位置,盘点时数漏 / 数重
- 系统操作错(误删单据、改了数量)
账面 - 实物 = 库存差异——第 26 篇会专门讲怎么排查这种差异。
老板该怎么用账面库存
- 平时:作为日常运营依据(要不要补货、能不能接单)
- 月底 / 季度:通过盘点修正成实物数
- 永远记住:账面库存是估算,不是真相
3. 可用库存:能拿去卖的有多少
定义:账面库存里,还没被任何订单 / 任何用途锁定的那部分。
公式:
可用库存 = 账面库存 - 已锁定库存
「已锁定」是怎么发生的
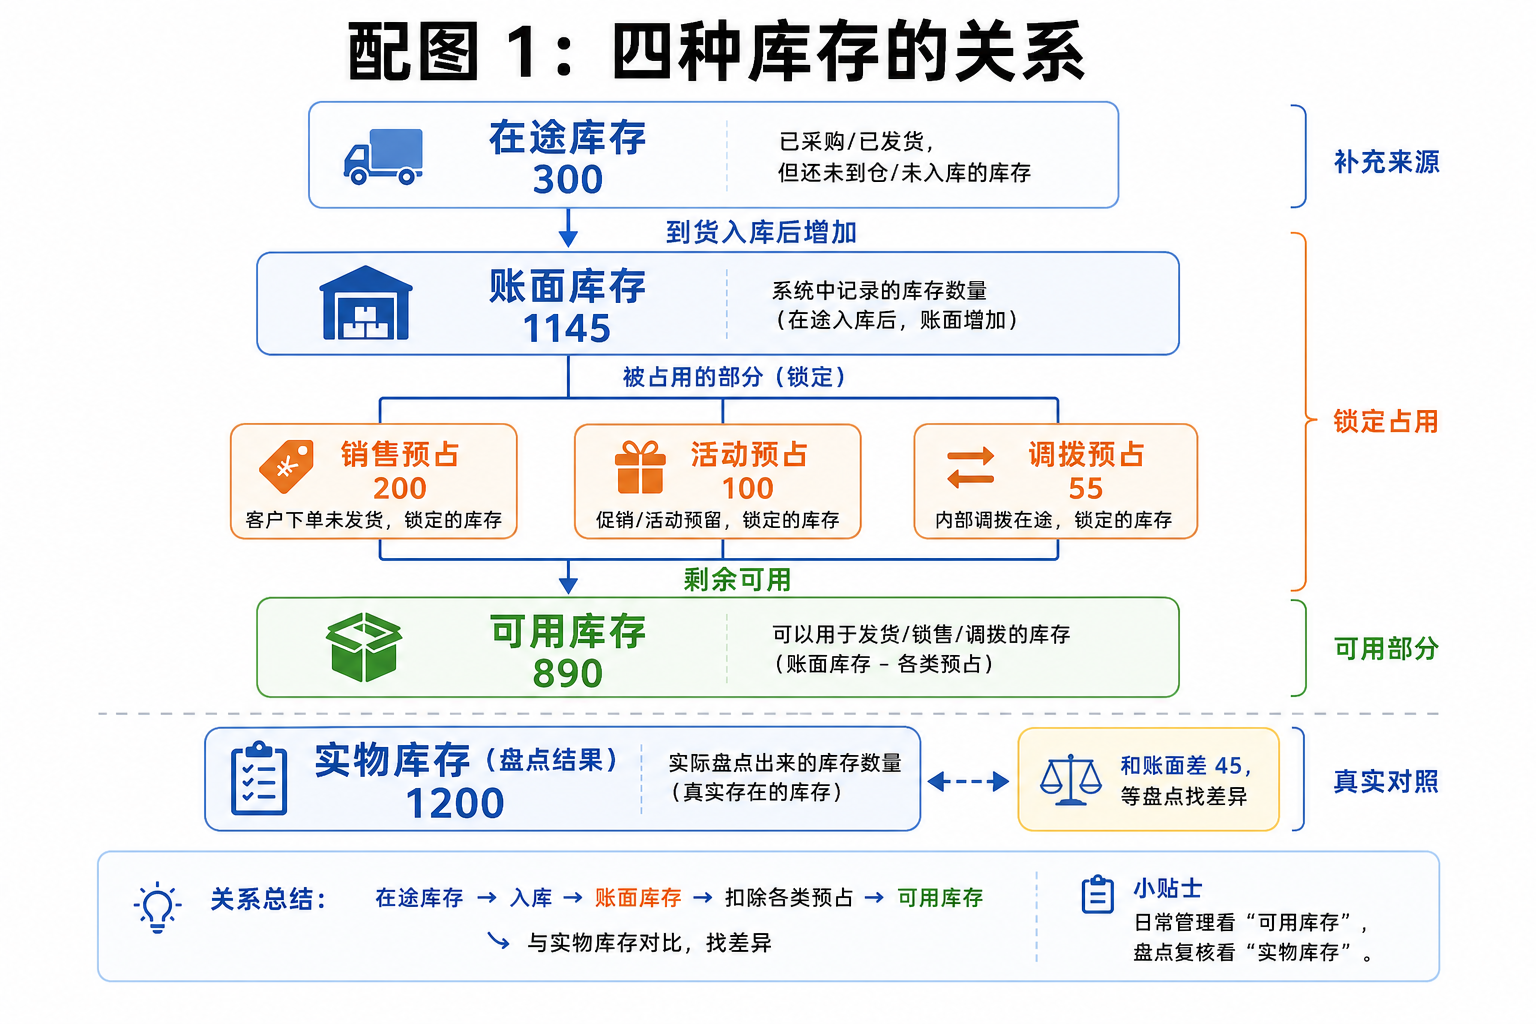
举例,老钱的圣诞挂件 A001 账面库存 1245 个,但是:
- 有一笔订单已经下了 200 个,还没出库(销售预占)
- 有一个促销活动锁定了 100 个做赠品(活动预占)
- 有一笔调拨单,要调到另一个仓库 55 个,还没发(调拨预占)
这些「答应别人但还没真发出去」的,都不能再卖给别人。
所以:
- 账面库存:1245
- 已锁定:200 + 100 + 55 = 355
- 可用库存:1245 - 355 = 890
老钱现在如果接到一个客户问「我要 1000 个」,他不能看 1245 答应——他要看 890。
为什么可用库存最重要
实务中,可用库存才是「能不能卖」的真正依据。
很多老板没系统时,靠账面(甚至靠脑子里的实物估计)答应客户——结果到出货时发现没货,临时调货、临时道歉、临时退款。
有系统后,前台报价 / 接单时看的都是「可用库存」,再也不会超卖。
4. 在途库存:路上还没到的货
定义:已经下了采购单 / 调拨单,货还在路上或还在供应商那边没发的。
举例:
- 老钱上周向义乌另一家厂下了 500 个圣诞挂件 A001 的采购单
- 工厂这周一发货,物流要走 5 天
- 这 500 个,已经付钱(或已下单)但还没到仓库——就叫在途库存
在途库存的两种状态
| 状态 | 含义 |
|---|---|
| 已订未发 | 采购单已下,工厂还没发货 |
| 已发未到 | 工厂已发货,运输途中 |
在途库存为什么要单独统计
理由有三个:
第一:判断「未来 N 天能不能交货」
- 现在可用库存只有 890
- 客户要 1300
- 但在途有 500,预计 5 天后到
- 如果客户能等 7 天,这单接得了
第二:避免重复采购
- 老钱看到可用库存只有 890,觉得不够,下意识就想再下一单
- 但他忘了一周前已经下了 500 在路上——再下就重复了
- 系统里看见「在途 500」,就不会重复采购
第三:资金预算
- 在途库存代表「已经付的钱 / 应付的钱」
- 老钱要做下个月的资金计划,得把这部分算进去
配图 1:四种库存的关系
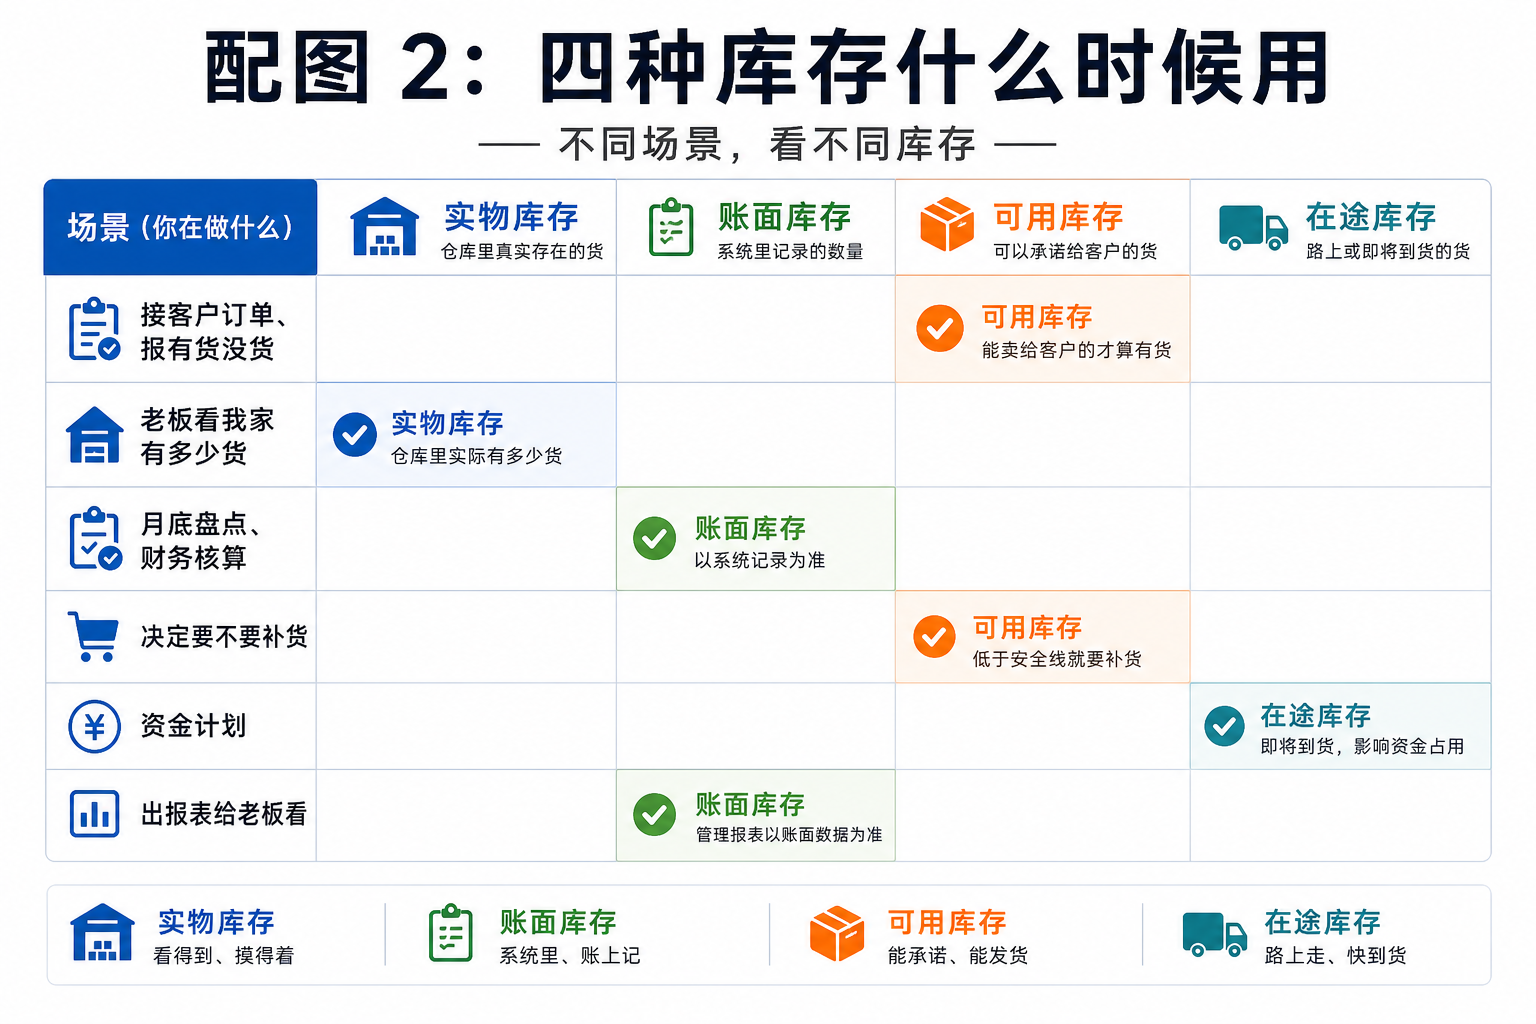
配图 2:四种库存什么时候用
| 场景 | 看哪个库存 |
|---|---|
| 接客户订单、报有货没货 | 可用库存 |
| 老板看「我家有多少货」 | 账面库存 |
| 月底盘点 / 财务核算 | 实物库存(最准) |
| 决定要不要补货 | 可用 + 在途 一起看 |
| 资金计划 | 在途库存(已支出但未到货) |
| 出报表给老板看 | 账面库存(最直观) |
进阶:还有几个变种
理论上只有四种主库存,但实际系统里你可能还会看到这些:
1. 锁定库存(=已锁定 / 已预占)
就是上面 355 那部分。有的系统单独列一列。
2. 残次库存
实物存在但不能正常销售的——破损、过期边缘、瑕疵品。
不能算可用,要单独标注。
3. 寄售库存
货放在你这里,但所有权还是供应商的——卖出去再结款。
不能算自己的库存,但要登记位置。
4. 委外加工在途
发出去给委外厂加工的原料,加工完会返回。
是「在途」的一种,但路径不同。
5. 多仓库存
- 总仓 800
- 一店 200
- 二店 245
- 合计:1245
很多老板没注意,系统里默认看到的是「总库存」,但接单时其实要看「能从哪个仓发」——这是连锁经营最容易踩坑的地方。
五个最常见的老板误区
误区一:「我账上有 1200,怎么不能卖 1200?」
错。账上有 1200,但其中 355 已经被锁了,能卖的只有 890。
误区二:「我盘出来是 1200,但系统显示 1245,肯定是系统错了。」
不一定。系统显示的是账面,账面是根据「单据」算的—— 有可能是单据漏录、有可能是货被偷、有可能是上次盘点本身就错了。 要查差异,不是直接相信哪一边。
误区三:「在途库存我没在意,反正货到了再说。」
错。在途库存帮你做两件事:避免重复采购、判断未来交期。 看似无所谓,实际能省很多冤枉钱。
误区四:「可用库存就是账面库存。」
错。账面库存 ≠ 可用库存。 中间隔着「已锁定」那一层。 小店没赊账没预订时两者相等,规模一大就完全不同。
误区五:「只要盘准了实物,其他都好说。」
错。盘准实物只能保证「某个时刻」库存数对,后续每一笔进出货还得准,账面才能跟得上。 盘点是「修正动作」,不是「一劳永逸」。
老钱的总结
我教完老钱这套,他想了一晚上,第二天给我发了个微信:
我以前以为库存就是一个数。 现在我懂了,库存其实是四个数:
- 一个是真相(实物)
- 一个是估算(账面)
- 一个是承诺(可用)
- 一个是预期(在途)
真懂这四件事的老板,应该睡得更踏实。
我说:「准确说,是不再被自己骗。」
三道自检题
-
你看你的进销存系统时,能区分这四种库存吗?
- 看不出来 → 你的系统功能可能太简陋,或者你没找到对应字段
-
你接客户订单时,看的是「账面」还是「可用」?
- 账面 → 早晚会超卖一次
-
你最近一次盘点,账实差异是多少?
- 不知道 → 早该盘了
-
2% → 第 26 篇专门讲怎么查根源
结尾
库存这一个词,背后藏着四个完全不同的故事。
搞懂这四个故事,老板就少被自己骗,也少被员工糊弄。
但库存只是「数」,真正决定你赚不赚钱的,是另一件事——这些库存「按什么价算」。
那就是下一篇要讲的「成本价」。
留个问题给你:
你最近一次盘点,账面和实物差了多少?百分之几?欢迎留言对比一下。
下一篇预告:《"成本价"按哪个算?先进先出、移动加权一次讲清》——决定你利润高低的,从来不是售价,是成本价怎么算。
09 成本价按哪个算?先进先出、移动加权一篇讲透(附选型速查表)
系列第 09 篇 · 核心概念
老何的「同一笔账,三种利润」
老何在福州做白酒经销,年营业额 800 多万。
去年年底他做了一件「奇怪的事」——
同一批账目,他让财务用三种不同的成本算法各算了一遍利润。结果出来:
| 算法 | 算出的年利润 |
|---|---|
| 先进先出(FIFO) | 142 万 |
| 移动加权平均 | 128 万 |
| 后进先出(LIFO) | 115 万 |
同样的进货、同样的销售、同样的库存——利润差出 27 万。
老何当场就懵了。他问财务:「那我到底赚了多少?」
财务说:「都是真的,看你怎么算。」
老何后来跟我讲这个故事时说:「我做了 10 年生意,第一次知道利润这玩意儿,是可以「算出来的」。」
这一篇,我们就把进销存系统里最绕的一件事——成本价怎么算——一次讲清。
为什么成本价会有不同算法
如果每次进的货都是同一个价,问题就不存在了。
但现实中,同一个商品,不同时间进的成本完全不同:
- 1 月进 100 瓶茅台,每瓶 1500
- 3 月进 100 瓶,每瓶 1550
- 6 月进 100 瓶,每瓶 1620
- 10 月进 100 瓶,每瓶 1700
现在 11 月,客户要了 250 瓶——你按哪个价算成本?
- 全按 1500?
- 全按 1700?
- 取个平均数?
不同的算法,会得出完全不同的「单瓶成本」,进而影响「这单赚了多少」。
这就是为什么进销存系统必须预先设定一种「成本核算方法」。
主流的四种算法
1. 先进先出(FIFO,First In First Out)
思路:先进来的货,假定先卖出去。
老何卖那 250 瓶茅台的成本:
- 先消耗 1 月那 100 瓶:100 × 1500 = 150,000
- 再消耗 3 月那 100 瓶:100 × 1550 = 155,000
- 再消耗 6 月那批的 50 瓶:50 × 1620 = 81,000
- 总成本:386,000
- 平均成本 = 1544 元/瓶
剩下的 150 瓶库存(6 月 50 + 10 月 100)成本是:
- 50 × 1620 + 100 × 1700 = 251,000
2. 后进先出(LIFO,Last In First Out)
思路:后进来的货,假定先卖出去。
同样卖 250 瓶:
- 先消耗 10 月那 100 瓶:100 × 1700 = 170,000
- 再消耗 6 月那 100 瓶:100 × 1620 = 162,000
- 再消耗 3 月那批 50 瓶:50 × 1550 = 77,500
- 总成本:409,500
- 平均成本 = 1638 元/瓶
3. 移动加权平均(Moving Weighted Average)
思路:每次进货后,把库存的总成本和总数量重新算一次平均价。
举个简化的例子:
- 1 月进 100 瓶 @ 1500,库存成本 150,000,库存 100 瓶,平均价 1500
- 3 月进 100 瓶 @ 1550,库存成本 305,000,库存 200 瓶,平均价 1525
- 6 月进 100 瓶 @ 1620,库存成本 467,000,库存 300 瓶,平均价 1556.67
- 10 月进 100 瓶 @ 1700,库存成本 637,000,库存 400 瓶,平均价 1592.5
11 月卖 250 瓶时,每瓶成本就用当时的平均价 1592.5—— 总成本:250 × 1592.5 = 398,125
4. 全月一次加权平均
思路:每月底统一算一次平均成本,本月内卖的所有货都用这个平均价。
跟「移动加权」类似,区别是:
- 移动加权:每次进货立刻重算
- 全月一次:当月只算一次
老式的财务软件多用「全月一次」,进销存软件多用「移动加权」。
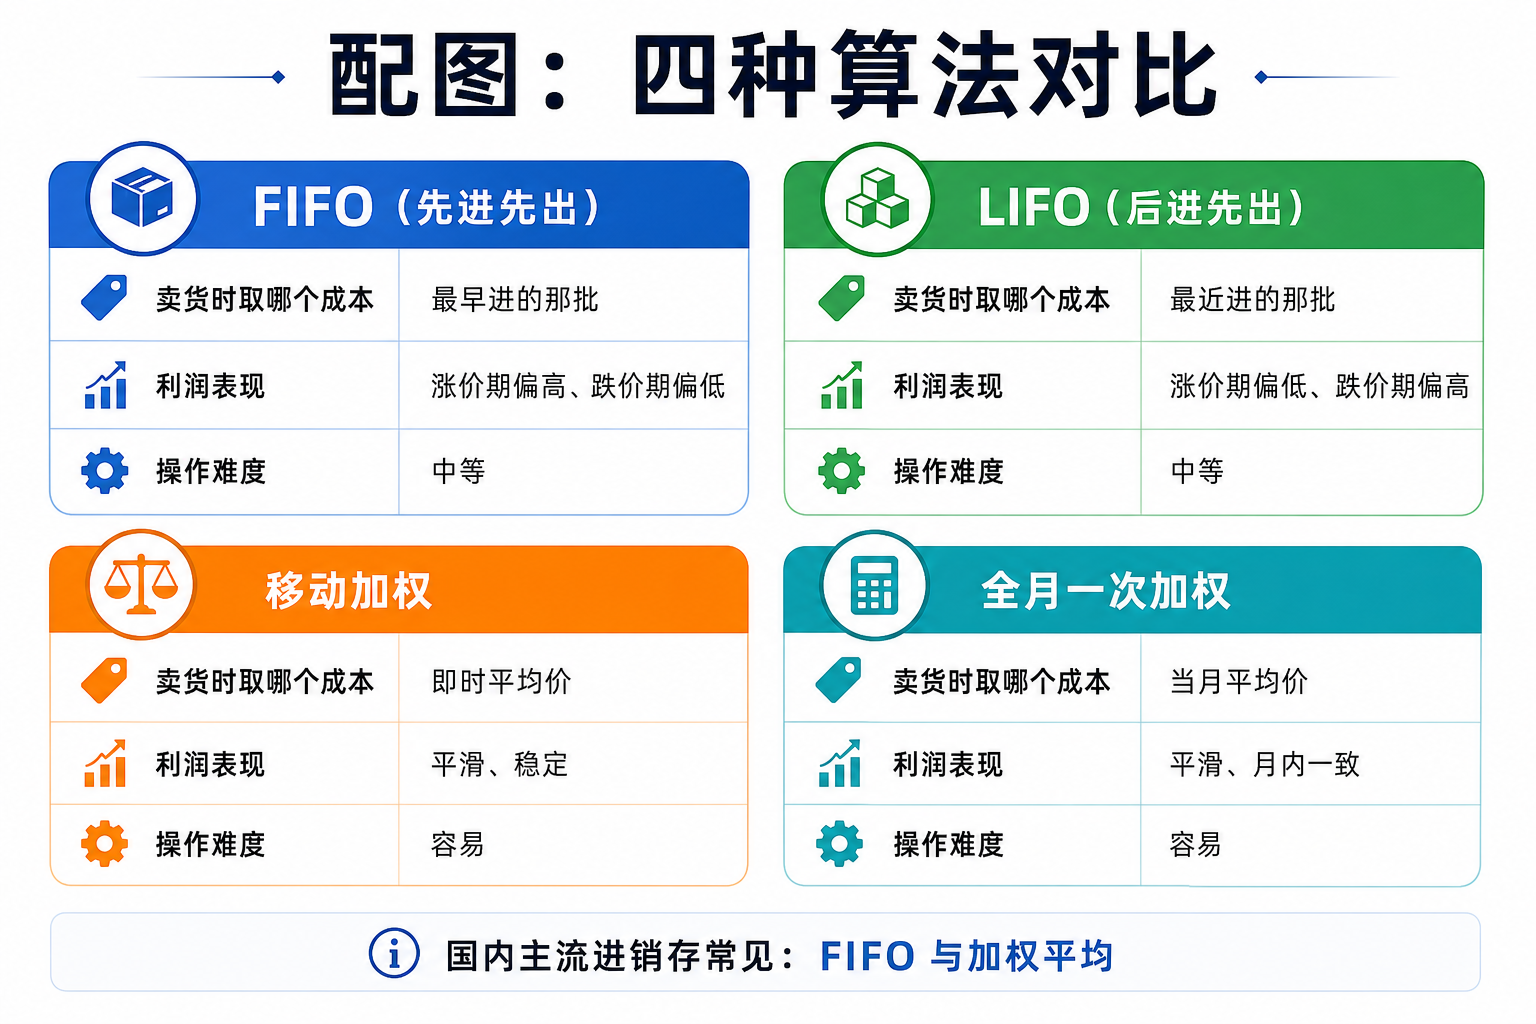
配图:四种算法对比
| 算法 | 卖货时取哪个成本 | 利润表现 | 操作难度 |
|---|---|---|---|
| FIFO(先进先出) | 最早进的那批 | 涨价期偏高 / 跌价期偏低 | 中等(需追踪批次) |
| LIFO(后进先出) | 最近进的那批 | 涨价期偏低 / 跌价期偏高 | 中等 |
| 移动加权 | 即时平均价 | 平滑、稳定 | 容易(系统自动) |
| 全月一次加权 | 当月平均价 | 平滑、月内一致 | 容易 |
哪种算法选哪个
看「商品本身」适合哪种
| 商品类型 | 推荐算法 | 原因 |
|---|---|---|
| 有保质期的(食品、药品) | 先进先出 | 实物上就必须先卖旧的 |
| 标准品、单价稳定(五金、日用品) | 移动加权 | 简单稳妥,差异小 |
| 价格波动大(白酒、奢侈品、电子产品) | 先进先出 或 移动加权 | 看老板的偏好 |
| 大宗商品、原材料 | 移动加权 或 全月加权 | 出入频繁,FIFO 太累 |
| 单件价值高(豪车、珠宝、手机) | 个别计价法 | 每件单独记成本 |
看「行业惯例」和「税务要求」
- 中国会计准则允许 FIFO、加权平均、个别计价,不允许 LIFO(注意这一点)
- 美国和部分国家允许 LIFO
所以你看到的国内大多数进销存软件,默认只提供 FIFO 和加权平均。
看「你想看到什么样的利润表」
| 你希望的效果 | 选什么 |
|---|---|
| 利润数据平滑、波动小 | 加权平均 |
| 利润反映「真实卖的那批的成本」 | FIFO |
| 价格涨时报税少(避税思路) | LIFO(中国不让用) |
老何后来怎么选的
老何最后选了 移动加权平均,原因有三个:
- 白酒虽然单价高,但同一款的差异没那么大
- 加权平均算出来的利润更平滑,老板心理舒服
- 不用追踪批次,财务工作量小
但他对茅台、五粮液这种高端单品单独设置了 FIFO——这种货价格波动剧烈,FIFO 能反映出"我手里这批是几月进的价",老何决定卖不卖、卖多少时更有依据。
一个常被忽略的点:销售成本 vs 库存成本
成本算法不只影响「这单赚了多少」,还影响「我现在库存值多少钱」。
回到老何的例子,11 月底剩 150 瓶茅台:
| 算法 | 库存价值(150 瓶) |
|---|---|
| FIFO | 251,000(6 月剩 50 + 10 月 100) |
| LIFO | 230,000(1 月剩 50 + 3 月 100) |
| 移动加权 | 238,875(150 × 1592.5) |
差距能到两万多块——这笔钱在「资产负债表」里直接影响公司账面价值。
银行看你贷款资质、税局看你资产规模时,你库存值多少钱是个硬指标。
进销存系统通常怎么处理
打开任何一套主流进销存系统,新建商品时一般会有一栏:
成本核算方式:[ 移动加权 ▼ ]
- 移动加权(默认)
- 先进先出
- 全月一次加权
- 个别计价(高级版)
一旦选定,原则上中途不能改——改一次就会让历史数据全部错位。
所以系统上线前,要想清楚每个商品该用哪种。
三个老板最常踩的坑
坑一:按「最近进货价」当成本
很多没系统的老板,凭脑子算成本时就是这个思路—— 「我最近这批进价 1700,那我这单卖 2000 就赚 300」。
错。你卖的可能是 1 月那批 1500 进的,真实成本是 1500,你赚 500 而不是 300。
或者反过来——价格在跌,你卖的其实是去年高价进的,亏的钱你都没发现。
坑二:用「售价 - 进价」算毛利
这是「最近进价」误区的另一种说法。
正确的毛利公式是:售价 - 加权成本(或 FIFO 算出的实际成本)。
不是售价 - 最近进价、不是售价 - 平均进价、不是售价 - 你脑子里那个数。
坑三:年中换算法
老板换会计、换系统、心血来潮换设定——结果整个利润表前后矛盾。
正确做法:算法一旦定下来,原则上一年内不动。要改,也只在新年度开始时改,并保留切换说明。
一个高级话题:成本里包括什么
到目前为止,我们说的"成本"指的是进货价。但完整的成本通常还包括:
- 运费(货从供应商运到你仓库的费用)
- 入关税 / 关税
- 采购员的提成 / 差旅(可选)
- 仓储费(可选)
- 保险费(可选)
是否纳入,看公司核算颗粒度。一般做法:
- 小店:成本 = 纯进货价(简单实用)
- 中型企业:成本 = 进货价 + 直接运费
- 集团 / 上市公司:完整加上分摊费用
总结成一张速查表
| 你想要 | 选哪个 |
|---|---|
| 简单、稳妥、系统默认 | 移动加权 |
| 真实反映批次成本 | 先进先出 |
| 财务月底统一算 | 全月加权 |
| 高单价、唯一性强 | 个别计价 |
| 避税(中国不可用) | 后进先出 |
一个判断题
如果你看不出该选哪个,问自己一个问题——
如果我的进货价从来不变(永远都是同一个价),这四种算法会有差别吗?
不会。差别只在「价格在变」的时候。
所以核心是:你的进货价波动有多大?老板想要什么样的利润呈现?
想清楚这两个,选什么自然就清楚了。
老何最后说的一句话
老何理解了这套之后,跟我感慨:
我现在终于懂了—— 利润不是「赚出来的」,是「算出来的」。 进销存这事,规则比直觉重要。
留个问题给你:
你的店里现在用的是哪种成本算法?如果不知道,可能就是个隐患。欢迎留言。
下一篇预告:《毛利、净利、毛利率,系统里的数到底信哪个》——比成本算法更绕的,是利润分类。一次讲清。
10 毛利、净利、毛利率到底啥区别?一篇讲透(附行业健康值表)
系列第 10 篇 · 核心概念
老胡问错的那句话
老胡在洛阳开了家茶具店,五年下来年营业额做到了 600 万。
去年年中他参加一个老板课程,老师问大家「你们店毛利率多少」。
老胡张口就说:「50%。」
老师追问:「毛利率怎么算的?」
老胡愣了:「就是……我卖一个杯子,进价 30,卖 60,所以是 50%。」
老师笑笑:「那是单品毛利率。整店毛利率你算过吗?净利率呢?」
老胡支支吾吾说不出来。回家路上他越想越虚——做了五年生意,他甚至不确定自己一年到底净赚了多少。
回去他打开自己的进销存系统,发现里面挂着一堆和「利润」有关的数:
- 销售毛利 318 万
- 销售利润 247 万
- 净利润 189 万
- 销售毛利率 53%
- 销售净利率 31.5%
他对着屏幕又懵了一遍——这些数,到底应该信哪个?
这一篇,我们就把「利润」这件事彻底讲清。
先建立一个基本公式
销售额(卖出去多少钱)
   - 销售成本(卖出去的这些货当初进价多少)
   = 毛利
   - 期间费用(房租、水电、人工、运费……)
   = 营业利润
   - 税费
   = 净利润
每一步都减一些东西,剩下的越少越「干净」。
最上面那个「销售额」是「水龙头哗哗放出的水」,最下面那个「净利润」是「滤了又滤之后真正能喝的那一口」。
中间每一层,都是一种「利润」。
1. 毛利:最浅的那层利润
毛利 = 销售额 - 销售成本
举例:老胡这个月卖了 50 万的茶具,这些茶具当初进货成本 24 万。
毛利 = 50 - 24 = 26 万
毛利率 = 毛利 / 销售额 = 26 / 50 = 52%
毛利的两个常见误区
误区一:用「进货价」当销售成本
「我这单卖 60,进价 30,毛利 30。」
不对——你卖的可能是上次进的 30,也可能是上上次进的 28,也可能是用加权平均算出来的 29。
销售成本 = 实际消耗掉那部分库存的成本,按第 09 篇讲的算法(FIFO / 加权平均)算。
误区二:把「售价 - 当前进价」当毛利
「我现在的进价是 35,我卖 60,毛利 25。」
也不对——你这次卖的那批货进价可能不是 35。
毛利永远只跟「实际被卖出去那批货的成本」挂钩,跟「当前最新进价」无关。
2. 营业利润:扣掉各种开销之后的
毛利只是「货赚的差价」。
但你还得交房租、付员工工资、交水电网费、报快递费、出广告费……这些叫期间费用。
营业利润 = 毛利 - 期间费用
举例:老胡这个月毛利 26 万,期间费用 14 万(其中房租 4 万、5 个员工工资 4 万、水电交通 2 万、营销 2 万、其他 2 万)。
营业利润 = 26 - 14 = 12 万
营业利润才是「老板真能拿到手的工资」
为什么这么说?
- 毛利只代表「卖货赚了多少差价」
- 但开店是真有成本的——房租、员工要不要发?
- 把这些扣完之后,剩下的才是你这个月经营产生的实打实利润
很多老板看着 50% 的毛利率就开心得不得了,等扣完房租水电工资,才发现自己其实在帮房东、员工、电力公司打工。
3. 净利润:真正归你的最终利润
净利润 = 营业利润 - 税费 - 其他支出 + 其他收入
举例:老胡这个月营业利润 12 万,缴税 1.5 万。
净利润 = 12 - 1.5 = 10.5 万
这才是老胡这个月真正能装进口袋的钱。
如果这一年下来净利润 100 万,那就是他实际能买房买车、孝敬父母、给孩子交学费、自己旅游的钱。
净利润的特征
- 是「最后一道滤网之后」剩的
- 最反映公司真实赚钱能力
- 但最难算准——因为期间费用、税费、其他收支都容易遗漏
配图:利润层层递减
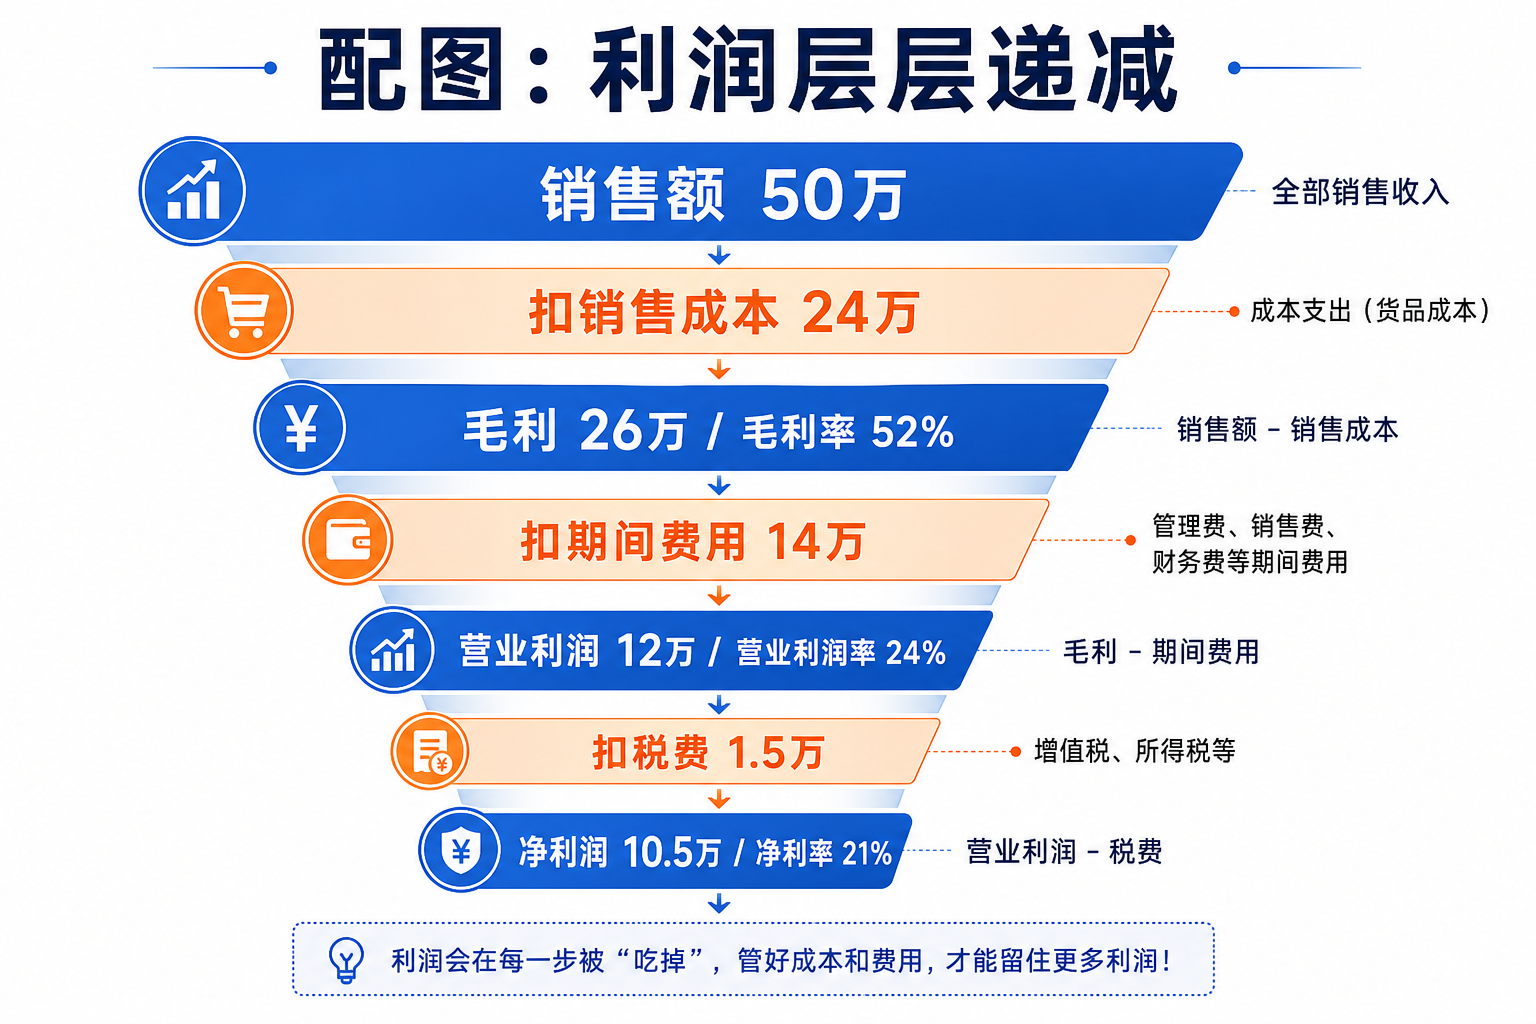
销售额 → 毛利 → 营业利润 → 净利润,每层数字都比上一层小。
各种「率」分别什么意思
| 名词 | 公式 | 反映什么 |
|---|---|---|
| 毛利率 | 毛利 / 销售额 | 货的差价能力 |
| 营业利润率 | 营业利润 / 销售额 | 经营效率 |
| 净利率 | 净利润 / 销售额 | 公司真实赚钱能力 |
各行各业的健康参考值
| 行业 | 毛利率 | 净利率 |
|---|---|---|
| 服装零售 | 50% - 70% | 5% - 15% |
| 餐饮 | 50% - 65% | 5% - 10% |
| 食品快消 | 20% - 35% | 3% - 8% |
| 五金建材 | 15% - 25% | 5% - 10% |
| 医药零售 | 25% - 40% | 4% - 8% |
| 数码 3C | 8% - 18% | 2% - 5% |
| 化妆品 | 50% - 70% | 8% - 20% |
| 茶酒(高端) | 40% - 60% | 15% - 30% |
这只是粗略范围。
判断自己生意健不健康,不看绝对值,看「比同行高还是低」+「比去年自己高还是低」。
进销存系统里的「利润」一般指什么
不同系统的命名稍有差别,但大致分两类:
一类是「单据级利润」
每一张销售单对应的毛利——
- 销售额(这单收了多少)
- 销售成本(这单的货成本)
- 毛利 = 销售额 - 销售成本
这种利润只是「毛利」,没扣房租水电。
另一类是「报表级利润」
汇总一段时间的——
- 销售总额
- 销售总成本
- 销售毛利
- 销售毛利率
但绝大多数进销存系统不算「净利润」——因为净利润涉及房租、水电、工资这些「期间费用」,不属于进销存的范畴,是财务软件的工作。
记住一句话:进销存系统能给你算到「毛利」就到顶了;要净利润,得看财务报表。
老胡那几个数到底是什么
回到老胡看到的:
| 系统显示 | 实际含义 |
|---|---|
| 销售毛利 318 万 | 一年总销售额 - 总销售成本 |
| 销售利润 247 万 | 毛利 - 系统里录入的部分费用(运费、折扣等) |
| 净利润 189 万 | 财务模块算的,毛利 - 全部期间费用 - 税 |
| 销售毛利率 53% | 318 / 600 |
| 销售净利率 31.5% | 189 / 600 |
老胡之前回答的「毛利率 50%」——其实是单品的,整店实际是 53%,差不多。
但他不知道净利率才 31.5%——也就是说,每收 100 块销售额,他真正赚到的只有 31.5 块。
如果按 600 万销售额算,他一年实际净赚 189 万,比他自己以为的「赚得多」要少一截。
哪个数最有用
不同决策,看不同的数。
| 决策场景 | 看哪个数 |
|---|---|
| 判断单品该不该卖 | 毛利率(高于阈值才卖) |
| 判断某天 / 某月经营好不好 | 毛利 + 毛利率 |
| 判断整年公司赚不赚钱 | 净利润 + 净利率 |
| 判断「这单价格能不能压」 | 毛利率(必须留出空间) |
| 给银行 / 投资人看 | 净利润 + 净利率 |
| 给税局看 | 完整财务报表(不止净利润) |
三个老板最容易搞混的点
1. 「毛利高 = 赚钱多」?不一定
茶具店毛利率 50%,但客流少、房租高,最后净利率可能只有 10%。
便利店毛利率只有 18%,但流转快、单店每天上千人,净利率反而能到 8% 甚至更高。
毛利率高,只是一项「能赚钱的潜力」。能不能转化成真利润,看费用结构。
2. 「毛利率高 = 老板会经营」?不一定
毛利率高有时是因为「品类自带高溢价」(茶、酒、化妆品)。
老板可能什么都没做,只是行业本身好。
真正考验经营能力的,是同行平均 50% 毛利率,你能不能做到 55%——这才叫本事。
3. 「净利率 > 行业平均 = 老板厉害」?不一定
净利率有时是「省出来的」—— 比如压低员工工资、不交社保、店面破破烂烂—— 短期看数字漂亮,长期看是在透支公司未来。
净利率要结合「公司是否健康」一起看,不能只看数字。
一道终极题
如果你只能在自己的进销存系统里看一个数,应该看哪个?
我的答案是:毛利率的同比变化。
- 上个月 53%,这个月 51% → 警惕,要查原因
- 今年同期 50%,去年同期 55% → 必须深挖
- 三个月连续下降 → 立刻调整定价 / 进货策略
绝对值反映现状,变化反映趋势——趋势比现状更重要。
结尾
老胡现在每周一早上第一件事,就是打开系统看「上周毛利率」。
一旦发现比前一周低 2 个百分点以上,立马拉单据查原因—— 是某个员工乱打折?是某批新货成本上升?是促销活动该停了?
他说:
以前觉得开店就是「卖得多」最重要。 现在我觉得「每一块钱里赚多少」才是关键。
销售额是面子,毛利是里子,净利润是日子。
留个问题给你:
你能立刻说出自己店的毛利率和净利率吗?如果差一截,那就是你要补的功课。
下一篇预告:《安全库存、最低库存、最高库存怎么定》——库存量这一件事,藏着补货策略的全部秘密。
11 安全库存、最低库存、最高库存怎么定?一篇讲透(附五步设定法)
系列第 11 篇 · 核心概念
老林的两次"翻车"
老林在嘉兴做母婴用品批发,去年发生了两件事,让他对"库存量"这件事开始重视:
第一件:去年 6 月,国产某品牌奶粉突然爆款,全网抢购。老林家有这个货,但他平时只备 50 罐安全库存——三天就卖光了。再补货?厂家说要等 15 天。结果客户全跑去隔壁家,损失估算 8 万。
第二件:去年 11 月,他怕双 11 备货不够,提前囤了 200 箱某品牌湿巾。结果该品牌春节前推出新包装,旧版本立刻不好卖了。滞销 130 箱,最后五折清掉,亏损 2.6 万。
老林后来跟我讲:
我以前以为"库存"就一个数——多备点不慌、少备点轻松。 后来才发现,库存这件事有三条线:低于这个数要补、高于这个数要砍、中间还有一个安全垫子。
这一篇,就把库存量管理里最经典的三个概念——安全库存、最低库存、最高库存——一次讲透。
先建立直觉:库存就是「水缸里的水」
把每个 SKU 想象成一个水缸:
- 进货 = 往里加水
- 销售 = 往外舀水
- 库存量 = 现在缸里有多少水
水缸要有"标记线":
- 最低水位:低于这条线就要赶紧加水(补货)
- 安全水位:万一遇到突发情况,至少不让缸见底(缓冲带)
- 最高水位:超过这条就要停止加水(避免溢出/积压)
下面挨个细讲。
1. 安全库存:兜底的「保险垫」
定义:为了应对销售突然加快或供货突然延迟而预留的最低备货量。
它的作用:当现实和预期不符时,给老板争取反应时间。
怎么算
最简单的公式:
安全库存 = 日均销量 × 应急天数
举例:
- 老林家某款湿巾日均卖 8 箱
- 设定应急天数 7 天
- 安全库存 = 8 × 7 = 56 箱
也就是说,任何时候这款湿巾的库存都不能低于 56 箱,低于就触发紧急补货。
应急天数怎么定
主要看两件事:
| 因素 | 应急天数应该 |
|---|---|
| 供应商发货稳定,3 天到货 | 短(3-5 天) |
| 供应商发货慢,10 天到货 | 长(10-15 天) |
| 销售波动大(季节性、爆款) | 长 |
| 销售平稳(日用品、刚需) | 短 |
| 单品价值高、积压损失大 | 短 |
| 单品价值低、积压损失小 | 长 |
更专业的公式(懂的可以看)
学术上有个标准公式:
安全库存 = Z × σ × √L
- Z:服务水平系数(95% 服务水平对应 Z=1.65,99% 对应 2.33)
- σ:日销量标准差(销量波动有多大)
- L:补货周期
听起来吓人,实际操作中小老板用"日均销量 × 应急天数"就够用。
2. 最低库存:触发补货的「警戒线」
定义:库存降到这个数时,系统自动提醒补货或自动下采购单。
最低库存 ≠ 安全库存。
很多老板把这两个搞混。它们的关系是:
最低库存 = 安全库存 + 补货期间的销量
为什么?因为「下单 → 工厂发货 → 物流到货」是有时间差的。等真到货时,库存得还在安全线以上。
举例
老林湿巾的情况:
- 日均销量:8 箱
- 安全库存:56 箱(7 天应急量)
- 供应商补货周期:5 天(从下单到到货)
- 补货期间的销量 = 8 × 5 = 40 箱
- 最低库存 = 56 + 40 = 96 箱
也就是说:库存降到 96 箱时,系统就要提醒老林下单。 等 5 天后货到,库存正好降到 56(安全线),无缝衔接。
这条线的核心意义
不让库存真正"见底"——任何时候你打开仓库,至少还有安全库存的量在。
3. 最高库存:防止过度囤货的「天花板」
定义:库存超过这个数,就别再补了。
为什么要设?
- 避免资金积压:库存越多,占的钱越多
- 避免仓储压力:仓库面积有限
- 避免滞销:货囤太多卖不掉
- 避免效期风险:有保质期的东西囤多了过期
怎么算
常见的公式:
最高库存 = 最低库存 + 一次补货批量
举例:
- 老林湿巾最低库存 96 箱
- 单次采购批量 100 箱(厂家有起订量)
- 最高库存 = 96 + 100 = 196 箱
如果库存已经接近或超过 196 箱,绝不再补,哪怕厂家有促销。
用「周转天数」反推也行
另一种思路:
最高库存 = 日均销量 × 最长可接受库存周转天数
- 老林湿巾日均 8 箱
- 觉得最多备 30 天的量
- 最高库存 = 8 × 30 = 240 箱
两种算法选一种就行,结果差不多。
配图:三条线的关系
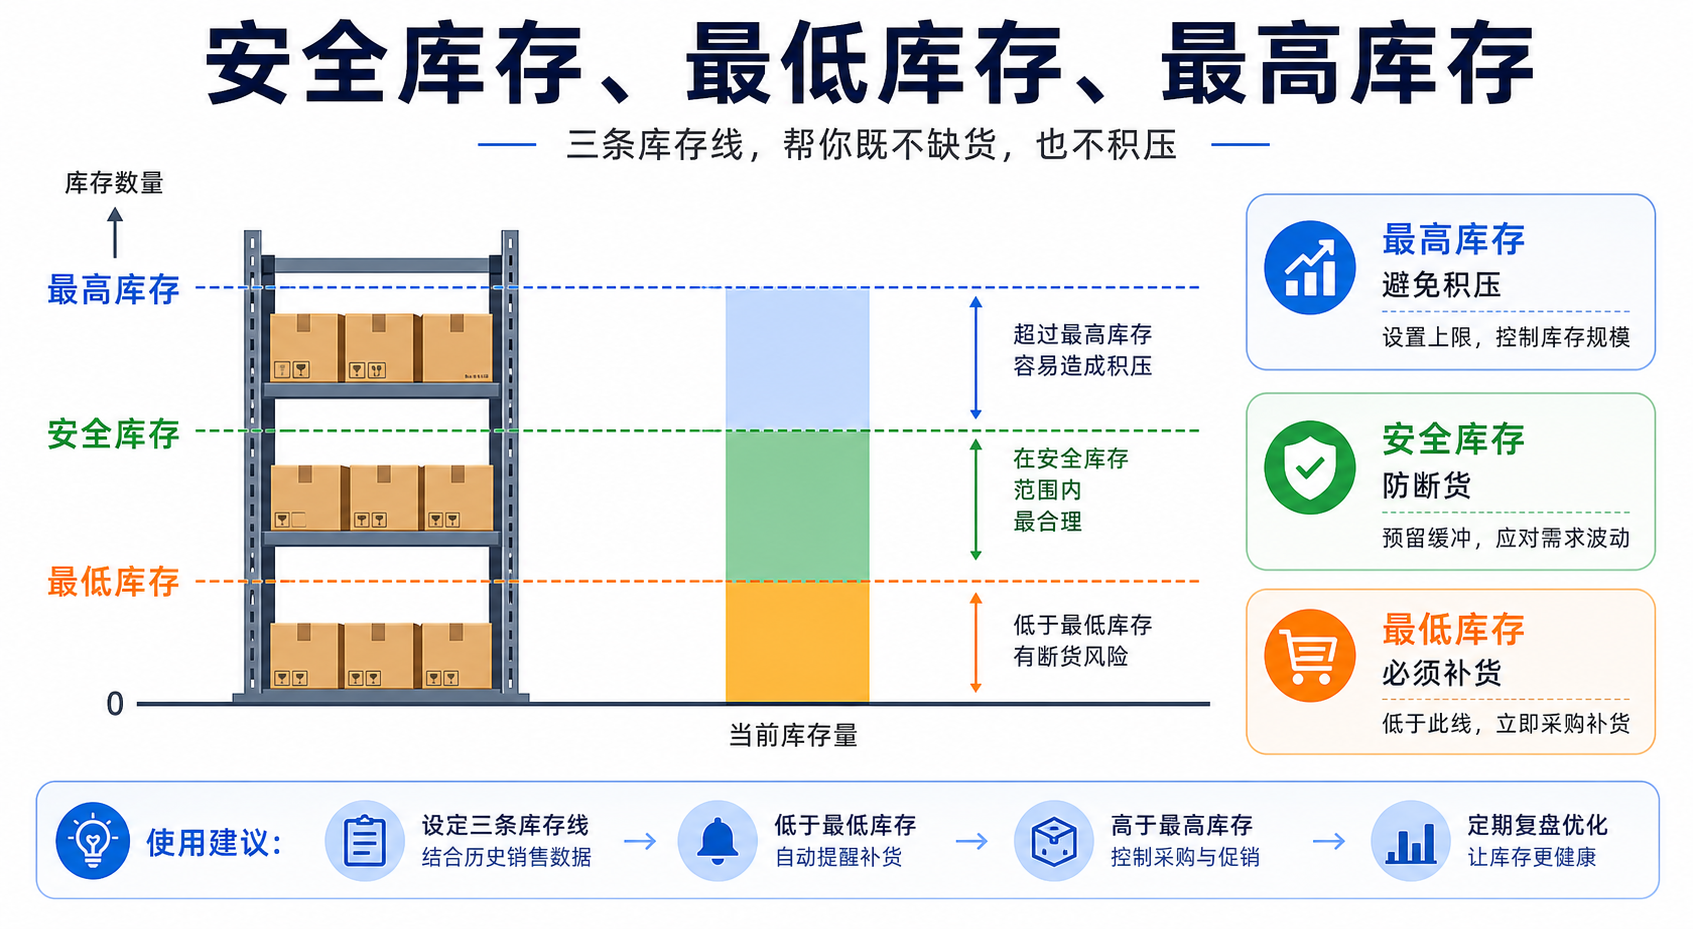
正常情况下,库存量就在「最低 → 最高」之间循环—— 降到最低线就补货,补到最高线就停。
三条线怎么设:一个分步方法
第一步:算出日均销量
打开进销存系统,看过去 90 天这个 SKU 的销售数据,算平均日销量。
- 销量稳定的:取算术平均
- 销量波动大的:取最近 30 天 + 同期 30 天,加权平均
- 季节性强的:看去年同期
第二步:确定应急天数
| 商品类型 | 推荐应急天数 |
|---|---|
| 厂家发货稳定的日用品 | 3 - 5 天 |
| 跨省运输商品 | 7 - 10 天 |
| 进口、跨境商品 | 15 - 30 天 |
| 爆款、季节性、紧俏品 | 10 - 15 天 |
第三步:确定补货周期
从「下单」到「货真正到仓库可以卖」之间的天数。
包含:审批 → 下单 → 厂家发货 → 物流 → 入库 → 上架。
第四步:定一次采购批量
考虑:
- 厂家最低起订量(MOQ)
- 自己一次买的折扣
- 仓库能放多少
- 资金允许压多少
第五步:三条线一起算
安全库存 = 日均销量 × 应急天数
最低库存 = 安全库存 + 日均销量 × 补货周期
最高库存 = 最低库存 + 一次采购批量
不同类别商品的库存策略
A 类商品(高单价 / 慢销 / 重要客户专用)
- 安全库存:低(不囤)
- 最低库存:低
- 最高库存:低
- 策略:按订单备货,到了再发,不囤
代表:高端定制、大型设备、稀有商品
B 类商品(中单价 / 平稳销售 / 主力品)
- 安全库存:中(7-15 天)
- 最低库存:中
- 最高库存:中(不超过 30 天)
- 策略:标准三线管理,最常规的玩法
代表:店里 70% 的常规商品
C 类商品(低单价 / 走量 / 引流款)
- 安全库存:高(不能断)
- 最低库存:高
- 最高库存:较高(45-60 天)
- 策略:多备无妨,断货是大忌
代表:购物袋、纸巾、家用主粮等
配图:ABC 分类对应库存策略
| 类别 | 占比 | 营收贡献 | 安全库存 | 补货频率 |
|---|---|---|---|---|
| A 类(重点品) | 20% | 70% | 中等 | 严控 |
| B 类(常规品) | 30% | 20% | 标准 | 自动补 |
| C 类(走量品) | 50% | 10% | 高 | 批量补 |
老林后来对店里 800 个 SKU 做了 ABC 分类,核心精力只盯 A 类(约 160 个),B 类靠系统自动补,C 类一次性囤大量——管理负担直接下降 70%。
三个最常见的错误
错误一:所有 SKU 设同一个标准
「我所有商品都设 50 件安全库存。」
错——畅销品 50 件可能 2 天就光、滞销品 50 件可能半年都卖不完。
库存策略必须按 SKU 分别设,至少分 ABC 三档。
错误二:只设了最低库存,没设最高库存
很多老板只关心「不要断货」,不关心「不要囤多」。
结果是:库存只涨不降,资金越压越多,最后死在「库存积压」上。
两条线必须配套设。
错误三:从来不重算
季节变了、爆款来了、新品上了、老品退场—— 但安全库存还是去年定的那个数。
至少每季度重算一次三条线,否则设了等于没设。
进销存系统怎么帮你
主流的进销存系统都支持:
- 库存预警:低于最低库存自动短信 / 弹窗
- 自动生成采购建议:按补货量自动列出"该补什么、补多少"
- 多 SKU 批量设定:按品类批量调整
- 基于历史销售自动推荐:让系统帮你算最低 / 最高(高级功能)
但前提是老板真去配置——很多人买了系统从来不设库存预警,等于浪费了一半功能。
一个隐藏功能:动态调整
「最低库存」不应该是一个死数。
更聪明的做法是:
- 周一到周五是工作日,销量稳定 → 用基础最低库存
- 周末 / 节假日前夕销量高 → 提高最低库存
- 雨季 / 旺季 / 促销前 → 上调
- 淡季 → 下调
系统支持按时段、按规则动态调整最低库存—— 这是从「能用」到「好用」的关键一步。
老林的复盘
老林按这套方法重新设了 800 个 SKU 的三条线。
3 个月后的成效:
| 指标 | 设定前 | 设定后 |
|---|---|---|
| 断货次数(月) | 平均 9 次 | 平均 1.5 次 |
| 滞销品数量 | 86 个 | 31 个 |
| 库存周转天数 | 48 天 | 32 天 |
| 占用资金 | 230 万 | 156 万 |
| 月毛利 | 38 万 | 44 万 |
资金从 230 万降到 156 万——释放出来的 74 万资金让他多开了一个仓库。
三道自检题
-
你的店里有 SKU 设了"最低库存"和"最高库存"吗?
- 没设 → 等于裸奔
-
你最近一次重算这些数字是什么时候?
- 半年没动 → 已经不准了
-
你的店里上次断货 / 严重滞销是什么时候?
- 频繁发生 → 三条线没设好
结尾
库存这件事,最高境界是:
永远不缺货,永远不积压。
完全做到很难,但用三条线管理,至少能逼近。
老林现在常跟新员工说:
库存量这一件事,少了是损失,多了也是损失。 我们的目标,是让那条曲线稳稳地在两条线中间跳舞。
留个问题给你:
你的店里哪些 SKU 最容易断货?哪些最容易积压?欢迎留言聊聊。
下一篇预告:《应收、应付、预收、预付,四个账老板最容易搞混》——第 02 篇我们提过的那条"暗线",这一篇细到极致地讲清。
12 应收、应付、预收、预付到底啥区别?一篇讲透(附净资产算法)
系列第 12 篇 · 核心概念
老姚一个字之差,多交了 8 万税
老姚在杭州做办公家具,自认为很懂账,做了 12 年。
去年年底他做财务申报,把客户给的"定金"全都登记成「销售收入」——
老姚的逻辑很朴素:
钱都进我口袋了,不算收入算啥?
结果年初税务上门做检查,问他:"这 70 多万的预收款,你怎么直接当收入了?"
老姚一脸懵:「钱已经到账了啊?」
税务说:"预收是预收,收入是收入。预收对应的货还没发,万一退了你怎么办?这两个科目搞混,相当于多报了 70 万收入,多缴了 8 万多税。"
老姚补了一身冷汗——多缴的钱可以申请退,但流程一来一回折腾两个月。
这一篇,我们就把第 02 篇里提到的「四个最容易搞混的账」彻底讲清。
先记一句话总结
| 名词 | 一句话 | 谁欠谁 |
|---|---|---|
| 应收 | 货卖了,钱还没收到 | 别人欠我 |
| 应付 | 货收了,钱还没付 | 我欠别人 |
| 预收 | 钱收了,货还没发 | 我欠别人货 |
| 预付 | 钱付了,货还没到 | 别人欠我货 |
关键区别就两个字:
- "应" = 货物已经流转,钱还没动
- "预" = 钱先动了,货还没流转
1. 应收账款:「别人欠我钱」
场景
老姚 3 月 1 日给某客户公司送了一批办公桌椅,共 12 万元。
客户公司说:「这个月底我们走完审批,下月初付款。」
老姚先给客户开了发票、送了货——3 月 1 日起,老姚账上就挂了 12 万元的"应收账款"。
应收的主要风险
- 拖账:本来说月底,结果拖三个月
- 坏账:客户公司倒了、跑路、不认账
- 资金占用:你的钱在别人那里,影响你自己的现金流
怎么管
- 应收账龄表:把应收按"未到期、1-30 天逾期、31-60、61-90、90 天以上"分组看
- 信用额度:给每个客户设上限,超过就不发货
- 定期催收:30 天打电话、60 天上门、90 天发律师函
- 坏账准备:超过一定时间,计提坏账(财务概念)
划重点:应收账龄超过 6 个月的,按行业经验,回收率不到 50%。超过 12 个月,基本就是坏账。
2. 应付账款:「我欠别人钱」
场景
老姚 4 月 5 日从某板材厂进了 8 万元的板材。
厂家说:「老姚你是老客户了,月结。」——意思是这个月进的货,下个月月底前付清就行。
货已经收到了、入库了、能用了——4 月 5 日起,老姚账上就挂了 8 万元的"应付账款"。
应付的两面性
应付不全是坏事——它实际上是供应商给你的免息贷款。
- 你拿着货已经能卖钱了
- 但你还没真正掏钱
- 中间的时间差就是你赚的"账期红利"
很多大公司的现金流模型,就是靠"先卖再付"运转的。
应付的风险
- 拖太久影响信誉:下次供应商不给你货 / 不给折扣 / 不给好货
- 资金计划失控:到期了才发现没钱付
- 罚息 / 滞纳金:合同里可能有
怎么管
- 应付到期提醒:系统提前一周提示要付的款
- 付款计划表:每周做一次"下周该付谁、付多少"的清单
- 优先级排序:核心供应商优先付、次要的可以稍延
3. 预收账款:「我收了钱但还没发货」
场景
老姚的家具有时候是按订单生产的。
某政府机关 5 月 20 日下了一笔 30 万的会议桌订单,先付了 9 万定金,剩下 21 万验收后付。
货还没生产、还没发——5 月 20 日起,老姚账上挂了 9 万的"预收账款"。
预收的本质:你欠对方一批货
很多老板觉得"钱到我账上了,就是我的钱"——
大错特错。
预收本质上是对方临时存在你这里的钱—— 万一对方反悔,你必须把这 9 万退回去。
所以财务上,预收记在"负债"科目下,不算收入。
预收的常见场景
- 定金 / 订金(家具、服装定制、教育培训预交学费)
- 预付费会员卡(理发店、洗车店、健身房)
- 年卡 / 季卡(云服务、SaaS 软件)
- 团购预订(社区团购、电商预售)
预收的最大风险
老板把预收的钱当利润花掉—— 等到要发货时发现资金链断了,没钱完成订单,最后崩盘。
这是健身房、培训机构频繁"跑路"的核心原因——预收用错了。
怎么管
- 预收要专户管理(最好放独立账户,不混在日常运营资金里)
- 进度追踪:每笔预收对应哪个订单、什么时候交付
- 提醒老板:仪表盘上单独显示"预收负债余额"
4. 预付账款:「我付了钱,但货还没到」
场景
老姚 6 月 10 日想抢一批进口意大利皮料。
供应商说:「这个量大,要的人多,先打 100% 全款,半个月后发货。」
老姚打了 18 万——6 月 10 日起,老姚账上挂了 18 万的"预付账款"。
预付的本质:对方欠你一批货
跟预收正好相反——钱已经走了,但对方欠你货。
预付记在"资产"科目下,因为这笔钱对应着"未来会到的货"。
预付的常见场景
- 进口贸易(先打款,国外才发货)
- 稀缺品 / 紧俏品(白酒、卡车配件、芯片)
- 大型定制(机器设备、办公家具)
- 押款进货(小厂家不接月结,必须先款后货)
预付的最大风险
供应商跑路 / 货不发 / 不退款—— 钱已经在对方手里,你只能起诉,而且诉讼成本可能比预付款还高。
怎么管
- 预付要有合同保障——合同里写清楚到货时间、违约条款
- 金额不能太大——别把家底压在一家供应商身上
- 追踪到货进度:什么时候发、运到哪了
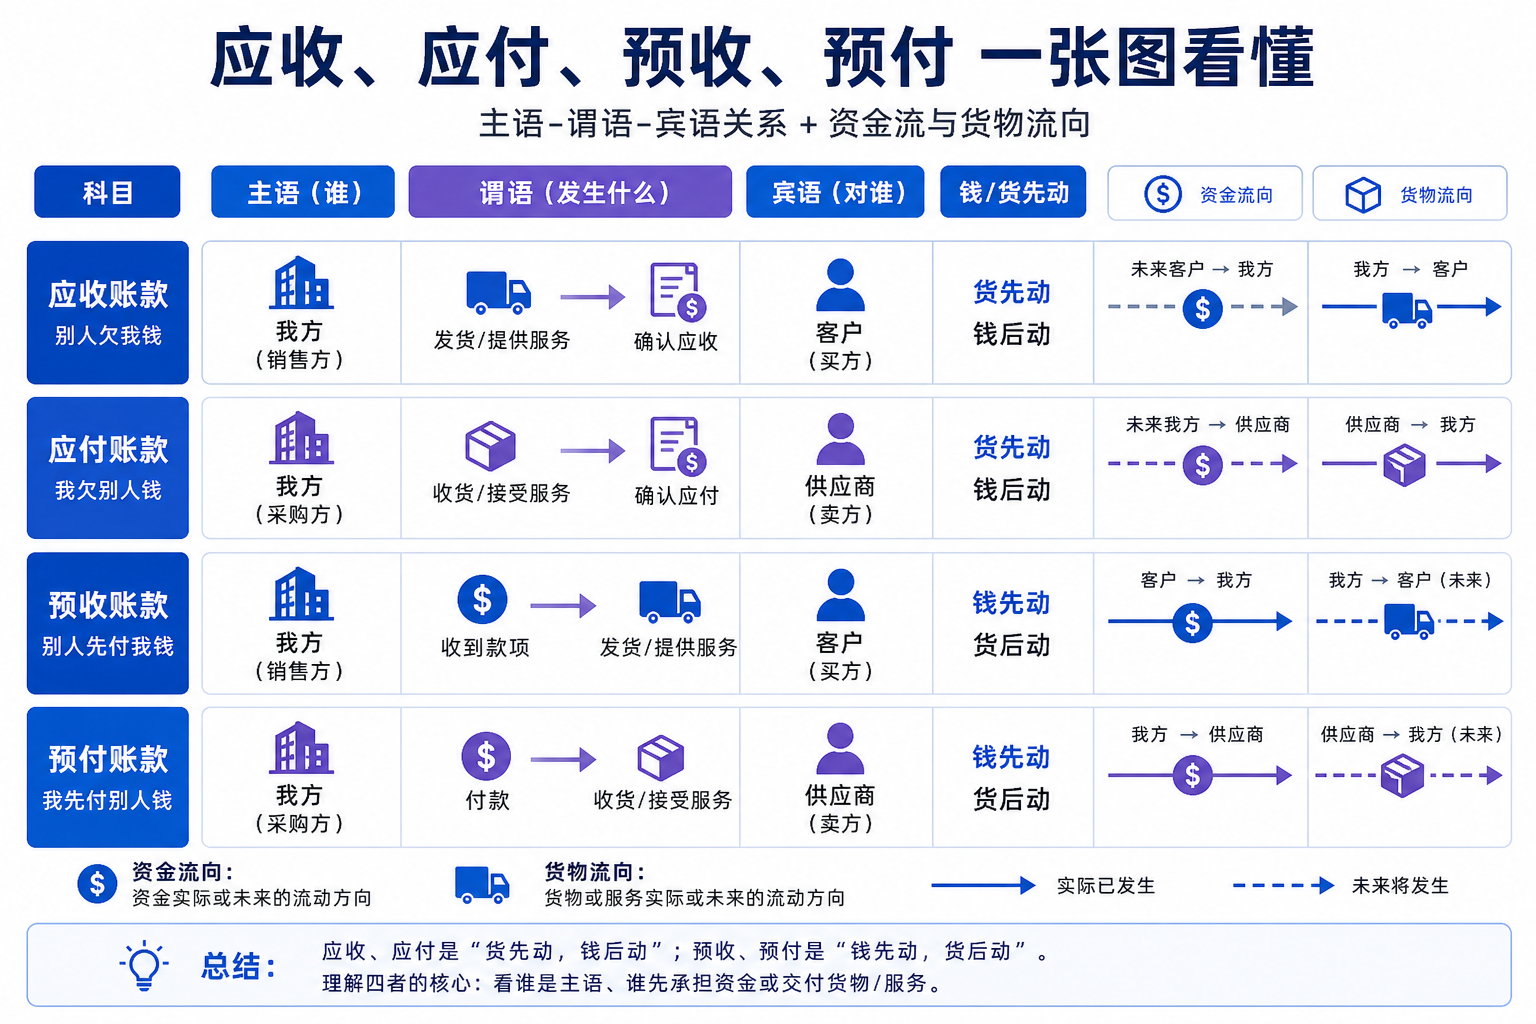
配图 1:四个账的「主语 - 谓语 - 宾语」对照
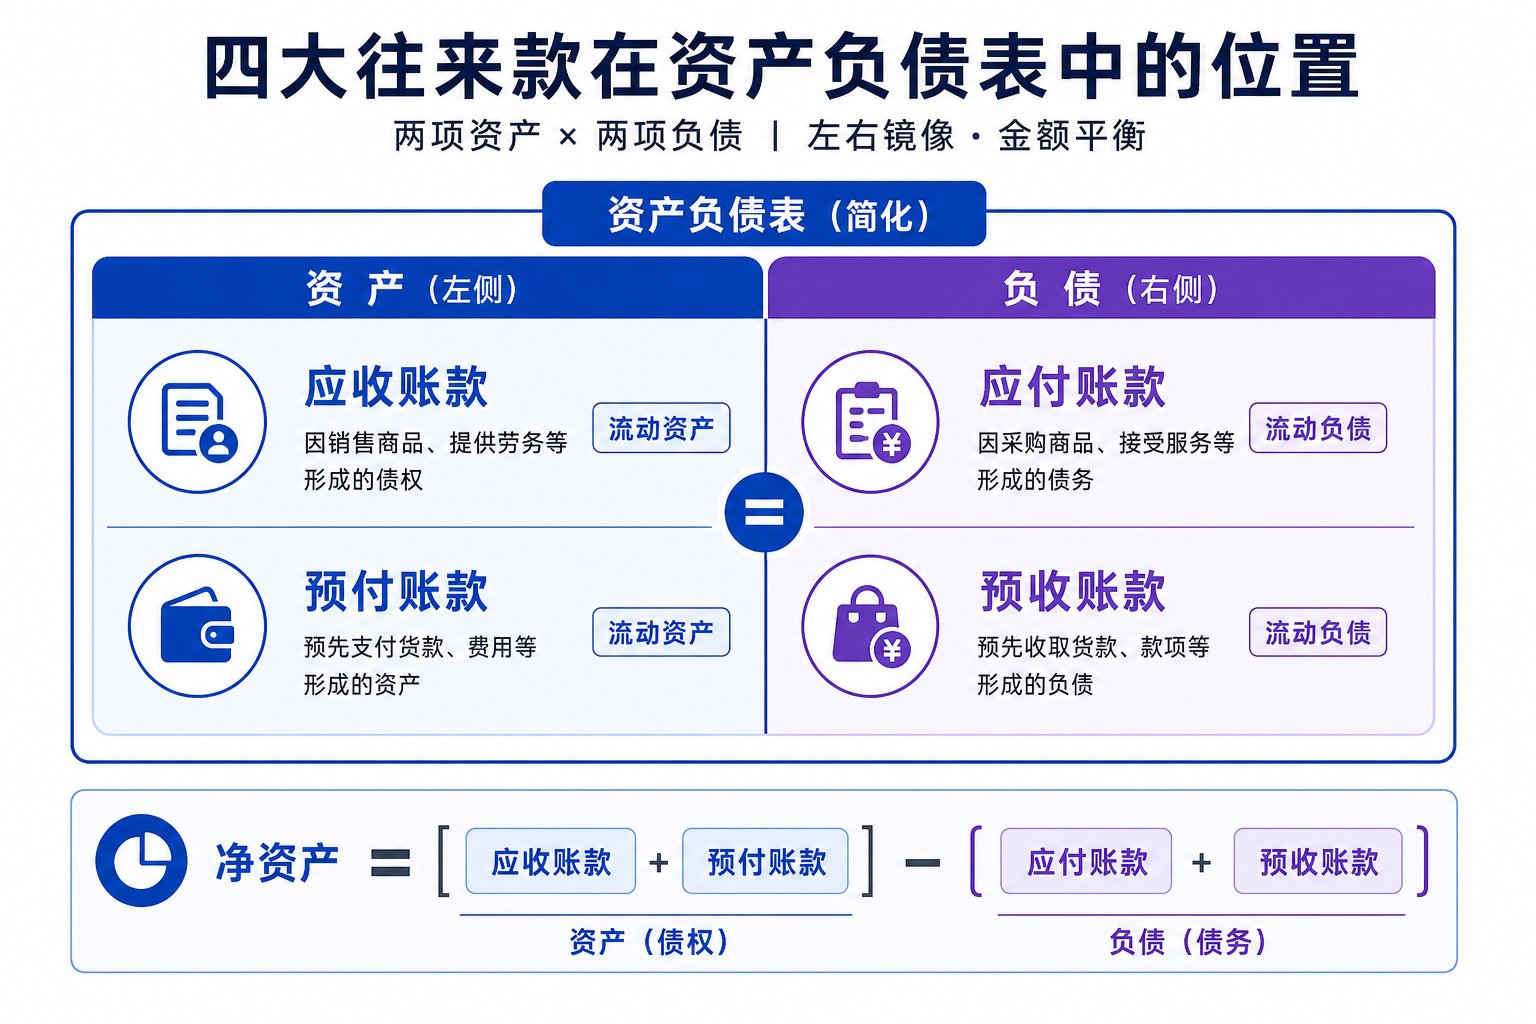
配图 2:四个账在「资产负债表」的位置
| 账目 | 资产 / 负债 | 在公司财务里的角色 |
|---|---|---|
| 应收账款 | 资产(流动资产) | 别人会还给你的钱 |
| 预付账款 | 资产(流动资产) | 别人会还给你的货 |
| 应付账款 | 负债(流动负债) | 你欠别人的钱 |
| 预收账款 | 负债(流动负债) | 你欠别人的货 |
两个资产 + 两个负债,是一对镜像关系。
老板该看的是:
净资产 = (应收 + 预付) - (应付 + 预收)
正数说明对外赊出去的多、收回风险大; 负数说明欠别人多、压力大。
老姚出错的那笔账
老姚把 70 多万的预收当成销售收入——
正确的处理:
- 收到 9 万定金时:预收账款 +9 万(负债),不进收入
- 货发完、验收完、客户确认时:预收转为销售收入(这才是收入实现)
- 客户付清尾款时:应收转为已收,结案
这样整个流程才符合会计准则,税也不会多缴。
进销存系统怎么记这四个账
主流的进销存系统都自带「往来账户」模块,会自动生成:
客户应收应付明细
客户:杭州 XX 公司
   应收余额:12 万(3 月 1 日开单,未付)
   预收余额:0
供应商应付应收明细
供应商:东阳 XX 板材
   应付余额:8 万(4 月 5 日进货,月结)
   预付余额:18 万(6 月 10 日预付,半月后到货)
关键报表
- 应收账龄表:每个客户各账龄段的金额
- 应付账龄表:每个供应商各账龄段的金额
- 预收负债明细:每笔预收对应的订单、未完成进度
- 预付未到货明细:每笔预付对应的供应商、预计到货时间
没有这四张报表的进销存系统,等于只完成了一半功能。
老板最容易犯的五个错
1. 把预收当收入
→ 多缴税、利润虚高、资金链脆弱(老姚的故事)
2. 把应收当现金算
→ 觉得自己赚钱了,疯狂消费 / 扩张,结果客户拖账,资金断裂
3. 应付拖太久
→ 信誉崩了,被列为"问题客户",下游进货不顺
4. 预付不留合同
→ 钱被坑了追不回(特别是跟小厂家的现款现货)
5. 四个账只盯总数,不盯账龄
→ 总数看着没事,账龄一拉发现有 30 万是 1 年以上的死账
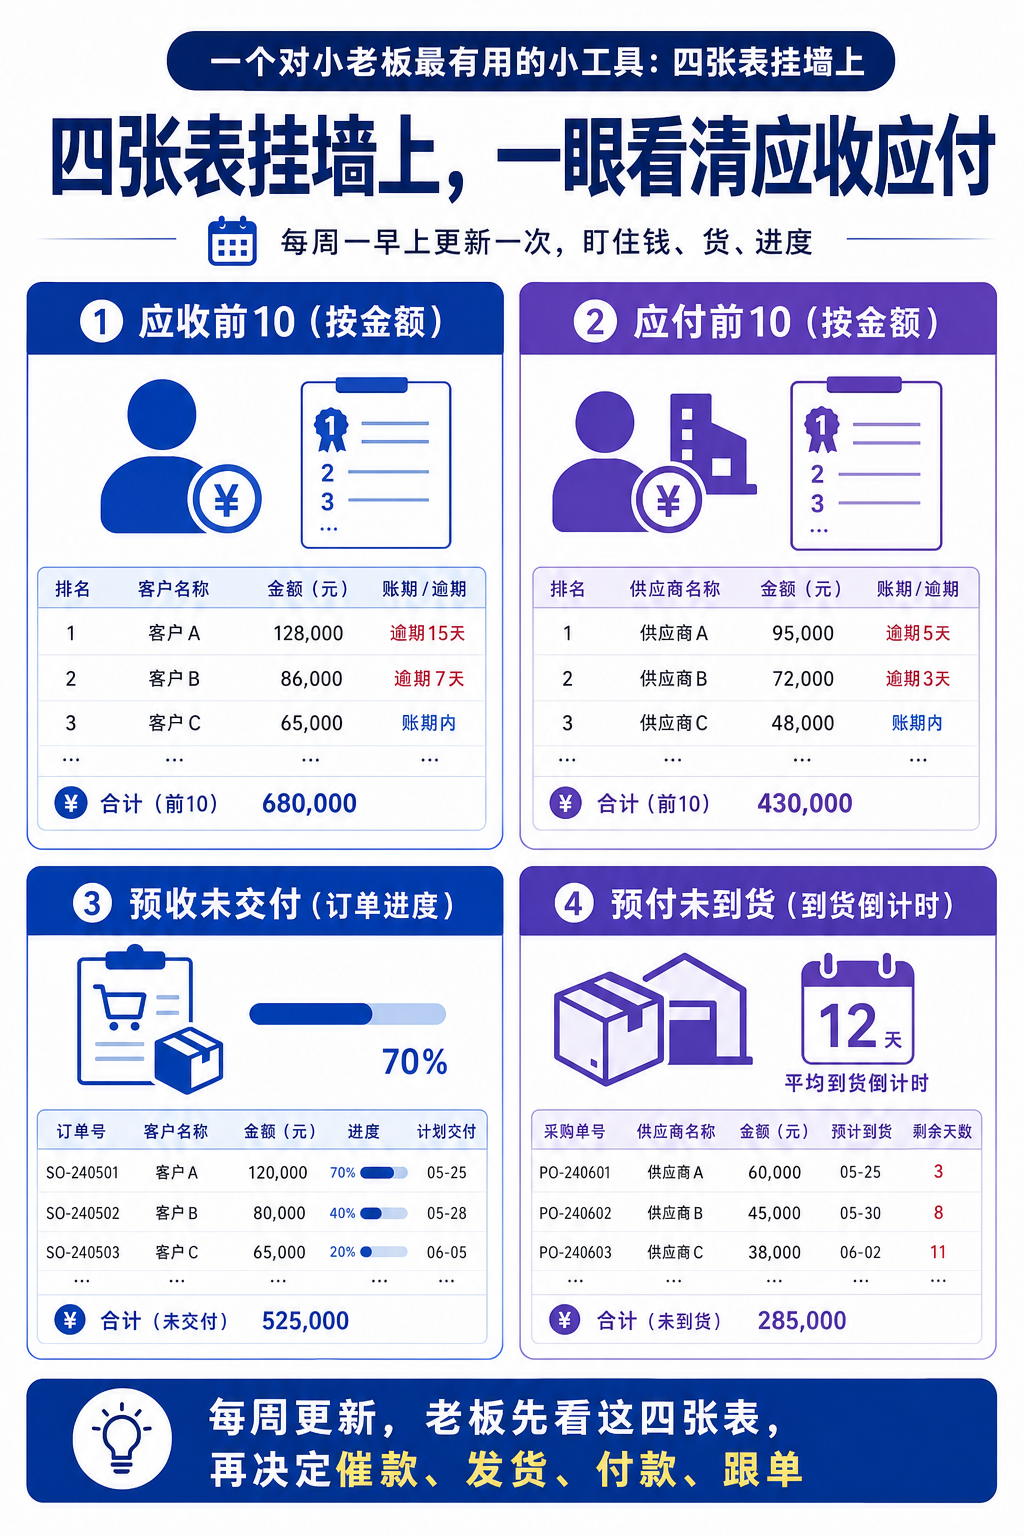
一个对小老板最有用的小工具:四张表挂墙上
打印 4 张表,每周一早上更新一次,挂办公室墙上:
┌─────────────────┐  ┌─────────────────┐
│   应收前 10     │  │   应付前 10     │
│   (按金额)      │  │   (按金额)      │
└─────────────────┘  └─────────────────┘

┌─────────────────┐  ┌─────────────────┐
│  预收未交付     │  │  预付未到货     │
│  (订单进度)     │  │  (到货倒计时)   │
└─────────────────┘  └─────────────────┘
每周用 10 分钟扫一遍—— 做老板的,最不该出错的就是这四张表。
一道终极判断题
老板小测试,看你掌握没:
- 客户预订年卡,付了 1 万 → 这 1 万属于:____
- 你给厂家先打款 5 万,货下周到 → 5 万属于:____
- 客户欠你 3 万货款,承诺下月还 → 3 万属于:____
- 你欠供应商 8 万货款,下月底付 → 8 万属于:____
答案:
- 预收(你欠对方一年的服务)
- 预付(对方欠你货)
- 应收(别人欠你钱)
- 应付(你欠别人钱)
四个都答对,你比 80% 的小老板强了。
老姚的结语
老姚现在每月初做四件事:
- 拉一份应收账龄表 → 谁拖了 90 天以上立刻打电话
- 拉一份应付到期表 → 这个月要付多少给谁
- 看一眼预收负债 → 那些钱不能花
- 看一眼预付未到货 → 哪些供应商需要追
他说:
这四个数清楚了,我晚上睡得踏实多了。 以前看银行余额觉得有 50 万,其实有 30 万是预收,根本不归我。 现在看的是「净现金流」,那才是真正属于自己的钱。
留个问题给你:
此刻你的店里,应收、应付、预收、预付的余额分别是多少?能说出来吗?
下一篇预告:《单位换算:箱 / 件 / 个 / 散装,系统怎么不出错》——批发零售老板最容易踩的坑,一次讲清。
13 进销存单位换算怎么做不出错?一篇讲透(箱 / 件 / 个 / 散装)
系列第 13 篇 · 核心概念
老彭爆出的「天价单」
老彭在合肥做食品批发,主要做矿泉水、饮料、休闲食品。
去年夏天他亲身经历了一件至今没法笑出来的事——
某店长打了个紧急电话:"彭总,今天有个客户下单要 50 瓶农夫山泉,但是系统下不进去,提示库存不够。"
老彭一边开车一边喊:"不够你不会从仓库调啊!我们仓库一直有几百瓶!"
店长说:"系统库存就是 8 瓶。"
老彭懵了,到店里一查——
仓库实际有 80 箱,每箱 24 瓶,合计 1920 瓶。 但系统里只显示「8(瓶)」,是因为最早入库的时候,业务员误把单位选成「箱」而不是「瓶」,但数量填的是「8」(实际意思是 8 箱),结果系统当成 8 瓶。
更可怕的是,这 1920 瓶里,平时卖出去的销售记录全是按"瓶"扣的,扣了一年。系统里这个商品早就「负库存」了——只是因为没人盘点,没人发现。
那天晚上老彭和会计加班到凌晨,把矿泉水这一个 SKU 的全年账往回倒—— 最终发现,因为单位混乱,过去 12 个月销售毛利账少算了 14 万。
这一篇,我们就把进销存系统里这件最容易出错也最容易被忽视的事——单位换算——讲透。
为什么会有「多单位」这件事
最简单的生意——一个 SKU 一个单位,比如服装店「一件 = 一件」,没什么换算问题。
但只要你做的是「有包装层级」的生意,问题就来了:
- 矿泉水:1 箱 = 24 瓶
- 啤酒:1 件 = 12 瓶;1 瓶 = 500 毫升
- 卷烟:1 条 = 10 包;1 包 = 20 支
- 螺丝:1 包 = 50 个;1 箱 = 20 包 = 1000 个
- 大米:1 袋 = 25 公斤;散装按斤卖
- 水果:1 箱 = 10 公斤;零售按斤
- 服装:1 包 = 10 件;1 箱 = 100 件
进货时按大单位(箱、件、包),销售时按小单位(瓶、个、斤)—— 这一进一出,要做好换算。
进销存里的「多单位」是怎么管的
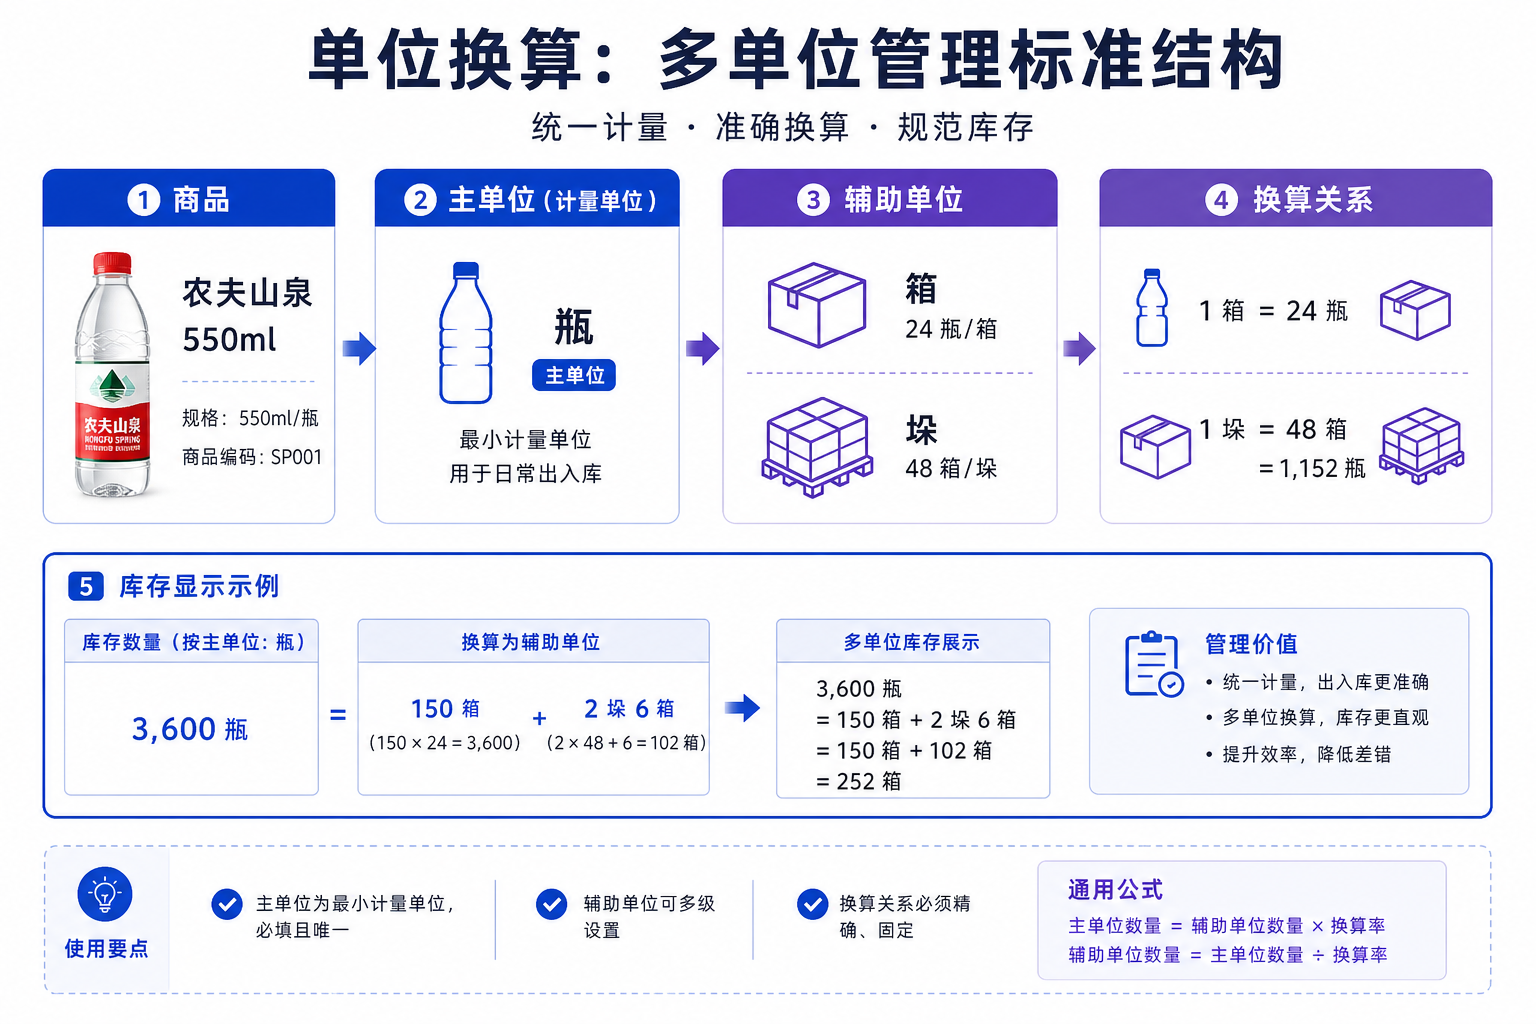
主流进销存系统的标准做法:主单位 + 辅助单位 + 换算关系。
举例:农夫山泉 550ml 矿泉水
- 主单位(最小销售单位):瓶
- 辅助单位:箱
- 换算关系:1 箱 = 24 瓶
所有库存数字统一以主单位记录—— 仓库里 80 箱,系统里记的就是 80 × 24 = 1920(瓶)。
进货时:
- 录入「80 箱」时,系统自动转换为 1920 瓶入库
- 单价也对应——「箱进价 36 元」自动转换为「瓶进价 1.5 元」
销售时:
- 卖给批发客户「3 箱」,系统扣 72 瓶
- 卖给零售客户「5 瓶」,系统扣 5 瓶
- 库存数字一直按瓶显示,但显示时可以选「显示成几箱几瓶」
配图 1:多单位的标准结构
五种常见的"单位坑"
坑一:进货单位和销售单位不一致,但没建换算
老板进货时录「8(箱)」,销售时录「8(瓶)」,单位前后不一致—— 系统不会自动算,就按数字直接加减—— 导致库存彻底乱。
这就是老彭的故事。
避免方法:所有有多单位的商品,建档时就把主单位 + 辅单位定好。绝不允许中途切换。
坑二:换算关系填错
「1 箱 = 12 瓶」明明应该是 24 瓶,建档时填了 12—— 之后所有的库存计算都错。
避免方法:每个商品建档后,找两个人核对一遍换算关系。
坑三:同一商品多种规格混卖
矿泉水有 350ml 和 550ml 两种—— 明明是两个 SKU、两个不同的换算关系,老板偷懒只建了一个,按"箱"统一管—— 结果消费者拿 350 的,系统按 550 的扣价,库存全错。
避免方法:规格不同就分 SKU,第 07 篇专门讲过。
坑四:散装商品不知道按啥算
水果店卖苹果,进货时是「箱」(10 公斤一箱),卖时是「斤」。
但一箱苹果不是恰好 10 公斤——可能是 9.6,可能是 10.4。
如果系统按「1 箱 = 10 公斤 = 20 斤」算,每次进货都会有零头损耗,账实越差越大。
避免方法:散装商品用"称重"管理——进货时实际称重,输入真实公斤数;销售时也按实际克 / 斤计算。
坑五:单位变了,价格忘改
「一箱进价 36」改成了「一箱进价 38」——但销售单位的单价没跟着改—— 卖出去时仍按 1.5 元 / 瓶算成本—— 结果毛利虚高、利润错算。
避免方法:系统应该统一管理"主单位价格",辅助单位价格自动联动。改一个,全联动。
不同行业的「单位结构」
食品快消
- 典型结构:垛 → 箱 → 件 → 个 / 瓶
- 关键点:进货按垛 / 箱,零售按瓶 / 个,批发按箱 / 件,分级管理
服装
- 典型结构:包 → 件
- 关键点:包是发货单位(10 件 / 包),件是销售单位
五金 / 螺丝
- 典型结构:箱 → 包 → 个
- 关键点:零售要支持"按个卖",但每次散卖要算包装成本
大米 / 粮油
- 典型结构:袋(25 kg)→ 称重(斤)
- 关键点:散装和袋装是不同 SKU,分开管
烟酒
- 典型结构:箱 → 条 → 包 → 支(烟);箱 → 瓶(酒)
- 关键点:烟有"箱 - 条 - 包 - 支"四级,要支持任意级别销售
餐饮食材
- 典型结构:箱 / 件 → 公斤 → 克
- 关键点:必须支持称重,且要管损耗(蔬菜会失水)
建材
- 典型结构:垛 → 件 → 块(瓷砖);卷 → 米(电线)
- 关键点:定制 / 切割销售,可能整张要切几块
配图 2:四种典型多单位结构
主单位怎么选
铁律:主单位 = 销售时最小的那个单位。
- 矿泉水散卖到瓶 → 主单位是瓶
- 螺丝散卖到个 → 主单位是个
- 米只整袋卖 → 主单位是袋
- 米散卖到斤 → 主单位是克 / 斤
为什么必须选最小的?
因为如果主单位是「箱」(24 瓶),客户买 1 瓶,库存就要扣 1/24 = 0.0417 箱—— 出现小数,立刻就是麻烦:
- 数据不直观
- 累计误差越来越大
- 系统精度问题
所以主单位永远选最细的那个,保证库存数永远是整数。
进货和销售时怎么操作
进货录入
理想操作:
- 系统支持"输入数量 + 选单位"
- 业务员录"80 箱",系统自动按 1 箱 = 24 瓶换算
- 显示「本次入库 1920 瓶,金额 2880 元(80 箱 × 36 元)」
- 让业务员点确认前看一眼,发现错位立刻改
销售录入
理想操作:
- 同样支持多单位下拉
- 客户买 3 箱 + 5 瓶 → 系统接受混合输入
- 自动扣库存:3 × 24 + 5 = 77 瓶
关键交互细节
- 默认单位:批发客户默认按箱、零售客户默认按瓶(看业态)
- 大小写校验:输入"8 箱"和"8 瓶"在屏幕上颜色 / 提示不一样,防误选
- 后台校验:当一笔入库录入异常(远低于历史均量)时弹警告
价格的多单位管理
跟数量配套,价格也要分单位:
农夫山泉 550ml
├─ 主单位:瓶
│   ├─ 标准售价:2.5 元
│   ├─ 进货成本:1.5 元
│   └─ 批发价(按瓶):1.8 元
├─ 辅助单位:箱
│   ├─ 标准售价:60 元
│   ├─ 进货成本:36 元
│   └─ 批发价(按箱):43.2 元(自动 = 1.8 × 24)
注意两点:
- 箱价不一定等于瓶价 × 24——批发可能有优惠
- 改主单位价时,要决定要不要联动改辅单位价——很多系统支持选
多单位下的几张关键报表
库存报表
显示选项:
- 按主单位(最准)
- 按辅助单位(最直观)
- 同时显示("1920 瓶 = 80 箱")
销售报表
- 总销售数量(按主单位)
- 按客户 / 时段统计(多种单位)
- 销售金额(统一币种)
进货报表
- 同上
三个最常被忽视的问题
1. 散装零售的损耗
一斤苹果切片做水果拼盘,苹果核去掉了—— 原来 1 斤变成 0.85 斤。
如果系统按 1 斤算成本,毛利就错。
做法:散装商品要支持"加工损耗率"设定,进系统时自动扣除。
2. 包装物本身的成本
矿泉水的"瓶子"、酒的"酒坛"、米的"袋子"—— 都是有成本的。
但一般小老板不细算,统一摊到商品成本里。
做法:要算的话,单独建一个"包装物" SKU,按需领用。
3. 临时改单位的灾难
商品上线半年了,老板突然觉得"主单位选错了,改成箱吧"—— 所有历史数据全部错位。
做法:单位一旦上线,原则上不动。要改,等月底,做完月结、清零库存,重新建档。
配图 3:多单位常见错误自查表
| 检查项 | 正确做法 |
|---|---|
| 所有 SKU 都设了主单位 | ✓ |
| 主单位选的是最小销售单位 | ✓ |
| 多单位 SKU 的换算关系都被核对过 | ✓ |
| 进货 / 销售都默认显示单位 | ✓ |
| 错选单位时系统会预警 | ✓ |
| 单位上线后没人能随便改 | ✓ |
| 散装商品支持称重录入 | ✓ |
| 价格在不同单位间自动联动 | ✓ |
任何一项打 ✗,都是雷点。
老彭的复盘
老彭后来给所有商品做了一次「单位审计」—— 800 多个 SKU,发现单位错配 / 换算错的有 71 个。
修正后过了一年,他算了下:
- 库存盘点差异率:从 3.2% 降到 0.6%
- 因单位错引发的客诉:从月均 12 次降到 0
- 月度毛利数据准确性:从「大概准」到「精确准」
他说:
单位这种事,听上去无聊,但实际上是进销存的「地基」。 地基不稳,上面建的所有报表、所有分析、所有决策,全是空中楼阁。
三道自检题
-
你的商品档案里,所有有多单位的商品都建了换算关系吗?
- 没有 → 雷点在前面等着你
-
过去一年,你有没有因为"单位选错"出过单据问题?
- 有过 → 系统流程要紧一紧
-
你的散装商品,进出货是怎么称重的?
- 凭估的 → 损耗会越来越大
结尾
单位换算这事,看似无聊得不能再无聊—— 但它是进销存最容易出大事的地方。
老彭那一年因为「8 瓶」 vs 「8 箱」,少算了 14 万—— 这种错误,没系统时永远查不出来,有系统时也得真去用。
记住一句话:
细节决定账面,账面决定决策,决策决定生意。
留个问题给你:
你的店里哪些商品的单位最容易搞混?欢迎留言聊聊。
下一篇预告:《批次、保质期、序列号,什么生意必须管》——食品、药品、3C、奢侈品老板必读。
14 批次、保质期、序列号怎么管?什么生意必须上(一篇讲透)
系列第 14 篇 · 核心概念
老蒋的两次教训
老蒋在长沙做奶制品代理,主销牛奶、酸奶、奶粉。
去年他先后被两件事教育过——
第一件:某品牌酸奶下架召回。 厂家公告说"2024 年 3 月 5 日 - 3 月 18 日生产的某批次产品有问题,召回处理"。
老蒋一查自己仓库——确实有这款酸奶,但他的系统里只有「商品 + 数量」,没有"批次"信息。 进的什么时候的、剩的是哪一批,全靠员工翻箱底看生产日期。 那一周他全店停业三天,靠人工筛查,累计召回成本 4.2 万。
第二件:母婴店进了一批早教 iPad(成人版改造)。 某客户买回去用了半个月发现屏幕坏了,要保修。 老蒋按客户姓名查不到记录——员工卖货时没记 iPad 的序列号。 最后老蒋只能"按客户说的算",自己掏 6000 块换了一台新的。
两件事加一起 4.8 万——
老蒋后来反思:
我做的是「有批次特性的生意」,但用的是最普通的进销存系统—— 这就跟开赛车却用自行车的轮子一样,迟早翻。
这一篇,我们把进销存里最容易被中小老板忽视的三个概念——批次、保质期、序列号——讲透。
先看哪些生意必须管
| 生意类型 | 必须管什么 | 不管的后果 |
|---|---|---|
| 食品 / 饮料 / 牛奶 / 烘焙 | 批次 + 保质期 | 过期产品流出,监管处罚 |
| 医药 | 批次 + 保质期 + 序列号(部分) | 召回崩溃,被吊销执照 |
| 母婴 / 奶粉 | 批次 + 保质期 + 追溯码 | 监管严管,召回成本巨大 |
| 化妆品 | 批次 + 保质期 | 过期使用引发投诉 |
| 农药 / 兽药 | 批次 + 保质期 + 追溯 | 法规强制 |
| 3C / 电子产品 | 序列号 | 售后纠纷难处理 |
| 奢侈品(包、表、珠宝) | 序列号 + 防伪码 | 真伪难辨、二手贬值 |
| 汽车 / 大件家电 | 序列号 + 保修期 | 保修计算错乱 |
| 工业品 / 仪器 | 序列号 + 出厂编号 | 追溯困难 |
反过来——纯流通的非食品 / 非耐用品(如纸箱、扫帚、文具),可以不管。
1. 批次:「这批货是哪天进的」
定义
同一个 SKU,不同时间进的不同批货——每批一个编号。
举例
老蒋的某款酸奶,先后进了三次:
- 3 月 1 日进 100 箱,生产日期 2 月 28 日,批次号 PC20240228-1
- 4 月 5 日进 150 箱,生产日期 4 月 3 日,批次号 PC20240403-1
- 5 月 10 日进 120 箱,生产日期 5 月 8 日,批次号 PC20240508-1
库存里这款酸奶总数 370 箱——但实际是三批不同的货叠在一起。
没有批次管理的问题
- 不知道哪批先到期
- 不能按批次召回
- 不能按批次追责
- 不能按批次盘点
有批次管理的好处
- 先进先出(FIFO)真正落地:销售时优先扣最早批次
- 召回精准:哪批有问题,定位到位
- 效期管理:每批的到期时间单独追踪
- 质量追责:哪批坏了,倒查供应商
2. 保质期:「这批货能用到几号」
定义
商品生产日期 → 不能再使用的截止日期之间的时长。
通常分两种标识方式:
- 生产日期 + 保质期天数(如 2024-04-03 生产,保质期 21 天 → 2024-04-24 到期)
- 到期日(如包装上直接写"保质期至 2024-04-24")
与批次的关系
保质期是批次的属性—— 每一批的保质期都不同:
- PC20240228-1 批次:3 月 21 日到期
- PC20240403-1 批次:4 月 24 日到期
- PC20240508-1 批次:5 月 29 日到期
进销存系统应该提供的能力
1. 批次效期录入
入库时,每批必须录入生产日期和保质期,系统自动算到期日。
2. 自动 FIFO 出货
销售时,系统自动从最早到期的批次扣减——不是简单"先进先出",是"先到期先出"。
(注:某些情况下要按"先进先出",看老板选)
3. 临期预警
可配置:
- 到期前 60 天 → 提醒"该重点推销"
- 到期前 30 天 → 强制打折促销
- 到期前 7 天 → 不准再卖给一般客户(可能要下架)
- 已过期 → 强制下架,等待报损
4. 效期报表
- 当前临期商品清单(按到期日排序)
- 过去 30 天报损金额
- 各品类的平均周转天数 vs 保质期天数
不同行业的效期标准
| 行业 | 临期判定标准 |
|---|---|
| 乳制品 | 剩余保质期 < 50% |
| 普通食品 | 剩余保质期 < 30% |
| 药品 | 剩余保质期 < 6 个月(按法规) |
| 化妆品 | 开封后 12 个月(PAO 标识) |
| 母婴用品 | 剩余保质期 < 3 个月 |
3. 序列号:「这台货是独一无二的那一台」
定义
每一件商品都有全球唯一的编号——精确到「这一台」「这一块」「这一支」。
最常见的是手机的 IMEI 号、电脑的 SN 号、汽车的 VIN 码。
跟批次的根本区别
- 批次:管"这批货"——一批可能 100 件、1000 件
- 序列号:管"这一件货"——一件就是一件
序列号是「批次的极致细化」—— 当生意精细到必须追溯单件时,就要上序列号。
哪些生意必须用
| 生意类型 | 为什么必须 |
|---|---|
| 手机 / 电脑 / 数码 | 保修、防盗、激活码绑定 |
| 大型家电(冰箱、空调、洗衣机) | 保修期计算、维修记录 |
| 奢侈品(包、表、珠宝) | 真伪鉴定、二手价值锚定 |
| 汽车 | 法规要求(VIN) |
| 工业品(仪器、设备) | 售后维护、备件管理 |
| 高价玩具(如乐高限量) | 收藏增值 |
| 黄金 / 钻石(克拉级) | 鉴定证书 |
序列号的全生命周期
工厂出厂 ──► 序列号产生
    │
    ▼
进入老板仓库 ──► 入库录入(一台一码)
    │
    ▼
卖给客户 ──► 销售单绑定客户 + 序列号
    │
    ▼
客户售后 ──► 凭序列号查购买日期、保修期、客户信息
    │
    ▼
退货 ──► 序列号回归库存
系统里应该具备的功能
1. 一件一码入库
每收一台货,扫一次 SN 码,独立入库。
2. 销售时强制绑定
收银时,必须扫该商品的 SN 码 / 输入序列号—— 不录就不能开单。
3. SN 查询
输入 SN,能立刻看到:
- 进货时间、供应商
- 销售时间、客户
- 售后记录
4. 批量管理
- 同一型号可能有上千台不同 SN,要支持批量入库(扫码枪连扫)
- 报表能按"型号汇总"也能按"SN 明细"
配图 1:三个概念的层级
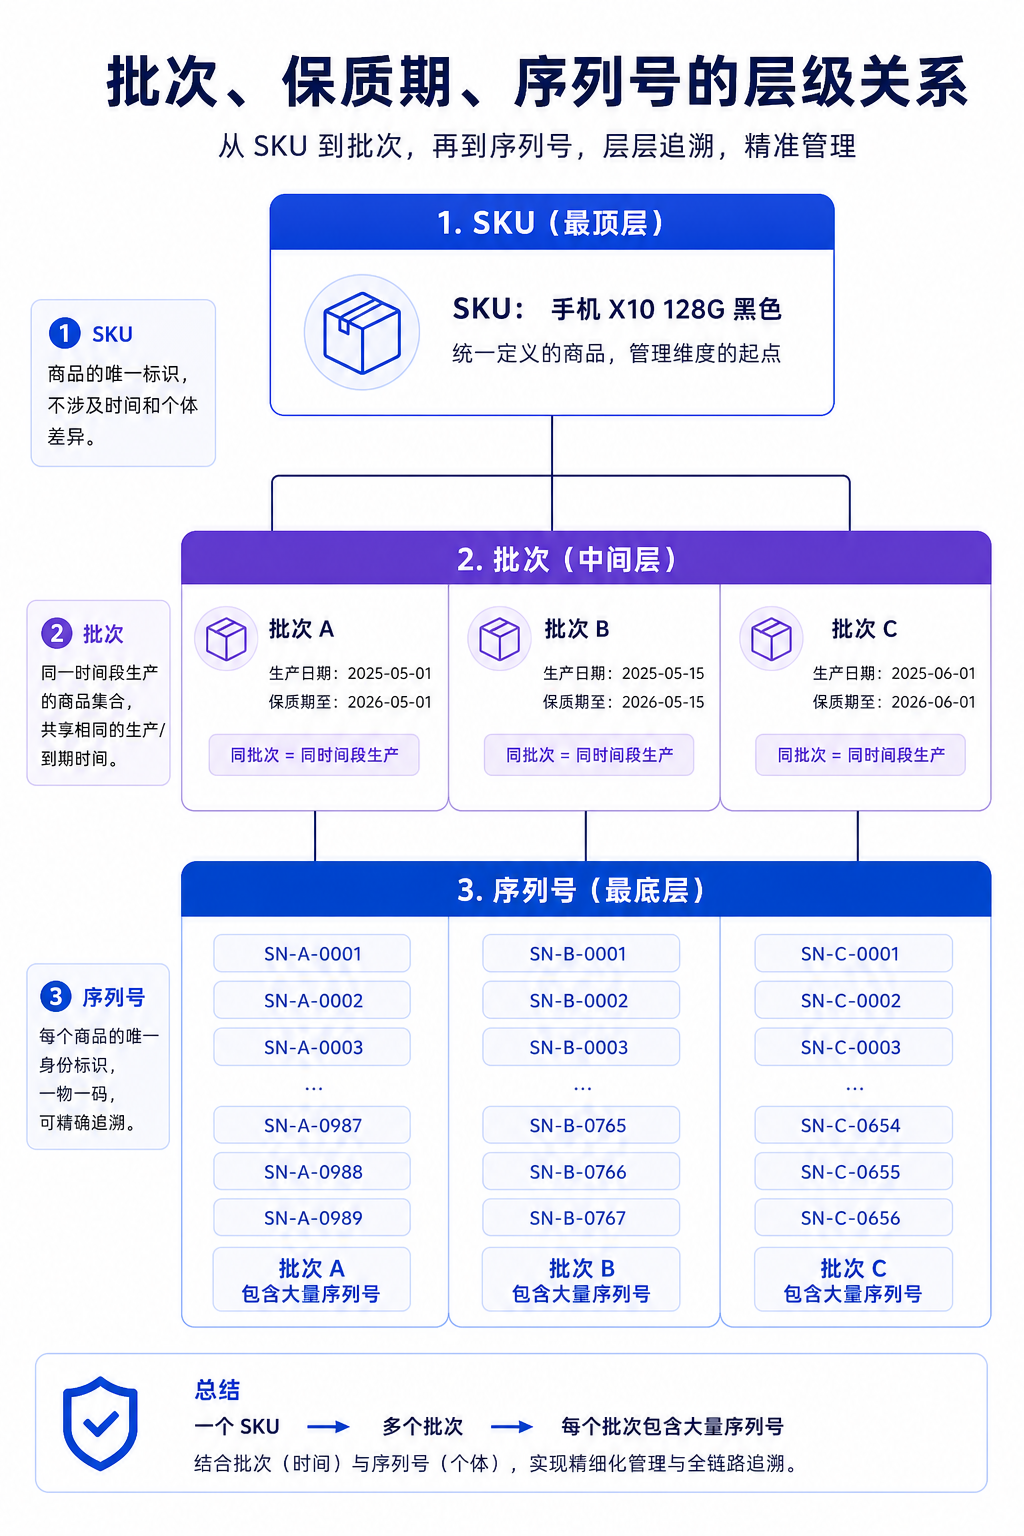
层级关系:
- SKU:商品的型号
- 批次:同 SKU 不同时进货的几批
- 序列号:同批次中具体那一件
绝大多数行业管到批次就够了。只有高单价、需追溯到单件的,才管到序列号。
三种管理方式的成本对比
| 管理粒度 | 操作复杂度 | 系统要求 | 适合规模 |
|---|---|---|---|
| 不管(只管 SKU) | 低 | 普通进销存 | 低单价快消、非保质期商品 |
| 管批次 + 保质期 | 中 | 食品 / 医药版进销存 | 食品、化妆品、药品 |
| 管序列号 | 高 | 行业专版 | 3C、家电、奢侈品 |
老板要根据自己生意的"出错代价"选—— 出错代价低的,别上太复杂的系统;出错代价高的,必须上。
系统支持的典型功能列表
食品 / 药品行业必备
- 商品建档时勾选"启用批次"
- 入库录批次号、生产日期、保质期、供应商
- 销售自动按"先到期先出"扣减
- 临期预警(多级阈值)
- 过期商品自动锁定
- 报损单据 + 影像凭证
- 召回支持(按批次反查所有买家)
3C / 家电 / 奢侈品必备
- 商品建档时勾选"启用序列号"
- 扫码入库(一件一码)
- 销售必须扫 SN 出库
- SN 全生命周期追踪
- 保修期计算(基于销售日期)
- 售后记录绑定
- 客户档案关联 SN 历史
三个老板最容易踩的坑
坑一:明明是食品行业,却没启用批次
老蒋的故事就是。
症状:召回时全靠人工筛、临期靠老员工记忆、过期靠运气。
修正:食品 / 药品 / 化妆品行业,第一天就启用批次管理——后期想加,要重新做基础数据。
坑二:序列号"录但不强制"
有些老板上了序列号功能,但出于"麻烦"心理,允许员工跳过录入。
症状:销售单一半有 SN、一半没有,售后时找不到买家。
修正:系统设置必填,不录入不允许开单——短期员工抱怨,长期省大事。
坑三:批次 / 序列号管理粒度过细
农户卖鸡蛋的小店,硬要给每一颗鸡蛋打序列号——
症状:操作慢、员工烦、错误率反而升高。
修正:粒度要匹配商品价值——
- 价值 < 100 元:不上序列号
- 价值 100 - 1000 元:看情况
- 价值 > 1000 元:上序列号
行业实战:三个典型场景
场景一:母婴店奶粉管理
- 必管:批次 + 保质期
- 关键流程:
- 入库时录生产日期、批次号
- 货架按"先到期先出"陈列(最早到期摆最前面)
- 系统自动 FIFO 扣减
- 临期 60 天 → 系统提示打 95 折
- 临期 30 天 → 强制下架特卖区
- 过期 → 报损 + 影像证据
场景二:手机店 SN 管理
- 必管:序列号 + 保修期
- 关键流程:
- 入库时扫每台 IMEI
- 销售时再扫 IMEI 绑定客户
- 客户来保修,扫 IMEI 立即调出"购买日期 + 客户信息 + 保修剩余天数"
- 客户激活 / 换机时序列号联动更新
场景三:药店处方药
- 必管:批次 + 保质期 + 追溯码(按法规)
- 关键流程:
- 入库扫追溯码(药监局规定,每盒药都有追溯码)
- 销售时扫追溯码上传药监局
- 实现"从厂家 → 经销商 → 药店 → 患者"全链可追溯
- 召回时按追溯码精准定位
一个升级思考:批次和序列号的"重合"
有些品类,同时需要批次 + 序列号——
举例:高端红酒
- 批次:哪一年的(2018 年 / 2020 年)
- 序列号:这一瓶的编号(防伪)
这种叫"批次 + 单件追溯"双重管理—— 系统层面要支持"一批 N 件,每件还有自己的 SN"。
老蒋的复盘
老蒋去年痛定思痛,换了一套带"批次 + 效期 + 序列号"的食品版进销存。
半年后他的变化:
| 指标 | 变化 |
|---|---|
| 召回响应时间 | 3 天 → 4 小时 |
| 临期商品损失(月) | 3.5 万 → 1.1 万 |
| 售后纠纷数量(月) | 平均 8 次 → 平均 1 次 |
| 员工对货架陈列的执行率 | 60% → 95% |
他说:
我以前觉得「批次」「保质期」「序列号」是给大公司用的。 现在我明白——只要你做的是"出错就出大事"的生意,这三件事就是刚需,跟规模无关。
三道自检题
-
你的生意里,"过期 / 召回 / 售后"出过几次大事?
- 出过 ≥ 2 次 → 该上批次 / 序列号了
-
你的商品有保质期 / 单台保修期 / 客户售后追溯需求吗?
- 有 → 普通进销存不够用
-
现在如果上游通知召回某批次,你能在多少时间内定位完所有相关库存?
- 超过 24 小时 → 系统能力不足
结尾
批次、保质期、序列号——这三件事,看上去都是"小事", 但每一件都是**"出事时定生死"的关键能力**。
老蒋常跟同行说:
平时多花 5 秒钟扫个码,出事时少花 50 个小时擦屁股。 这是我用 4.8 万换来的话。
留个问题给你:
你的生意里,哪一件商品的"批次 / 效期 / 序列号"最重要?现在管到位了吗?
下一篇预告:《一件商品从进货到卖出,系统里经历了什么》——进入第三部分「业务流程类」,把所有概念串成一条流。
业务流程
15 一件商品从进货到卖出,系统里经历了什么?14 个节点一篇讲透
系列第 15 篇 · 业务流程
老贾的「单据迷宫」
老贾在郑州做家居建材批发,去年新上了进销存系统。
上线第一个月,他坐在办公室里发呆—— 系统里一天能蹦出 30 多种不同的单据:
- 采购询价单、采购订单、采购入库单、付款单
- 销售报价单、销售订单、销售出库单、收款单
- 退货单、退款单、调拨单、组装单、报损单……
老贾问实施顾问:「为啥一件货从进到出,要开这么多单子?」
顾问说:「因为这件货在系统里,经历了二十几个状态变化。每个变化都要一张单据记一下,否则倒查时就没法溯源。」
这一篇,我们就跟着一件具体的货——一台 1.8 米实木双人床——从供应商的工厂一路走到客户的卧室,看看在进销存系统里,它到底经历了什么。
全流程速览:12 个关键节点
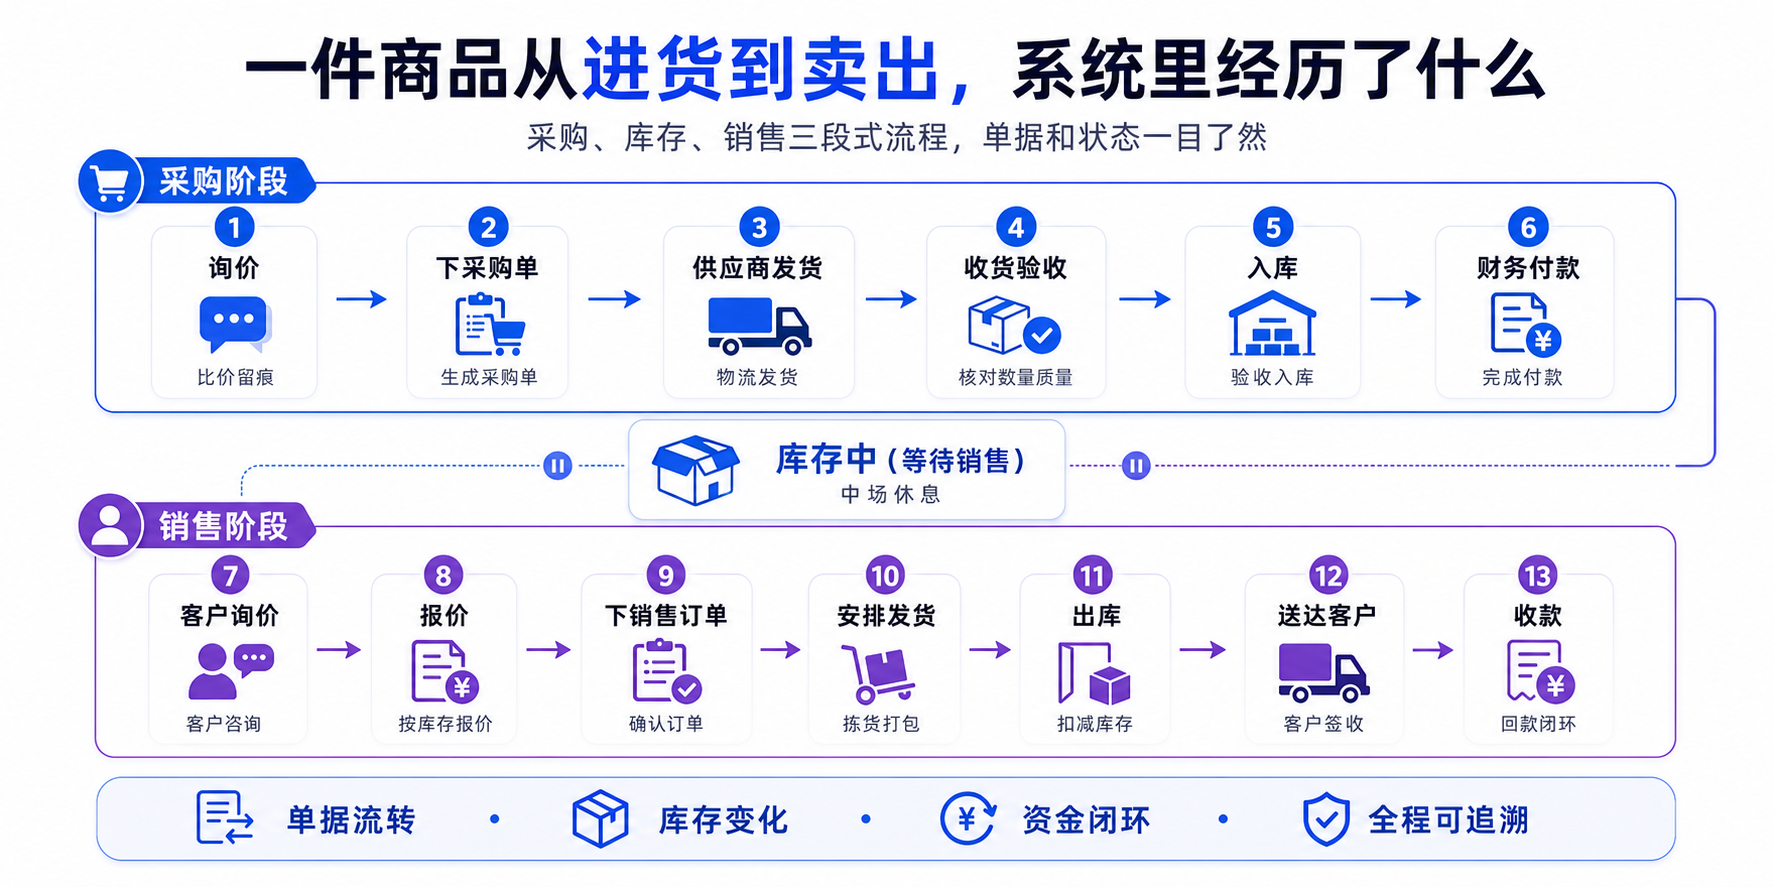
每一步都对应一张(或多张)单据,对应库存的一次变动,对应资金的一次流转。
下面分两段细讲。
第一阶段:从供应商到自己仓库
节点 1:询价(采购询价单)
老贾打算备货,要进一批 1.8 米的实木双人床。
他找了三家供应商问价:
- A 厂:1300 元 / 张,30 天账期
- B 厂:1280 元 / 张,现款现货
- C 厂:1350 元 / 张,60 天账期 + 免运费
系统里新建一张「采购询价单」,记录三家报价。
作用:留痕、横向对比、未来选型参考。 这一步不影响库存,也不影响资金。
节点 2:下采购单(采购订单)
老贾决定选 A 厂,下了 50 张床的订单。
系统里生成「采购订单」,状态为「已下单 / 待发货」。
作用:跟供应商达成约定,金额 50 × 1300 = 65000 元。 此时库存还没变——但在途库存 +50(参见第 08 篇)。 资金上应付潜在 +65000——但还没真正挂账。
节点 3:供应商发货
A 厂 3 天后发货,发了快递单号。 老贾在系统里把订单状态改为「已发货 / 在途中」。
作用:知道货在路上,预计 5 天到。 这一阶段最关键的是预期管理——客户问"什么时候有货",老贾能答上来。
节点 4:收货验收(收货单)
货到了仓库。
仓管小张做两件事:
- 数数:实际到了 48 张(路上磕坏 2 张)
- 验质:再开箱抽查 5 张,发现 1 张漆面有划痕
小张在系统里建「收货单」:
- 应收:50 张
- 实收:48 张(路损 2 张)
- 质检合格:47 张
- 待协商:1 张(划痕)
关键动作:不要无脑全收。差异要立刻记录,作为跟供应商索赔依据。
节点 5:入库(采购入库单)
47 张合格的床正式入库—— 仓管打印条码标签,每张床贴一个,分配到 B 区 03 排货架。
系统里生成「采购入库单」:
- 商品:1.8 米实木双人床(型号 SM1880)
- 数量:47 张
- 批次号:CG20240315-001
- 单价:1300 元
- 总价:61100 元
重大状态变化:
- 实物库存 +47
- 账面库存 +47
- 在途库存 -50
- 应付账款 +61100(按实收数挂账)
节点 6:财务付款(付款单)
A 厂是 30 天账期,4 月 15 日付款日,老贾让会计转账。
系统里建「付款单」:
- 付款金额:61100 元
- 关联:CG20240315-001 入库单
- 应付:从 61100 降为 0(核销)
资金最终落定——这一笔采购才算彻底完成。
中场休息:库存里的「沉默期」
47 张床进了仓库后,可能要等几天、几周甚至几个月才被卖出去。
这段时间,系统里这批床的状态是「正常库存」—— 但其实每天都在悄悄发生事情:
- 每天:被任意客户在咨询时引用——可能扣临时占用
- 每周:被销售员展示给客户、生成报价
- 每月:被盘点核对一次
- 每季:被分析"销售速度,是否要补货"
库存不是"静止的物品"——它一直在被关注、被引用、被预占。
老板该习惯一件事:库存是流动的资产,不是仓库里的木头。
第二阶段:从仓库到客户家
节点 7:客户询价
一对刚结婚的小夫妻进店看床。
销售员小王介绍了 SM1880 这款,报价 2980 元一张。
老板可以决定要不要在系统里建「销售询价单」—— 看是否要追踪转化率。
作用:留意向客户、追踪报价转化、控折扣。
节点 8:报价(销售报价单)
小夫妻让步说:"能不能 2700?"
小王征得店长同意,开了一张「销售报价单」:
- 商品:SM1880 双人床
- 数量:1
- 报价:2700 元
- 有效期:3 天
作用:在客户犹豫期保留价格、给销售员留权限痕迹。
节点 9:下销售订单
小夫妻第二天回来确认买。
小王在系统里把报价单转成销售订单:
- 订单编号:XS20240320-001
- 客户:李某
- 商品:SM1880 × 1
- 总价:2700 元
- 应付订金:1000 元(已收)
- 应付尾款:1700 元(送货时付)
状态变化:
- 销售订单 +1
- 库存:实物库存 -0,但可用库存 -1(已被预占)
- 资金:预收账款 +1000 元(注意是预收不是收入!参见第 12 篇)
节点 10:安排发货 / 配送
老贾的店有 2 个配送师傅,每天排两趟。
仓管在系统里生成「发货通知单」:
- 商品:SM1880 × 1
- 序列号:SM1880-008(第 8 张床)
- 配送时间:3 月 23 日下午
- 收货人:李某
作用:仓库提前备货、配送有计划。
节点 11:出库(销售出库单)
3 月 23 日下午,配送师傅装车前,仓管扫码出库—— 系统生成「销售出库单」:
- 商品:SM1880 × 1
- 批次:CG20240315-001
- 序列号:SM1880-008
- 关联订单:XS20240320-001
状态变化:
- 实物库存 -1
- 账面库存 -1
- 库存价值减 1300 元(按成本算)
- 销售成本 +1300 元(待最终确认)
节点 12:送达客户 + 客户确认
配送师傅送到家、组装好、客户签字。
系统里订单状态从「已发货」改为「已签收」。
关键:很多店忽略这一步——签收没确认,万一客户事后说"货有问题",溯源就没依据。
节点 13:收款(收款单)
客户付了尾款 1700 元(扫码 / 现金 / 转账)。
系统建「收款单」:
- 收款金额:1700 元
- 关联订单:XS20240320-001
- 预收账款转销售收入:1000 元
- 应收账款核销:0(如果有的话)
资金最终落定:
- 销售收入:2700 元(一次性确认)
- 销售成本:1300 元(已经在出库时锁定)
- 毛利:1400 元
节点 14:售后(可选)
如果客户后续报修:
- 凭序列号 SM1880-008 查购买日期
- 触发保修流程(参见第 14 篇)
配图 1:一张床的完整生命周期时间轴
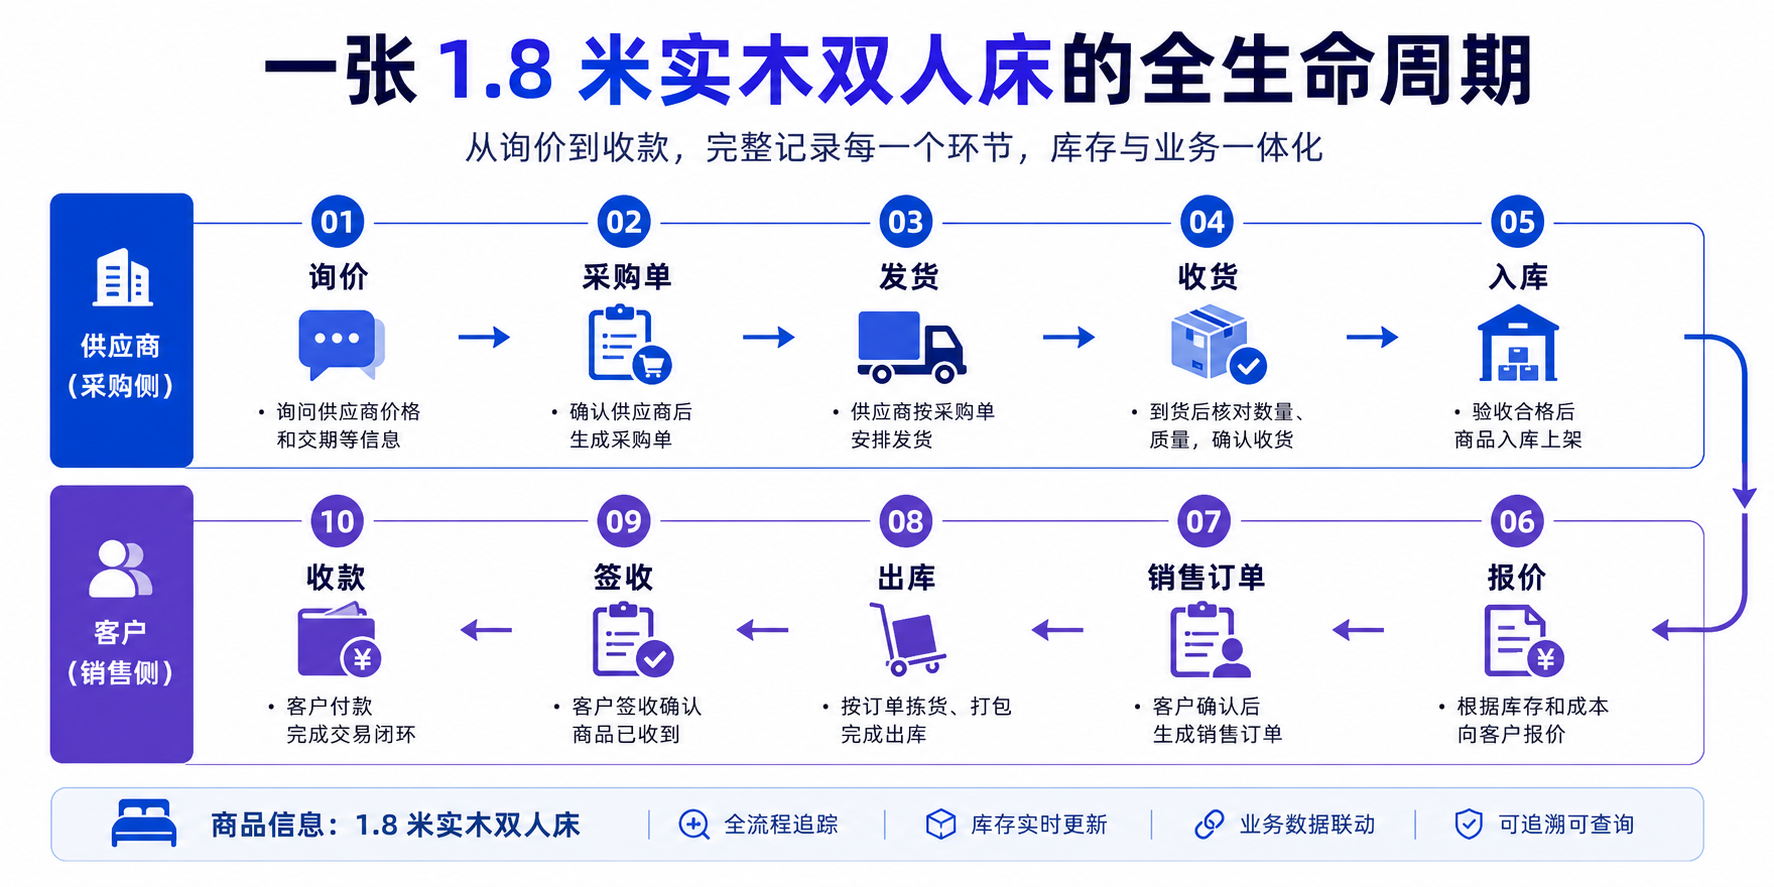
配图 2:一件商品在系统里的状态演变
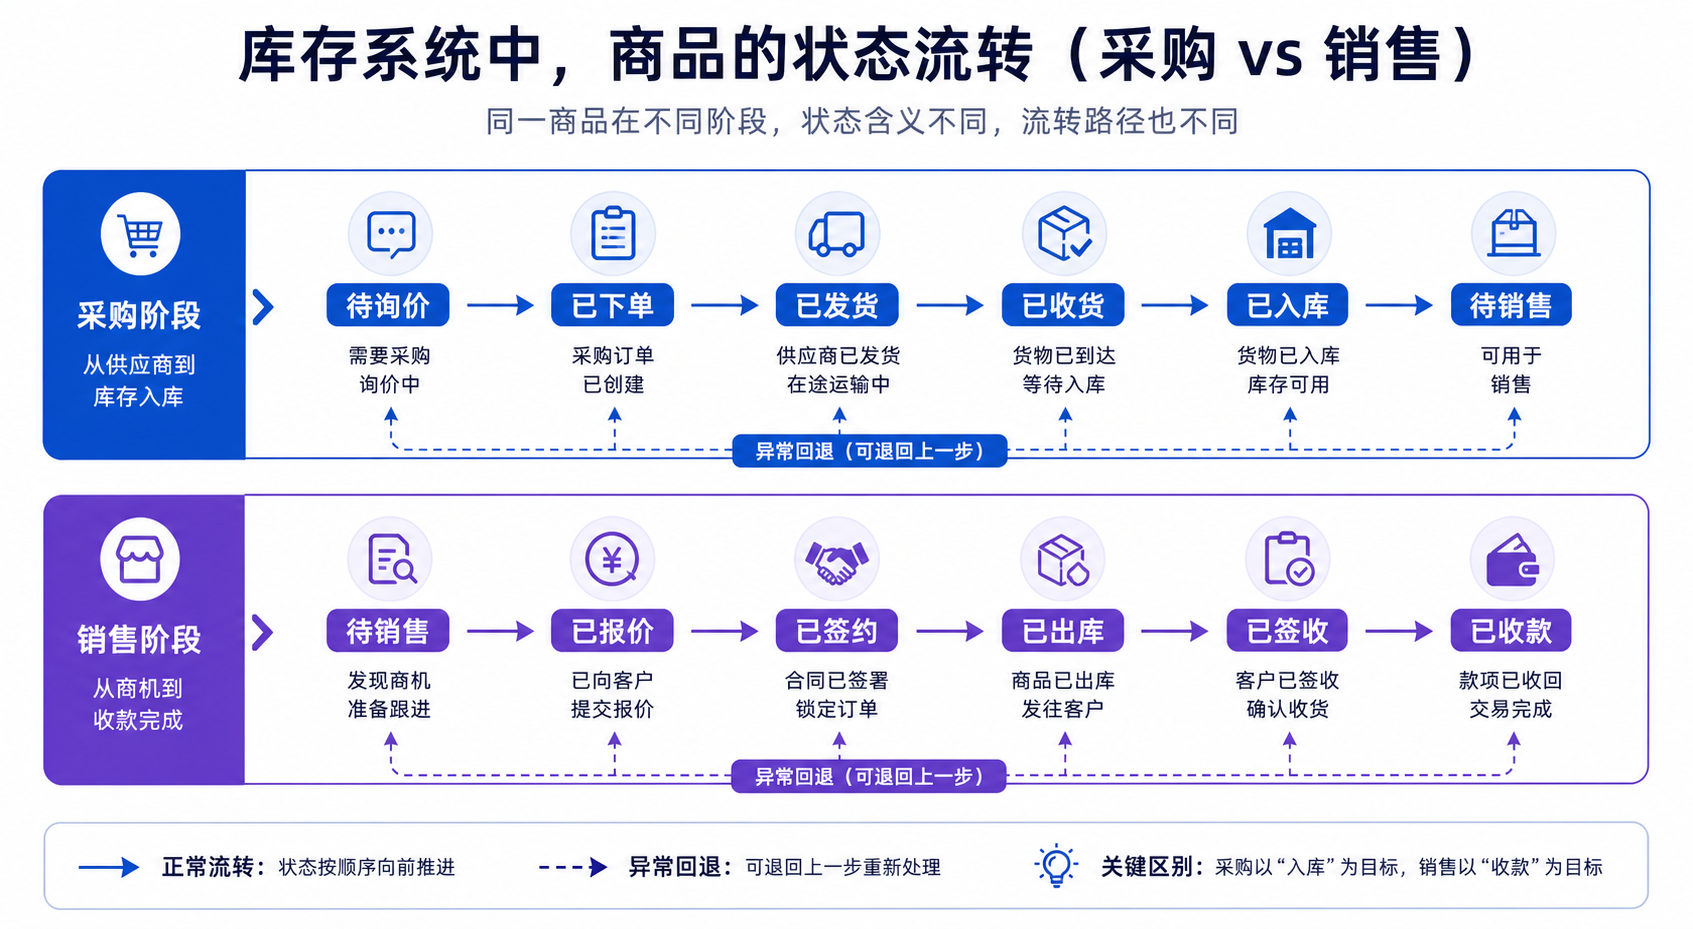
你的店里有多少节点没记录
很多老板的店,这 14 个节点能做到的可能只有 6-7 个:
| 节点 | 大多数小店是否记录 |
|---|---|
| 1 询价 | ❌ 多数靠记忆 |
| 2 下采购单 | ⚠️ 有口头单 |
| 3 在途追踪 | ❌ 凭电话联系 |
| 4 验收差异 | ⚠️ 凭眼力 |
| 5 入库 | ✅ 基本都有 |
| 6 付款 | ⚠️ 多数靠会计记 |
| 7 库存 | ✅ 基本都有 |
| 8-9 询价报价 | ❌ 靠销售员脑子 |
| 10 销售订单 | ✅ 多数有 |
| 11 发货安排 | ⚠️ 凭排班表 |
| 12 出库 | ✅ 基本都有 |
| 13 签收 | ❌ 多数没做 |
| 14 收款 | ✅ 基本都有 |
打 ✅ 的越少,意味着出问题时越无法溯源。
三个老板最容易"漏掉"的节点
漏点一:在途追踪
下了采购单就不管了—— 等货到才发现少了 / 晚了 / 错了。
该做:每张采购单到货前 3 天,系统自动提醒联系供应商确认。
漏点二:验收差异
货到不数、不验,全收。 事后发现少件、坏件——索赔无据。
该做:每张收货单必须双人核对,差异立刻记录、拍照、留单。
漏点三:客户签收
货送到就完事,没让客户在系统里"确认收到"。 事后客户说"没收到"或"收到的货有问题",没法拒。
该做:客户签字 / 扫码确认收货——电子签名最方便,留痕最全。
一个进阶视角:所有节点都串起来才有「数据资产」
单看一件商品,可能感觉单据多得离谱。
但把一年里所有 SKU 的所有节点数据汇总—— 就能算出很多有价值的指标:
| 指标 | 怎么算出来 |
|---|---|
| 平均采购周期 | 下单 → 到货平均天数 |
| 平均库存周转天数 | 入库 → 出库平均天数 |
| 销售转化率 | 询价单 → 订单的比例 |
| 平均订单履约时间 | 下单 → 签收平均天数 |
| 应收回款周期 | 出库 → 收款平均天数 |
| 各批次毛利对比 | 不同批次销售毛利率 |
没有节点数据 → 这些指标全做不出。 有节点数据 → 老板能看见生意的脉搏。
老贾的感受
老贾用了 3 个月之后,跟我说:
第一个月我觉得「这破系统每天逼我开 30 张单子,烦死了」。 三个月后我发现——这 30 张单子,每一张都是事后倒查的证据。
上个月有个客户说"货送错了"——我打开系统,从询价单到签收单一条龙拉出来, 5 分钟就证明了:客户当时确认的型号就是这个,是他自己记错了。
以前这种事我只能认栽。现在我能讲理。
三道自检题
-
你能不能拉出任意一件商品过去半年的「完整生命周期单据链」?
- 拉不出 → 流程有漏
-
你的店里"询价 → 报价 → 订单"三步是否都有单据?
- 没全有 → 销售转化率算不出来
-
客户签收 / 客户确认收货,你的系统有没有专门的动作?
- 没有 → 售后纠纷时被动
结尾
一件商品从进货到卖出,在系统里要经历 14 个节点、十几张单据—— 看似繁琐,实则是「让生意有据可查」的基础工程。
老贾常说:
系统的价值,不在于「能开多少种单」, 而在于「这些单连起来,能讲清楚一件货的一生」。
这就是进销存的灵魂。
留个问题给你:
你的店里,"询价"和"客户签收"这两个节点有专门的单据吗?欢迎留言聊聊。
下一篇预告:《采购流程标准动作:询价 → 下单 → 收货 → 对账》——把采购这半边再细分讲透。
16 采购流程标准动作怎么定?询价→下单→收货→对账(附自检清单)
系列第 16 篇 · 业务流程
老韩的「采购暗流」
老韩在西安做酒水批发,年营业额 1500 万。
去年他做了一件事——让会计悄悄统计采购员小刘过去 12 个月的采购明细。
结果出来三件事让他凉了半截:
- 23 笔采购里有 17 笔只问了一家供应商——没比价
- 每月给某个固定供应商的订单占总采购 62%——单家依赖度过高
- 抽查 10 笔验收记录,6 笔都是"收到即签字"——没数、没验质、没记差异
老韩追问下去,小刘也没贪——他只是没有标准流程:
- 询价靠"打电话给最熟那家"
- 验收靠"翻看一眼"
- 对账靠"月底集中报"
老韩当晚算了算:这种"自由式"采购,一年至少让他多花了 30 多万。
这一篇,我们就把"采购流程"——这件老板最容易当甩手掌柜、出事时最致命的事——一步步拆开,讲清楚什么叫"标准动作"。
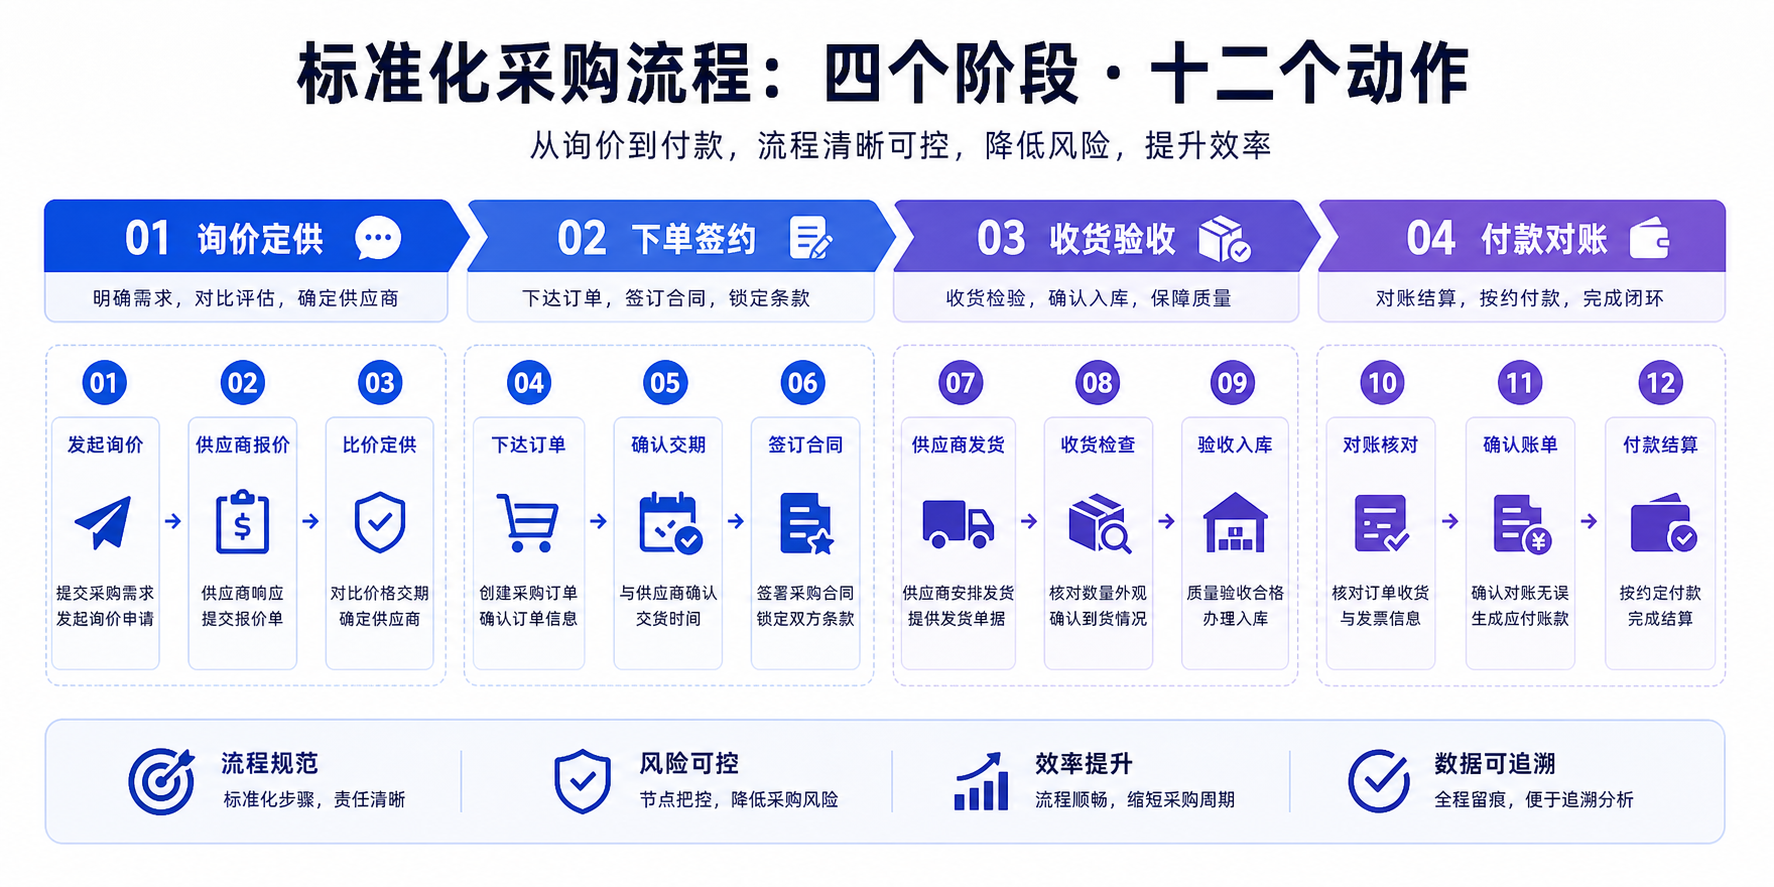
采购全流程:四大阶段、十二个动作
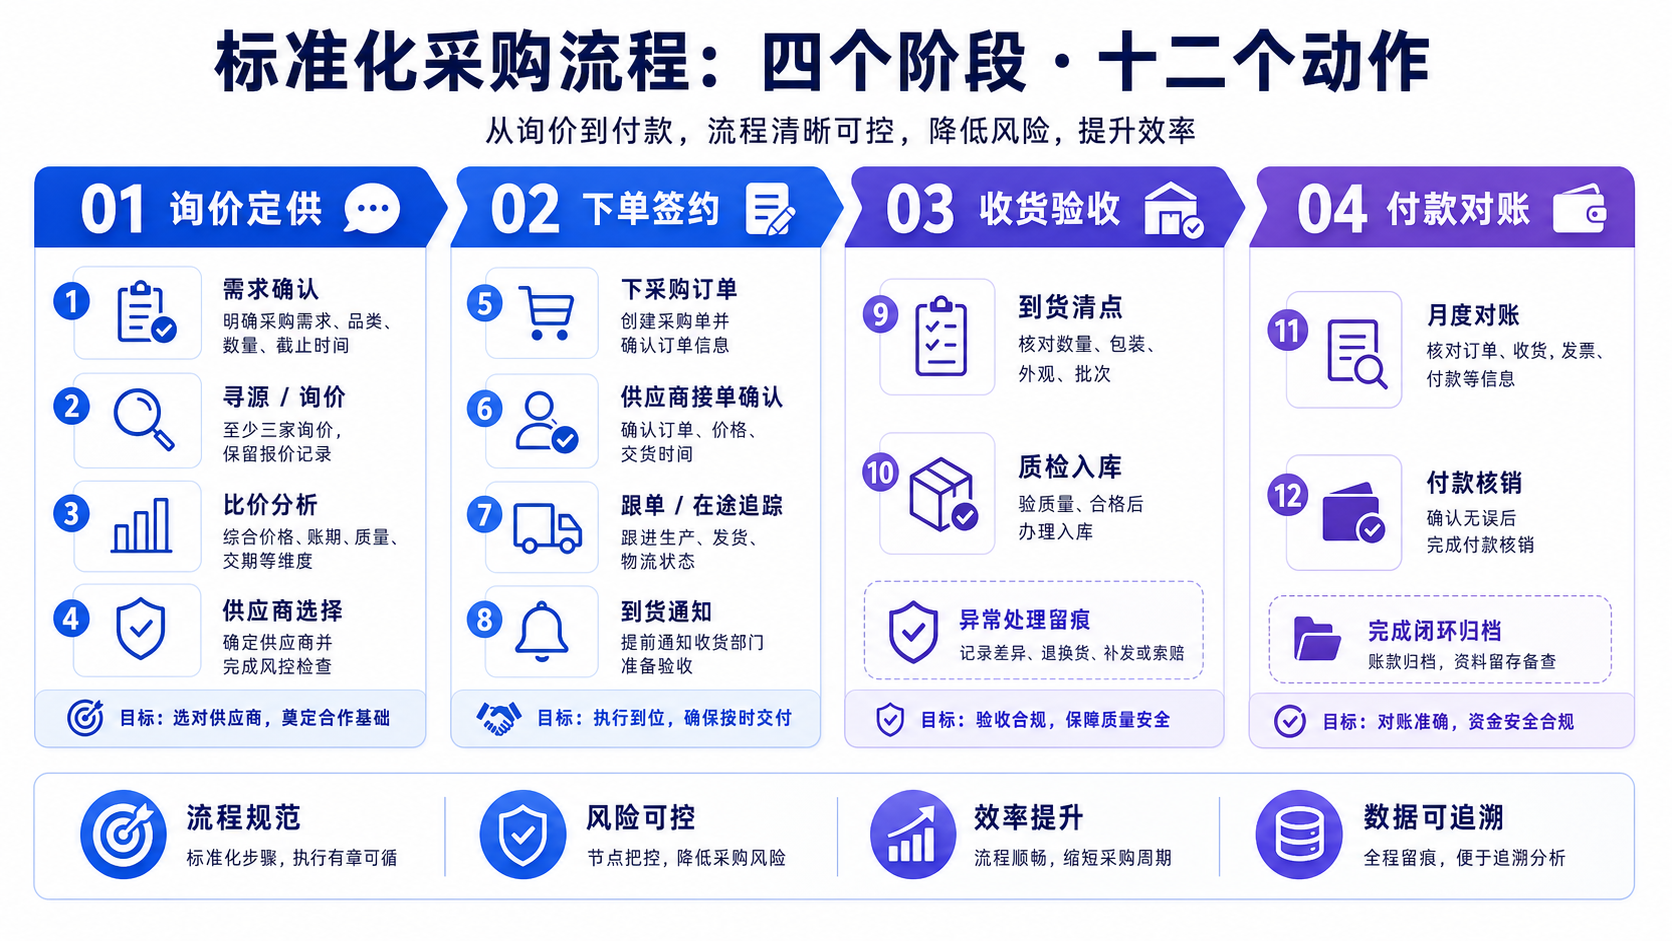
阶段一:询价定供        阶段二:下单签约
  1. 需求确认             5. 下采购订单
  2. 寻源 / 询价          6. 供应商接单确认
  3. 比价分析             7. 跟单 / 在途追踪
  4. 供应商选择           8. 到货通知

阶段三:收货验收        阶段四:付款对账
  9. 到货清点              11. 月度对账
  10. 质检入库            12. 付款核销
下面挨个讲。
阶段一:询价定供
动作 1:需求确认
很多老板的采购是这么开始的: "快没货了 → 赶紧下单 → 凭感觉买多少"—— 完全没经过严肃的需求测算。
正确做法:每次采购前必须明确三件事——
| 要素 | 怎么定 |
|---|---|
| 品类 / SKU | 系统拉出"低于最低库存"的商品清单 |
| 数量 | 根据安全库存 + 在途库存 + 销售预测算 |
| 截止时间 | 距离断货还有几天 |
系统层面,主流进销存都有「采购建议单」—— 自动列出"哪些 SKU 该补、补多少、什么时候到货"。
这一步省了 → 后面所有动作都失控。
动作 2:寻源 / 询价
老韩犯的错就在这里:只问一家。
标准动作:至少 3 家询价——
- 老供应商(1-2 家)
- 备选供应商(1 家)
- 偶尔加一家新的"探路"
为什么必须比价:
- 价格随时间在动,不比就不知道行情
- 单家依赖太久,对方会涨价
- 万一老供应商出问题,没备份等死
系统里建「采购询价单」(参见第 15 篇)—— 留痕,未来可对比。
动作 3:比价分析
不是"谁报价低就选谁"——
完整比价应该看:
| 维度 | 权重参考 |
|---|---|
| 价格 | 35% |
| 账期 | 20% |
| 质量稳定性 | 20% |
| 交货周期 | 10% |
| 起订量灵活度 | 5% |
| 历史合作信用 | 5% |
| 售后能力 | 5% |
举例:
- A 厂报价 1300、月结、质量稳、5 天到 → 综合 92 分
- B 厂报价 1250、现款现货、质量一般、3 天到 → 综合 78 分
单看价格 B 便宜 50 块,但综合下来 A 反而更划算。
系统里可以做一张「比价表」,把维度量化打分。
动作 4:供应商选择 + 风控
选完供应商,要做最后一道检查:
- 新供应商:是否有营业执照、税票资质、参观工厂?
- 老供应商:累计欠款是否过高、是否有合同?
- 大额采购:是否经过老板审批?
很多店"小单凭采购员决定、大单老板审批"—— 但**"大"的标准要事先写在制度里**——不要"老板心情好就放过"。
阶段二:下单签约
动作 5:下采购订单
系统里生成「采购订单」——
必填字段:
- 供应商
- 商品 SKU + 数量
- 单价 + 总价
- 交货时间
- 收货地址
- 付款方式 + 账期
- 质量要求 / 特殊条款
关键提示:采购订单必须打印 / 发邮件 / 微信发过去—— 留有书面记录,比口头电话约定可靠 10 倍。
动作 6:供应商接单确认
很多老板下完单就以为"完事了"——
实际上"对方接单"是另一回事:
- 工厂可能产能不够,要推迟
- 报价可能搞错,要重新核
- 物流可能不能按时
标准动作:24 小时内拿到供应商书面确认—— 微信回个"收到,按订单执行"也行。
动作 7:跟单 / 在途追踪
下完单不能"等天上掉货"—— 要主动跟。
| 阶段 | 跟什么 |
|---|---|
| 下单后 3 天 | 是否安排生产 / 备货 |
| 发货前 1 天 | 确认发车时间、物流公司、单号 |
| 在途中 | 物流状态(系统对接物流 API 最好) |
| 预计到货前 1 天 | 通知仓库准备验收 |
系统里采购单状态应该实时更新: 已下单 → 已确认 → 备货中 → 已发货 → 在途 → 已到货
动作 8:到货通知
供应商发车 → 老板的仓库收到物流单号 → 仓库知道明天有 3 车货要来 → 提前安排卸货工人 + 验收员。
很多店的仓库前一天不知道明天有什么货来—— 临时调人、临时找空间、临时验收—— 全是被动。
阶段三:收货验收
动作 9:到货清点
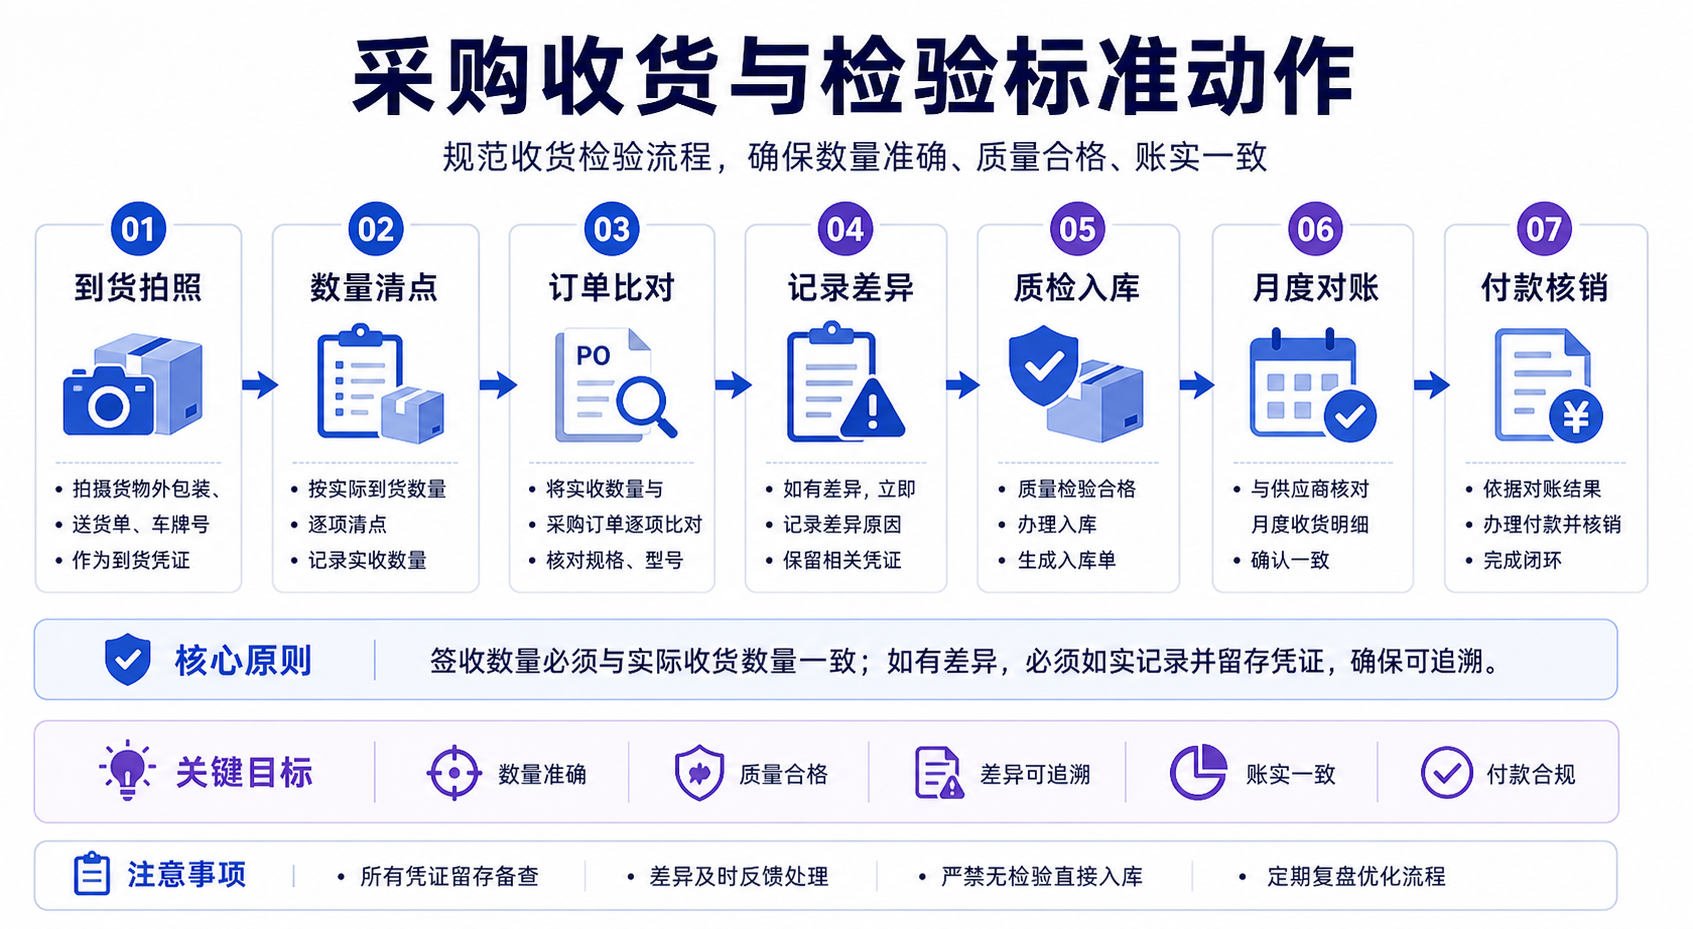
这是采购流程里最容易"放水"的一步—— 小刘的 6 笔"收到即签字"就是。
标准动作:
- 货车到 → 拍照(车况、外包装、封条)
- 核对数量——按箱 / 件清点,一件不少
- 比对订单——SKU、规格、批次是否一致
- 记录差异——少几件、坏几件,立刻拍照
- 签收——只签实际到货数,永远不要签"应到 50 张"
动作 10:质检入库
数量对完,下一步是质量:
| 商品类型 | 质检方法 |
|---|---|
| 标品(电子、机械) | 抽检 5-10% |
| 食品 | 看保质期、外观、抽检口味 |
| 服装 | 抽检尺码、做工、面料 |
| 大件家具 | 检查外观、组装试装 |
质检不合格的处理:
- 立刻拍照 + 标记
- 不入库 / 单独标记"待协商"
- 联系供应商:补发 / 退货 / 折价
入库时生成「采购入库单」—— 按"实际合格数量"入库,不按"应到数量"。
节点小结:实收 ≠ 应到
很多小店的入库单写的是订单数量——
这是大错。
应到 50 张 + 实收 48 张 + 合格 47 张—— 入库的应该是 47,不是 50。
差异要在系统里挂着,等后续协商完成再清。
阶段四:付款对账
动作 11:月度对账
每个月初,跟每家供应商对一次账:
| 对账要素 | 怎么对 |
|---|---|
| 本月采购单数 + 金额 | 自己系统拉 vs 供应商发对账单 |
| 退货 / 折让金额 | 双方明细对清 |
| 已付款金额 | 看银行流水 vs 系统记录 |
| 期末应付余额 | 双方一致才算对完 |
理想流程:
- 月初 3 天内拿到供应商对账单
- 5 天内核对完
- 7 天内签字确认
- 10 天内安排付款
动作 12:付款核销
按账期到期付款——
系统里生成「付款单」,关联到具体的入库单:
付款 61100 元
  - 核销 CG20240315-001 入库单 61100 元
应付余额:0
关键:付款必须指明核销哪一笔—— 否则月度报表里"应付总额"是错的。
配图 1:标准 vs 不标准对比
不标准的采购(小刘式)         标准化采购(系统式)
────────────────────────────  ────────────────────────────
缺货时口头让人下单            缺货前系统自动建议
找最熟的一家                  3 家比价
口头说要多少                  采购单写明 SKU/数量/价格
等货来                        在途追踪 + 提前预警
看一眼数数                    数量 + 质量双验收
全收签字                      差异记录、单独处理
月底翻单子算账                系统自动算应付
付完款也不知道核销了哪笔       明确核销每张入库单
配图 2:采购流程中的 12 个单据
| 阶段 | 单据 | 关键作用 |
|---|---|---|
| 询价 | 采购询价单 | 留比价记录 |
| 下单 | 采购订单 | 跟供应商的约定 |
| 跟单 | 在途追踪记录 | 进度管理 |
| 收货 | 收货单 | 实收 vs 应到 |
| 入库 | 采购入库单 | 库存 + 应付变动 |
| 质检 | 质检单 | 合格 vs 不合格 |
| 退货(如有) | 采购退货单 | 反向冲销 |
| 折让(如有) | 折让单 | 价格调整 |
| 对账 | 对账单 | 月度对清 |
| 付款 | 付款单 | 资金流出 |
| 核销 | 核销记录 | 应付清零 |
| 评价 | 供应商评价单 | 长期管理 |
三种"省事"做法的代价
省事一:不询价、只找熟人
短期省事:省 10 分钟电话。 长期代价:每年多花 5-10% 的采购成本。
省事二:不验质、全收
短期省事:省半小时验货。 长期代价:次品流入库存 → 卖给客户 → 投诉 / 退货 / 失信。
省事三:不对账、按感觉付
短期省事:少做一份月报。 长期代价:重复付款、漏付、应付混乱。
一个进阶动作:供应商评分
每季度给每家供应商打分——
| 维度 | 满分 |
|---|---|
| 价格竞争力 | 20 |
| 交货及时率 | 20 |
| 质量合格率 | 20 |
| 售后响应 | 15 |
| 账期友好度 | 15 |
| 合作灵活度 | 10 |
80 分以上 → 核心供应商,加大份额 60-80 → 备选,维持 60 以下 → 淘汰 或限期整改
很多老板"用熟不用生"——但熟不等于好。 有数据评分,才能客观换血。
一份「采购采访清单」,老板每季度问一次自己
打印贴在办公室:
□ 本季度采购单是否都做过比价?
□ 单家供应商占比是否超过 50%?
□ 是否有新增 1-2 家备选供应商?
□ 收货差异率是否在 1% 以内?
□ 月度对账是否每月按时完成?
□ 付款核销是否清晰?
□ 是否有滞留 6 个月以上未核销的应付?
□ 供应商评分是否完成?
打 ✗ 的越多,采购管理就越乱。
老韩的新流程
老韩规范完后,让小刘必须做到:
- 每次询价至少 3 家
- 单家供应商占比不超过 40%
- 收货必须双人验收
- 月初前 5 天完成所有供应商对账
6 个月后的成效:
| 指标 | 之前 | 之后 |
|---|---|---|
| 平均采购成本 | 100% | 92.5%(降 7.5%) |
| 收货差异 / 错单 | 月均 8 起 | 月均 1 起 |
| 单家依赖度 | 62% | 33% |
| 月度对账完成率 | 60% | 100% |
按 1500 万采购额算,7.5% 就是 100 多万的成本节约。
他给小刘加了工资,仍然净省了 80 万。
三道自检题
-
你最近 10 笔采购,有几笔是只问了一家供应商的?
- 超过 5 笔 → 比价制度形同虚设
-
你的收货员有没有"实收 vs 应到"差异记录?
- 没有 → 索赔无据
-
你每月对账日固定吗?是否所有供应商都按时对完?
- 不固定 → 应付账户一定有混乱
结尾
采购这件事,是老板"最爱当甩手掌柜"的环节—— 也是最容易暗中流失利润的环节。
老韩现在每周一早上做一件事: 打开系统,看上周所有采购单的"3 家比价记录是否齐全"。
他说:
标准动作不是束缚,是兜底。 当所有事情都按规矩走时,老板才能真的睡得着觉。
留个问题给你:
你的店里,采购员一个人能决定多少金额的单?超过多少需要老板审批?欢迎留言。
下一篇预告:《销售流程标准动作:报价 → 订单 → 发货 → 回款》——卖货这一边,也有自己的标准动作清单。
17 销售流程标准动作怎么定?报价→订单→发货→回款(附防飞单清单)
系列第 17 篇 · 业务流程
老白的「飞单悬案」
老白在苏州做办公用品批发,最大的客户是一家电子厂—— 每月稳定下 8 - 12 万的单。
去年 10 月,这家电子厂突然换了供应商,单子全没了。
老白心里咯噔一下——他觉得不对劲。
后来一个圈内朋友透风:电子厂的采购说,"你们公司的小郑,私下报价更便宜,我们改跟他了。"
老白这才反应过来——他的销售员小郑,用公司客户、走自己渠道、私下出货—— 俗称「飞单」。
老白翻系统想找证据——
- 报价单:小郑出过,但金额比成交价高很多
- 销售订单:客户每次都直接打电话给小郑,老板看不到全部
- 收款:钱进了对方公账 vs 小郑个人账户,老板没机制查
- 发货:从老白仓库出,但发货单备注说"特殊渠道",没人多问
一年下来,飞单金额估计有 60 万以上——但因为流程混乱,没法立案、没法追回。
老白事后总结:
我以前以为销售流程就是"成交就行", 出事才知道——销售流程不是为了多卖,是为了让你"看得见"每一笔生意。
这一篇,我们就把销售流程的标准动作——报价 → 订单 → 发货 → 回款 → 复购——讲透。
销售全流程:五阶段、十三动作
阶段一:售前         阶段二:成交         阶段三:交付
  1. 线索获取          5. 议价             9. 发货安排
  2. 客户分级          6. 销售订单         10. 出库
  3. 询价 / 报价       7. 预收 / 定金      11. 签收

阶段四:回款         阶段五:售后
  8. 开票              12. 客户回访
  发票 / 应收            13. 售后 / 复购
                        + 提成核算
阶段一:售前
动作 1:线索获取
不管销售员从哪里来的客户—— 线索必须立刻入系统:
- 客户名 / 公司名
- 联系电话 / 微信
- 来源渠道(朋友介绍、地推、平台、复购)
- 销售员归属
为什么必须入系统? 因为客户归公司、不归销售员—— 小郑离职那天能带走的不是客户,而是公司客户清单的一份截图。
动作 2:客户分级 + 信用额度
按客户重要性分级:
| 等级 | 标准 | 待遇 |
|---|---|---|
| A | 月均下单 ≥ 5 万 | 专属销售、特价、长账期 |
| B | 月均下单 1-5 万 | 标准价 + 短账期 |
| C | 散客 / 偶尔下单 | 标准价 + 现款 |
| D | 黑名单(拖欠 / 退货多) | 不再合作 |
每个客户设信用额度——超过额度系统不让下新单(参见第 12 篇)。
动作 3:询价 / 报价
客户问:"这款笔记本本子多少钱?批量呢?"
销售员在系统里建「销售报价单」:
- 商品 SKU + 数量
- 报价(按客户等级 / 数量阶梯)
- 有效期(一般 3-7 天)
- 销售员签字 / 系统流水号
报价权限:
- 销售员能报到 95 折
- 主管能报到 90 折
- 老板能报到任意价
改价必须留痕——这是防飞单的第一道墙。
阶段二:成交
动作 4:客户咨询 → 转化
客户回复:"价格能不能再让点?"
这一步不要"销售员自己决定"—— 任何超出权限的让价,都要走系统审批。
系统里点"申请审批" → 老板手机收到通知 → 同意 / 拒绝 → 销售员看到结果。
全程留痕,每个决定可追溯。
动作 5:议价(如果有)
客户最后确认价格—— 系统里报价单升级 / 修订—— 新报价单关联老报价单,形成历史。
动作 6:销售订单
客户决定下单—— 报价单一键转销售订单:
- 客户:苏州某电子厂
- 商品:A4 复印纸 × 100 箱
- 单价:105 元 / 箱
- 总价:10500 元
- 账期:月结
- 交付时间:3 天内
订单生成的同时——
- 可用库存 -100 箱(已被预占)
- 销售订单 +1
动作 7:预收 / 定金(如有)
如果客户先付定金:
- 系统建「收款单」,标注"预收"
- 预收账款 +N 元(注意不是收入!参见第 12 篇)
如果是纯月结客户,跳过这步。
动作 8:开票
财务开发票(增值税专票 / 普票)—— 系统里"已开票"状态。
未开票 ≠ 不应收——只要货发出去了,应收就成立。 但客户付款一般要凭发票。
阶段三:交付
动作 9:发货安排
仓库收到「发货通知」—— 按发货日期排序,安排车次、人手。
系统里"配送排单"—— 减少临时手忙脚乱。
动作 10:出库
发货前一刻,仓库扫码出库—— 生成「销售出库单」:
- 商品 + 数量
- 关联订单
- 关联批次 / 序列号
- 司机 / 车牌
- 出库时间
实物库存 -100 箱。
动作 11:签收
货送到客户处—— 客户签字 / 扫码确认。
这一步绝大多数小店都没做—— 等到客户事后说"少了 2 箱",老板没法证明。
理想做法:
- 电子签收(PDA / 微信小程序)
- 拍照留存
- 系统状态:已签收
阶段四:回款
动作 12:催收 / 收款
按客户等级和约定账期:
- A 级月结客户:每月 5 号统一开账单 → 月底前付
- 散客现款:当场付清
系统里应收账龄表自动追踪——
- 未到期:正常状态
- 1-30 天逾期:销售员催
- 31-60 天逾期:主管介入
- 60+ 天逾期:老板亲自出马
收款 → 核销
收到款后——
- 系统建「收款单」
- 应收账款 - 收款金额
- 预收账款 → 销售收入(如果有预收的话)
核销必须明确"销了哪笔单"—— 不然总额对得上,明细对不上。
阶段五:售后 / 复购
动作 13:客户回访 / 复购
很多老板觉得"卖完就完事"—— 真正的利润来自复购。
- 月度回访(电话 / 微信)
- 季度满意度调查
- 新品推荐 / 促销通知
- 客户生日 / 大订单纪念日提醒
系统里复购率自动计算—— 看哪些客户在流失、哪些在加单。
+ 提成核算
每张订单关联销售员—— 月底自动按提成规则计算:
| 销售类型 | 提成比例 |
|---|---|
| 现款新单 | 5% |
| 月结新单 | 3% |
| 老客户复购 | 2% |
| 大客户专属订单 | 4% |
| 回款后追加 | 1% |
提成跟"回款"挂钩—— 没回款 → 不发提成——这一条直接杜绝销售员"乱接死单"。
配图 1:销售流程的关键单据 + 状态
标准 vs 失控的对比
| 环节 | 失控状态(小郑式) | 标准状态 |
|---|---|---|
| 客户线索 | 留在销售员手机 | 立刻入系统 |
| 报价 | 销售员口头报 | 系统报价单 + 流水号 |
| 改价 | 销售员自行决定 | 超权限走审批 |
| 订单 | 微信确认 | 系统订单 + 客户确认 |
| 发货 | 直接联系仓库 | 走发货通知单 |
| 签收 | 口头 OK | 电子签收 + 拍照 |
| 收款 | 客户随便打 | 关联订单核销 |
| 提成 | 按总金额 | 按回款计算 |
老板最该警惕的五个"危险信号"
信号一:某销售员长期独占某客户
A 客户每个月都下单,只跟小郑一个人对接——
- 老板从来不见客户
- 其他销售员碰不到这个客户
- 报价 / 订单全是小郑经手
风险:客户被绑架到销售员个人——飞单 / 跳槽就是灾难。
信号二:某销售员折扣率特别低
平均折扣 95 折,小郑的客户都是 88 折——
- 是真的因为客户大?
- 还是私下截留了差价?
做法:把每个销售员的"平均折扣率"做成报表,每月看。
信号三:销售员频繁绕过系统下单
- 报价不录入
- 订单微信下、系统补录
- 客户找他要发票时才"想起来"
风险:销售员有自由空间动手脚。
信号四:某客户应收账龄异常长
正常账龄 30 天,某客户被销售员"宽容"成 90 天——
- 是真的客户特殊?
- 还是销售员有"返点"利益?
信号五:销售员离职后该客户立即流失
正常情况,客户跟公司、不跟人—— 离职后客户就跑了,说明流程根本不到位。
三个有用的进阶动作
动作 1:客户每月对账单自动发
不用销售员管—— 系统每月 1 号自动给所有客户发对账单(邮件 / 微信)。
好处:
- 客户对账意识增强
- 销售员动手脚的空间被压缩
- 应收回款率提升
动作 2:报价过期自动失效
报价单 7 天有效—— 过期自动失效,客户想下单要重新报价。
好处:防止销售员"用半年前的低价开单"。
动作 3:大客户老板亲自见
A 级客户至少每季度老板见一次—— 吃饭 / 拜年 / 节日礼物—— 目的不是聊业务,是让客户认识"公司",不仅是销售员。
老白的"亡羊补牢"
老白后来给销售流程加了 4 道墙:
- 客户档案归公司——所有客户必须入系统、有客户编号
- 报价权限分级——超 90 折强制审批
- 销售员折扣率周报——异常立刻盯
- 大客户老板亲自跟——A 级客户老板必须见过
新流程跑了 6 个月:
| 指标 | 之前 | 之后 |
|---|---|---|
| 销售员平均折扣 | 91% | 94% |
| 销售员离职带走客户率 | 35% | 8% |
| 应收账龄 90 天+ | 18% | 5% |
| 月毛利率 | 21% | 26% |
毛利率从 21 升到 26,月赚多 5%—— 老白 1500 万销售额,一年多赚 75 万。
三道自检题
-
你的店里报价权限是不是分级的?
- 销售员任意打折 → 防飞单第一道墙没建
-
你的销售员每月平均折扣率你能立刻说出来吗?
- 不能 → 销售管理失明
-
你的销售提成是按"开单"还是按"回款"算的?
- 按开单 → 销售员会乱接死单
结尾
销售流程的真正价值—— 不是「让销售员多卖」, 而是「让老板看清楚每一笔生意」。
老白现在常对销售员说:
我不怕你卖得多,我怕的是我不知道你卖了什么。 销售流程标准化,是为了让所有人都规矩做生意—— 包括你,也包括我。
留个问题给你:
你的销售员里,有没有人"独占某个客户"、其他人都碰不上?欢迎留言。
下一篇预告:《退货退款在系统里怎么走才不出错》——销售里最容易出问题的环节,单独细讲。
18 退货退款在系统里怎么走才不出错?6 步流程 + 5 个坑(附自检清单)
系列第 18 篇 · 业务流程
老段的「退货黑洞」
老段在济南做服装批发,去年发生了这么件事——
某客户退了一批共 18 件的衣服,理由是"码数不对"。 店员小张图省事,直接把货收回仓库,钱原路退给客户—— 没开退货单、没开退款单、没改库存数。
一个月后老段盘库存,发现这批衣服的实物比账面多 18 件。 但已经过了一个月,谁也想不起来这 18 件是从哪冒出来的。 小张甚至以为是新货,又拉到货架上重新卖。
结果:
- 客户没付的钱(退给他了)——系统里仍显示已付,账面虚增收入
- 18 件货——库存账面少了 18 件,但实物在
- 重新卖出去——变成"无源销售",没人能查这件货从哪来
老段后来翻账,这种"无源销售"全年有 200 多笔—— 最终发现:库存差异、应收混乱、毛利失真,根源大多在退货退款流程上。
这一篇,我们就把进销存里最容易出错、最容易藏猫腻的环节——退货退款——讲透。
为什么退货退款这么容易出错
退货退款是「逆向流程」—— 跟"正常销售"反着走。
而很多店:
- 系统主流程都按"正向销售"设计的
- 员工脑子里也是"卖出去"的逻辑
- 退货时随手处理 → 流程不全
结果是:
| 维度 | 正常销售 | 退货退款 |
|---|---|---|
| 频率 | 高 | 较低 |
| 流程完整度 | 标准 | 经常漏 |
| 员工熟练度 | 熟 | 不熟 |
| 老板关注度 | 高 | 低 |
| 出错率 | 低 | 高 |
老板越不重视,员工越不规范,账面越乱。
退货退款的四种类型,先分清
类型 1:未发货 → 取消订单
客户下了订单,还没发货就要取消。
- 库存动作:把"已锁定"的库存释放回"可用库存"
- 资金动作:如果收过预收,原路退预收
最简单的一种,不算严格意义的"退货"。
类型 2:已发货 → 整单退货
客户收到货 1 - 3 天内,全数退回。
- 货物动作:回到仓库
- 库存动作:实物 + 账面都要回升
- 资金动作:原路退款 / 销账
- 单据动作:建「销售退货单」+「退款单」
类型 3:部分退货
10 件衣服客户只退 3 件——
- 货物 / 库存 / 资金按"3 件"做
- 原订单不能整张作废——保留 7 件的销售记录
- 系统里通常生成"红字销售单"对冲
类型 4:换货(不退钱)
客户拿 M 码换 L 码——
- M 码回库 +1
- L 码出库 -1
- 资金动作可能为 0(同价换)或差价
- 单据:「退货单」+「新销售单」 / 「换货单」
一张完整的退货退款流程图
客户申请退货
     │
     ▼
┌──────────────────┐
│ 1. 退货申请单     │  ←  记录原因、退多少、对应原单
└────────┬─────────┘
         │
         ▼
┌──────────────────┐
│ 2. 老板/主管审批  │  ←  权限控制
└────────┬─────────┘
         │
         ▼
┌──────────────────┐
│ 3. 货回仓 + 质检  │  ←  能不能二次销售
└────────┬─────────┘
         │
         ▼
┌──────────────────┐
│ 4. 销售退货单     │  ←  库存 + 应收/收入冲销
└────────┬─────────┘
         │
         ▼
┌──────────────────┐
│ 5. 退款单         │  ←  钱原路退回
└────────┬─────────┘
         │
         ▼
┌──────────────────┐
│ 6. 销售员提成扣减 │  ←  连带处理
└────────┬─────────┘
         │
         ▼
       结案
任何一步省了,账面就会留洞。
一步步拆开讲
步骤 1:退货申请单
客户开口"我要退" → 系统第一时间生成「退货申请单」:
- 关联原销售订单 / 出库单
- 退货商品 + 数量
- 退货原因(质量 / 错发 / 不喜欢 / 不合适 / 过期)
- 申请人 / 客户签字
关键:申请单必须关联原销售单—— 找不到原单的退货,要打回去重查。
否则就是老段店里那种"无源退货"。
步骤 2:审批
不是所有退货都自动通过——
| 退货情形 | 谁审批 |
|---|---|
| 7 天内、未拆封、质量问题 | 销售员自行(系统留痕) |
| 7 天内、已拆封、非质量问题 | 主管 |
| 超过 7 天 / 大额 / 老客户特殊 | 老板 |
| 拒收 / 货损 / 异常 | 老板 |
审批存在的意义:防止销售员私下"假退货真套现"。
步骤 3:货物回仓 + 质检
仓库收到退货——
- 拆包检查:是不是原货?
- 质量评估:能二次销售 / 需要打折处理 / 直接报损
根据质检结果分流:
| 状态 | 处理 |
|---|---|
| 完好 → 重新入库到正常货架 | 实物 + 账面回升 |
| 轻微瑕疵 → 入库到"特价区" | 实物回升、定特价 |
| 严重瑕疵 → 报损 | 库存不回升、走报损流程 |
步骤 4:销售退货单
走完前面,系统里建「销售退货单」——也叫红字销售单:
- 货物:和退货数量一致
- 金额:负数(冲销原销售)
- 关联:原销售出库单
库存动作:
- 实物库存 +N(如果质检合格)
- 账面库存 +N
- 库存价值 + 退货成本
资金动作:
- 如果客户已付款:应收 -0,预退款 +N
- 如果是月结客户未付款:应收 -N
步骤 5:退款单
最关键的一步——真正把钱退回去:
- 如果客户付的是现金:现金账户 -N
- 如果是转账 / 刷卡:原路退回
- 如果是月结未付款:从应收账款里冲掉
退款单必须关联到具体的"原收款记录"—— 否则就是"凭空退款",账面会乱。
步骤 6:销售员提成扣减
如果当初这笔订单的提成已经发了 / 在计算中—— 退货时要回扣相应提成。
否则销售员会有动机"先卖再退"骗提成。
配图 1:四种退货情形的资金 / 库存对照表
| 情形 | 库存影响 | 资金影响 | 关联单据 |
|---|---|---|---|
| 未发取消 | 可用 +N(释放) | 预收原路退 | 取消单 |
| 整单退货(现款) | 实物 + 账面 +N | 退款 -N | 退货单 + 退款单 |
| 整单退货(月结) | 实物 + 账面 +N | 应收 -N | 退货单 |
| 部分退货 | 按退数 +N | 按退数退 | 部分退货单 |
| 换货(同价) | A 货 +N, B 货 -N | 不变 | 换货单 |
| 换货(差价) | 同上 | 退/补差价 | 换货单 + 差价收/退款 |
五个最容易踩的坑
坑一:货收回但单据没开
老段店里就是。
后果:
- 库存账面 - 实物 错位
- 客户收的钱算错
- 销售员提成多发
修正:制度规定 → 货回仓必须先扫码登记 → 不开退货单不让入库。
坑二:退货单不关联原销售单
只填了"客户退 2 件衣服"—— 但没说是哪张销售单。
后果:
- 不知道客户当初买了几件、买了哪批、付了多少
- 退款金额算不准
- 销售员归属算不准
修正:系统强制要求关联原销售单 / 出库单—— 找不到原单的退货走"特殊审批"。
坑三:退款走错通道
客户当初微信付的钱,结果店员从店里现金里抓了一把退给他——
- 店里现金账少了一笔
- 微信账多了一笔
- 月底对账崩
修正:原路退回——客户怎么付的,就怎么退。
坑四:退回的货质检不严,再卖出去出问题
退回的货里混进了瑕疵品,没标记、没分流—— 重新卖给新客户,再退一次,恶性循环。
修正:退货质检必须留痕 + 瑕疵品不混入正常库存。
坑五:退货成本算法用错
老段的衣服批次 1 进价 80,批次 2 进价 95—— 客户退的明明是批次 2 的(高价),但系统按 FIFO 默认冲销批次 1(低价)—— 毛利算错。
修正:退货时必须指定退的是哪个批次—— 特别是有批次 / 序列号管理的商品(参见第 14 篇)。
退货率本身就是一个重要指标
老板要看:
| 指标 | 看什么 |
|---|---|
| 整体退货率 | 退货金额 / 销售金额 |
| 按 SKU 看 | 哪些商品退最多 |
| 按销售员看 | 哪些销售员退货率高 |
| 按原因看 | 质量 / 错发 / 不合适哪个最多 |
| 按客户看 | 哪些客户经常退 |
| 按时段看 | 月度 / 季度趋势 |
异常信号:
- 某 SKU 退货率 > 10% → 质量 / 描述有问题
- 某销售员退货率 > 整体均值 50% → 报价 / 售后有问题
- 某客户退货率特别高 → 可能是恶意退货 / 套利
健康的零售退货率:
- 服装:8-15%
- 数码 3C:5-10%
- 食品:< 2%
- 美妆:< 5%
配图 2:「退货单据链」示意
   原销售单 XS001
       │
       ├──► 出库单 CK001
       │       │
       │       └──► 客户签收
       │              │
       │              └──► 客户申请退货
       │                     │
       │                     ▼
       │              退货申请单 TK001
       │                     │
       │                     ▼
       │              审批通过
       │                     │
       │                     ▼
       │              货回仓 + 质检
       │                     │
       └──── 红字关联 ───────┤
                            ▼
                     销售退货单 XH001
                            │
                            ▼
                     退款单 TK002
                            │
                            ▼
                     提成扣减
                            │
                            ▼
                       退货结案
每一步都有单据,单据之间靠"关联号"穿成一串—— 这才是「可追溯的退货流程」。
一种"高风险"退货:恶意退货 / 套利
近几年随着电商发达,恶意退货变多——
| 套路 | 怎么识别 |
|---|---|
| 买高价品退、留小附件 | 系统记录"商品完整度" |
| 反复买退 | 客户退货次数监控 |
| 假质量问题 | 视频证据 / 拍照留痕 |
| 退货换码套零售 | 同客户高频换码报警 |
进销存系统应该支持:
- 客户退货历史一目了然
- 多次退货客户标红预警
- 退货影像档案留存
老段的修复
老段后来重新规范了流程:
- 货回仓必须先扫码 → 走退货申请 → 才能入库
- 退货单必须关联原销售单
- 退款原路退回——现金、微信、支付宝分账户
- 销售员提成按净销售(销售 - 退货)算
6 个月后:
| 指标 | 之前 | 之后 |
|---|---|---|
| "无源退货" | 月均 18 笔 | 0 |
| 库存差异率 | 3.2% | 0.6% |
| 销售员主动报告退货 | 偶尔 | 100% |
| 月度退货分析报告 | 没有 | 标准动作 |
之前那种**"退了又卖、卖了又退"的混乱彻底消失**—— 单靠这一项整改,全年挽回 22 万损失。
三道自检题
-
你的店里退货回仓时,是先扫码还是先入库?
- 先入库再补单 → 早晚出"无源货"
-
你的退款是按原路退还是凭店员方便处理?
- 凭方便 → 资金账户早晚乱
-
你能立刻拉出"上月退货 TOP 10 商品"和"退货率最高的销售员"吗?
- 拉不出 → 隐患藏着你不知道
结尾
退货是销售的"反向操作"—— 反向越规范,正向越干净。
老段现在常对店员说:
退货不是"麻烦事",是"机会"—— 是发现问题、修复客户关系、优化进货的机会。 但前提是,所有数据都进系统、所有流程都不抄近路。
留个问题给你:
你的店里最近一笔退货是怎么处理的?走完了所有步骤吗?欢迎留言。
下一篇预告:《调拨、移库、组装、拆分都是什么操作》——多仓、多店、加工型生意,绕不开的几种特殊单据。
19 调拨、移库、组装、拆分都是什么操作?一篇讲透(附自检清单)
系列第 19 篇 · 业务流程
老冯的"四张奇怪单子"
老冯在长沙做卤味连锁,3 个店 + 1 个中央厨房。
去年他换了套新系统,第一次见到这么几张单据:
- 调拨单
- 移库单
- 组装单
- 拆分单
老冯打电话问我:"这四张单是干嘛的?我以前从来没听过。"
顾问说:"这是没卖货也不进货,但库存照样在动的几种内部操作。"
老冯一脸懵:"不卖不进,库存怎么会动?"
我举了几个例子,老冯听完恍然大悟—— 原来他过去那 5 年,这四种操作每天都在发生,只是他从来没在账上记过:
- 从中央厨房送鸡爪到 1 号店(调拨)
- 把 A 货架的小龙虾搬到 B 货架(移库)
- 把生鸡爪 + 卤料 → 卤鸡爪(组装)
- 一整袋鸭脖 → 拆成小袋零售(拆分)
老冯说:"我以前以为系统就是管"进"和"销"两件事。 原来店里还有一大堆"内部流转",也是必须记账的。"
这一篇,我们就把这四种"中间动作"——调拨、移库、组装、拆分——一次讲透。
共同特征:货还是这些货,但状态变了
进销存系统里,只要库存的"位置 / 状态 / 形态"发生变化,就要记账。
| 操作 | 改变的是 | 谁多 / 谁少 |
|---|---|---|
| 调拨 | 仓库位置 | A 仓 -N,B 仓 +N |
| 移库 | 货架位置 | A 货架 -N,B 货架 +N |
| 组装 | 形态(多变一) | 原料 -N,成品 +1 |
| 拆分 | 形态(一变多) | 整袋 -1,小袋 +N |
不记账 → 库存数据就会"对不上现实"。
1. 调拨:货从一个仓换到另一个仓
典型场景
- 老冯的中央厨房 → 1 号 / 2 号 / 3 号店
- 总仓 → 区域仓
- A 城市 → B 城市
- 总店 → 分店
单据:调拨单
调拨单号:DB20240320-001
调出仓库:中央厨房
调入仓库:1 号店
商品:卤鸡爪 × 30 斤
调拨原因:日常补货
经办人:小张
调拨过程的两个阶段:
| 阶段 | 状态 | 库存变化 |
|---|---|---|
| 调出 → 在途 | 出库待入 | 调出仓 -30,在途库存 +30 |
| 在途 → 调入 | 已入库 | 在途 -30,调入仓 +30 |
关键:调拨过程中的"在途库存"必须记账(参见第 08 篇)—— 否则 30 斤鸡爪就"飘"在系统外了。
调拨的几个变种
| 类型 | 说明 |
|---|---|
| 直接调拨 | 总仓直接发到分店 |
| 串店调拨 | 1 号店 → 2 号店(同级) |
| 紧急调拨 | 客户在 A 店要货,但货在 B 店 |
| 计划调拨 | 周一固定补货 |
| 退仓调拨 | 分店卖不动 → 退回总仓 |
调拨容易出的坑
坑一:成本价怎么算
总仓 80 元 / 斤的鸡爪 → 调到 1 号店——
按 80 调 ✅ 还是按 100 调(加 25% 加价)❌?
标准做法:内部调拨按成本价—— 不能虚构内部毛利,否则集团整体的报表就乱。
坑二:在途数据丢失
调出去 30 斤,途中遇到事——可能延迟 / 损耗 / 错发—— 如果系统不管"在途",这 30 斤就消失在两个仓之间。
坑三:调拨权限不分级
任何员工能随便调—— 就有"假调拨 → 货跑哪去了不知道"的风险。
做法:调拨必须有审批 + 双向签字(调出方 + 调入方)。
2. 移库:同一个仓内的位置变化
典型场景
- 货架重新摆放
- 临期商品移到"特价区"货架
- 大促前从仓库后排 → 移到前排
- 库位重整(仓库整理)
单据:移库单
移库单号:YK20240320-001
仓库:中央厨房
商品:小龙虾 × 200 斤
原库位:B 区 03 排
新库位:A 区 01 排
原因:促销前移到顺手位置
移库 vs 调拨的区别
| 维度 | 调拨 | 移库 |
|---|---|---|
| 跨仓库 | ✅ | ❌ |
| 改变总仓库存 | ✅(A 仓少、B 仓多) | ❌(同仓) |
| 改变库位 | 一般会 | ✅(核心动作) |
| 财务影响 | 可能有内部转移 | 无 |
| 单据复杂度 | 高 | 低 |
移库为什么也要记
很多人觉得"在同一个仓里搬来搬去,记什么记"——
关键作用:
- 库位准确——出库时知道去哪个货架找
- 拣货效率——大批量出库时按库位顺序
- WMS 集成——和仓库管理系统对接
- 倒查问题——某商品丢了,能看移动轨迹
小店是否需要移库管理
- 单仓库 / 小店:可选——不用太细
- 多货架仓库:建议
- 大型立体仓库 / 自动化仓:必须
3. 组装:原料 → 成品
典型场景
- 老冯的"生鸡爪 + 卤料 → 卤鸡爪"
- 礼盒装:3 种月饼 + 包装盒 → 一个礼盒
- 套餐:饮料 + 主食 → 套餐
- DIY:CPU + 主板 + 内存 + 硬盘 + 机箱 → 整机
- 电商组合销售
单据:组装单(也叫"BOM 加工单")
组装单号:ZZ20240320-001
组装地点:中央厨房
成品:卤鸡爪 1 袋(500g)
原料消耗:
  生鸡爪 600g × 1
  卤料包 30g × 1
  食盐 5g
  其他调料 ...
成品产出:卤鸡爪 1 袋
经办人:师傅老李
核心概念:BOM(物料清单)
每种成品对应一份 BOM—— 列出"做出 1 个这玩意儿,要用多少种原料、各多少"。
举例:
| 卤鸡爪 1 袋 = | |
|---|---|
| 生鸡爪 | 600g |
| 卤料 | 30g |
| 调料 | 5g |
| 包装袋 | 1 个 |
| 标签 | 1 张 |
组装的库存变化
原料库存:                成品库存:
生鸡爪  -600g            卤鸡爪  +1 袋
卤料    -30g
调料    -5g
包装袋  -1 个
标签    -1 张
单价怎么算: 成品成本 = 所有原料成本 + 加工费 + 包装成本
组装的几种类型
| 类型 | 说明 | 例子 |
|---|---|---|
| 一对一组装 | 1 个成品 = 多种原料 | 卤鸡爪 |
| 批量组装 | 一次组装 N 个 | 100 袋鸡爪同时做 |
| 分阶段组装 | 多次组装(半成品) | 先做半成品再做成品 |
| 反向组装 | 拆分(下一节讲) |
没组装管理的痛点
老冯之前没记组装—— 库存里堆着 200 斤生鸡爪,但展示柜里有 100 袋卤鸡爪—— 系统不知道这 100 袋是哪 200 斤生鸡爪变来的—— 成本算不准、毛利算不准、原料消耗规律也看不出。
4. 拆分:成品 → 多个小单位
典型场景
- 一整袋 10 斤的鸭脖 → 拆成 20 袋 0.5 斤的零售装
- 一箱 24 瓶可乐 → 拆零售单瓶
- 一卷布料 → 按米卖
- 一整鸡 → 鸡腿 / 鸡翅 / 鸡胸分卖
- 大瓶白酒 → 分装小瓶
单据:拆分单
拆分单号:CF20240320-001
拆分地点:中央厨房
被拆商品:散装鸭脖 × 1 袋(10 斤)
拆分产出:
  零售装鸭脖 × 20 袋(每袋 0.5 斤)
经办人:小赵
拆分的库存变化
被拆库存:                  产出库存:
散装鸭脖   -1 袋(10斤)     零售装鸭脖  +20 袋
拆分的两种情况
情况一:等价拆分(最常见)
10 斤散装 = 20 袋 × 0.5 斤——重量守恒。
成本:10 斤散装的总成本 → 平摊到 20 袋上。
情况二:拆分有损耗
杀整鸡 → 分卖鸡腿、鸡翅—— 鸡爪、鸡头、内脏 = 副产品 / 损耗—— 要单独建副产品 SKU + 损耗记账。
拆分常见错误
错误一:不记拆分单
直接在销售端"按袋卖"—— 但仓库账面还显示"1 袋 10 斤"—— 卖了 20 次"0.5 斤",账面库存变成"1 袋 - 10 斤 = 0"—— 库存负数预警满天飞。
错误二:单位不联动
拆分前的单位 = "袋",拆分后 = "袋",但实际含义不同—— 必须按"主单位"管理(参见第 13 篇)。
错误三:拆分后价格不维护
拆分前批发 80 元 / 大袋,拆分后零售 6 元 / 小袋—— 6 × 20 = 120 元,毛利就是这么来的—— 但很多老板忘了维护拆分后单价——卖错价或算错成本。
配图 1:四种操作的对比
                  调拨           移库         组装        拆分
              ─────────     ─────────     ─────────    ─────────
跨仓库            ✅              ❌            ❌           ❌
形态变化           ❌              ❌            ✅           ✅
数量守恒           ✅              ✅            按 BOM     按拆分比
单价变化           ❌              ❌            合并         平摊
财务挂账           可能            无            是           是
单据复杂度         中              低            高           中
小店常用           ⚠️有店则用     ❌不用       ✅卤味/烘焙   ✅批发零售
配图 2:什么生意需要哪些操作
| 业态 | 调拨 | 移库 | 组装 | 拆分 |
|---|---|---|---|---|
| 单店便利店 | ❌ | ❌ | ❌ | ⚠️偶尔 |
| 多店连锁 | ✅ | ⚠️ | ❌ | ⚠️ |
| 中央厨房 + 门店 | ✅ | ⚠️ | ✅ | ✅ |
| 烘焙店 | ⚠️ | ⚠️ | ✅ | ⚠️ |
| 服装批发 | ✅ | ✅ | ❌ | ✅(成包成件拆零售) |
| 五金加工 | ⚠️ | ✅ | ✅ | ✅ |
| 电商一件代发 | ✅ | ❌ | ⚠️套餐 | ❌ |
| 大型超市 | ✅ | ✅ | ⚠️礼盒 | ✅生鲜 |
老板最容易忽视的几个点
点一:组装 / 拆分会让"账面成本"重算
每次组装 / 拆分,系统都要重新计算成品 / 拆分品的成本—— 这件事必须自动化,不能让老板手动算。
点二:内部操作的"损耗"必须独立记账
杀整鸡的内脏 / 卤料煮干的水分 / 切肉留下的边角 —— 都是损耗。 要么进入成本,要么报损——不能不管。
点三:调拨 / 组装的权限要分
不是任何人都能开调拨单 / 组装单—— 否则就是"假调拨真挪货"的温床。
点四:定期对账内部流转
每周或每月汇总:
- 总调拨量
- 总组装产出
- 总拆分产出
- 损耗率
异常立刻查。
一个进阶话题:组装 vs 生产
简单加工(组装)和正式生产是有区别的——
| 维度 | 组装(进销存范围) | 生产(ERP / MES 范围) |
|---|---|---|
| 工序 | 一步 | 多工序 |
| BOM | 一层 | 多层(成品 → 半成品 → 原料) |
| 排产 | 无 | 复杂排产 |
| 报工 | 无 | 工人按工序报 |
| 质检 | 简单 | 多道质检 |
| 库存层级 | 原料 + 成品 | 原料 + 半成品 + 在制品 + 成品 |
进销存能搞定"简单组装"—— 但真正"工厂级生产",需要 ERP / MES。
老冯的卤味中央厨房,进销存的"组装单"足够用—— 但如果是开整个食品厂、上 10 条生产线,就要升级。
老冯的实战
老冯系统跑了 3 个月后做了一次复盘——
之前的痛点:
- 中央厨房成本算不清
- 各店补货全靠"师傅说要多少"
- 损耗黑洞
- 月底成本核算 + 利润分析全靠手动算
现在:
- 中央厨房每天自动算出"卤鸡爪一袋成本 = 3.2 元"
- 各店补货走调拨单,在途库存清清楚楚
- 损耗率每周看,超 5% 报警
- 月底5 分钟出成本报表
毛利率从原来的"凭感觉 60%",到精确算出来 57.8%—— 看似低了点,但真实了。
根据真实毛利率,他调整了 6 款 SKU 的定价,半年多赚 18 万。
三道自检题
-
你店里货从一个地方搬到另一个地方,系统里有没有单据记?
- 没有 → 库存早晚乱
-
你卖的"成品"是不是有自己的"BOM"(原料配方)?
- 没有 → 成本算不准
-
你最近一次盘点,账实差异里"内部流转引起的"占多少?
- 不知道 → 隐患巨大
结尾
调拨、移库、组装、拆分—— 听起来都是"内部小事", 但它们是进销存"账实一致"的关键拼图。
老冯现在常对店长说:
你以为"在自己店里搬一搬"无所谓—— 实际上每搬一次,系统里都有动作—— 不记 = 留洞 = 月底背锅。
留个问题给你:
你的店里"内部流转"最多的是哪种?调拨 / 组装 / 拆分?欢迎留言。
下一篇预告:《盘点的 4 种方式:全盘、抽盘、循环盘、动态盘》——盘点这件事,原来不只有"一年大盘一次"这一种玩法。
20 盘点的 4 种方式:全盘、抽盘、循环盘、动态盘怎么选(附自检清单)
系列第 20 篇 · 业务流程
老石的「年度大盘灾难」
老石在徐州做日用品超市,5 家分店,单店 SKU 都在 6000 上下。
他多年来只做一件事——年底全盘:
- 腊月二十八 → 全部停业三天
- 全员加班三天三夜
- 盘出来一堆账实差异
- 一查不出原因,最后整体调账修正
去年这次盘点结束后,老板娘哭着跟老石说:
每年这三天我都没法陪父母过年—— 全员搞这一次盘点,结果还是一堆稀里糊涂的数。 这件事不能再这么干了。
老石听完拉了一些同行问,才发现—— 盘点根本不只有"年终全盘"这一种。
实际上,进销存里盘点有 4 种方式,全盘只是其中最累、最不准的那一种。
这一篇,我们就把盘点的四种方式——全盘、抽盘、循环盘、动态盘——一次讲透。
先解决一个老板的疑问:为什么必须盘
盘点的本质就一件事—— 用"实物库存"修正"账面库存"(参见第 08 篇)。
| 不盘的后果 | 多久会出问题 |
|---|---|
| 库存数据失真 | 一个月就开始 |
| 决策依据失真 | 三个月明显 |
| 月度毛利失真 | 半年明显 |
| 仓库变成"黑洞" | 一年彻底乱 |
任何账面数字都需要现实校准——这就是盘点。
方式 1:全盘(最经典也最累)
定义
在某个时点,把店里 / 仓库里所有商品全部清点一遍。
操作流程
1. 选定时间(通常停业 1-3 天)
2. 锁定系统(不允许任何出入库)
3. 全员分组分区
4. 一人念数、一人记录、一人复核
5. 实物 vs 账面对比
6. 差异分析
7. 调账 → 锁定新的"账面起点"
优点
- 最全面——没有死角
- 结果最权威——年报、税务用全盘数
- 能逼出整改——所有的混乱都暴露
缺点
- 成本极高——全员停业、加班
- 效率低——大店要 3-5 天
- 疲劳出错——盘到后面眼花
- 结果不及时——差异往往是"过去一年攒下来的",找不到具体原因
- 客户体验差——停业期间客户跑别家
适用场景
- 年度财务审计
- 系统切换 / 上线前
- 严重账实不符后的清账
- 法规要求(药店、医疗器械)
老石店里的全盘问题
- 5 家店 × 6000 SKU = 3 万 SKU
- 3 天 + 30 人 = 90 人天
- 每年损失 3 天营业额 ≈ 40 万
- 结果还有 2-3% 的差异查不出
结论:纯靠全盘 = 用大锤砸蚊子。
方式 2:抽盘(高效但只看局部)
定义
随机或定向选一部分 SKU 进行盘点—— 不要求覆盖全部库存。
操作流程
1. 选定要抽的 SKU(随机 50-200 个 或 重点 SKU)
2. 不停业,可以在营业时间做
3. 单人或小组操作
4. 抽样结果代表整体水平
抽样方式
| 方式 | 怎么选 |
|---|---|
| 随机抽样 | 系统随机生成 100 个 SKU |
| 高价值抽样 | 单价 > 500 元的 SKU |
| 高周转抽样 | 月销 TOP 50 SKU |
| 风险抽样 | 经常出现差异的 SKU |
| 抽位抽样 | 选某个货架 / 区域全盘 |
| 抽员抽样 | 某个员工管的库 |
优点
- 不停业
- 省人省时
- 针对性强
- 频次可以高——每周 / 每天都能做
缺点
- 不全面——盘不到的可能有问题
- 不能用于年报
- 样本误差——抽到的"全对"不代表全部都对
适用场景
- 日常风险监控
- 重点 SKU 定期检查
- 老员工 / 新员工管理监督
- 配合全盘做"补充检查"
实例
老石现在每周固定做一次抽盘—— 随机抽 50 个 SKU,1 个人 30 分钟搞定。
差异率连续 3 周低 → 整体库存基本健康。 某周抽到 8 个差异 → 拉警报,做一次小范围全盘。
方式 3:循环盘点(小步快跑)
定义
把所有 SKU 按一定规则分批,分散到每周 / 每月去盘—— 一年下来所有 SKU 都至少盘了一次。
操作流程
1. 把所有 SKU 分成 N 组(按品类、库位、ABC 类等)
2. 制定循环计划(如每周盘一组)
3. 每周固定时间,盘当周这一组
4. 一年下来所有组都盘完一遍
怎么分组
按 ABC 分类(推荐)
| 类别 | 占比 | 盘点频率 |
|---|---|---|
| A 类(高价值 / 高周转) | 20% | 每月 1 次 |
| B 类(中等) | 30% | 每季度 1 次 |
| C 类(低值 / 慢动) | 50% | 半年 / 全年 1 次 |
按库区分组
| 库区 | 盘点周期 |
|---|---|
| A 区 | 每月 1 次 |
| B 区 | 每月 1 次 |
| ... | ... |
优点
- 不影响营业——每次只盘一小块
- 差异及时——错位发现及时
- 整改快速——不像年终大盘那种"翻历史账"的痛苦
- 覆盖全面——一年下来都盘到
缺点
- 需要计划性——必须坚持执行
- 多个员工协同——管理复杂度增加
- 不是"标准全盘"——某些场景仍需要全盘
适用场景
- 几乎所有"日常盘点"的最佳方式
- 中大型仓库 / 多店连锁
- SKU 数量多、流转频繁
真实数字对比
老石的店 5 家 × 6000 SKU:
| 方式 | 一年总人时 | 营业损失 | 差异发现及时性 |
|---|---|---|---|
| 全盘(一年一次) | 90 人天 | 40 万 | 极差 |
| 循环盘点(每周一组) | 50 人天 | 0 | 优 |
省 40 人天 + 省 40 万营业损失 + 准确性更高—— 循环盘点是革命性提升。
方式 4:动态盘点(最高级,靠系统驱动)
定义
系统监控某些事件,触发盘点 → 立即去验—— 不是按计划盘,是按"信号"盘。
典型触发条件
| 信号 | 触发盘点 |
|---|---|
| 某 SKU 库存变成负数 | 立刻盘这个 SKU |
| 某 SKU 销售突增(疑似异常) | 立刻盘 |
| 客户投诉"少件" | 盘对应批次 |
| 某员工出库异常多 | 盘他管的库 |
| 大额调拨 | 盘出入双方 |
| 月度差异率 > 阈值 | 整库循环盘加速 |
操作流程
1. 系统持续监控关键事件
2. 触发预警 → 通知盘点员
3. 1 小时内到现场盘
4. 找差异原因 → 反向追查
5. 修正 + 立案
优点
- 响应最快——出问题 1 小时内验证
- 精准定位——直接找最可疑的 SKU
- 形成闭环——发现一个改进一个
缺点
- 依赖系统能力——需要强预警机制
- 依赖管理意识——预警了不去就白搭
- 需要专员——一般要有"盘点专员"或仓管
适用场景
- 高价值商品(手机、奢侈品、贵金属)
- 高风险品类(药品、烟酒、贵金属)
- 已经实施循环盘点的成熟仓库
配图 1:四种方式综合对比
| 维度 | 全盘 | 抽盘 | 循环盘点 | 动态盘点 |
|---|---|---|---|---|
| 覆盖度 | 100% | 5-10% | 100% / 年 | 重点覆盖 |
| 频次 | 1 次 / 年 | 多次 / 周 | 每周 | 实时 |
| 是否停业 | 是 | 否 | 否 | 否 |
| 人力消耗 | 极大 | 极小 | 中 | 小 |
| 差异及时性 | 差 | 好 | 优 | 极优 |
| 适合规模 | 任意 | 小-大 | 中-大 | 中-大 |
| 系统要求 | 低 | 低 | 中 | 高 |
| 用于审计 | ✅ | ❌ | ⚠️ | ❌ |
配图 2:成熟仓库的"四种结合"
                  全盘(年终 1 次)
                       ↑
                       │ 法规 / 审计
                       │
   循环盘点(日常)  ──┼── 抽盘(每周风险监控)
                       │
                       │ 异常事件
                       │
                  动态盘点(实时)
最佳实践 = 循环盘点为主 + 抽盘为辅 + 动态盘点应急 + 全盘兜底。
盘点的标准动作(不管哪种方式都要做)
准备阶段
- 生成盘点计划——盘哪些、谁盘
- 打印盘点表(或 PDA 终端)
- 暂停或冻结相关 SKU 的出入库
- 通知相关人员
盘点阶段
- 逐一清点——按盘点表来
- 盲盘(推荐)——不让盘点员看到账面数,避免心理暗示
- 复盘(关键 SKU)——双人独立盘、对比
- 登记差异——立刻记录
分析阶段
- 差异分析:
- 实物 > 账面 → 入库漏录、退货漏录、调入漏录
- 实物 < 账面 → 销售漏扣、损耗未报、被盗、内部消耗
- 追溯原因——根据时间、批次、员工查近因
- 整改措施——制度上修正
结案阶段
- 调账:实物为准修正账面
- 责任划分:是不是某个员工的责任
- 新起点:从此开始下一轮的"账面"
五个最容易踩的坑
坑一:明盘不盲盘
盘点员盘前看到"系统显示 100"—— 现实数到 87,他想"是不是我数错了?再数一遍"—— 心理暗示导致结果靠近账面。
修正:盲盘——盘点表上不显示账面数,先盘出实物,再对比。
坑二:差异调账不分析原因
发现差异 → 直接按实物改账面—— 爽是爽,但没找原因 = 下次还错。
修正:每个差异必须留"原因栏"—— 能查的查,不能查的标"无源差异"—— 然后看"无源差异"占比有多少。
坑三:盘点期间还在出入库
盘到一半,仓库还在发货—— 盘的数永远跟不上变化。
修正:盘点 SKU 冻结出入库,或者盘点过程中所有动作记到"过渡台账",盘完再合算。
坑四:盘点员就一个人
一个人念、记、复核—— 累、错、可能动手脚。
修正:双人独立盘——两人各自数,结果对比。
坑五:盘了不复盘
盘出 100 件,记下 100—— 但其实数错了,应该 110—— 没人复核,错就错了。
修正:关键 SKU(高值 / 大量差异)必须复盘。
一个常被忽视的数字:库存差异率
库存差异率 = ABS(实物 - 账面) 总和 / 账面总值
健康参考:
| 行业 | 健康差异率 |
|---|---|
| 服装零售 | < 1% |
| 食品超市 | < 0.5% |
| 五金建材 | < 1.5% |
| 数码 3C | < 0.3% |
| 医药 | < 0.1%(法规) |
| 服装批发 | < 0.8% |
差异率超出 2 倍 → 警报。
老石以前年度差异率 2-3%—— 现在改用循环盘 + 抽盘 + 动态盘点后,稳定在 0.4%。
老石的新流程
老石现在的盘点节奏:
- 每周一:抽盘 50 个 SKU(半小时)
- 每周三:循环盘点一个分区(2 小时)
- 每月一次:A 类商品全盘
- 每季一次:B 类商品全盘
- 每半年一次:C 类全盘
- 每年一次:全店全盘(财务审计需要)
- 触发式:异常实时动态盘
整体盘点人时从 90 天降到 50 天—— 但差异率从 3% 降到 0.4%—— 老板娘今年终于回家过年了。
三道自检题
-
你的店多久全盘一次?除全盘外还有其他盘点动作吗?
- 只全盘 → 累且不准
-
你的盘点是"明盘"还是"盲盘"?
- 明盘 → 结果不可信
-
你的库存差异率是多少?连续三个月的趋势是?
- 不知道 → 库存管理失明
结尾
盘点这件事,不应该是"过年时的痛苦仪式"—— 而应该是每天都在悄悄进行的健康检查。
老石现在常说:
一年盘一次是体检——发现"已经病了"。 每周盘一次是日常——防止"生病"。
哪个划算?显而易见。
留个问题给你:
你的店上次盘点是什么时候?差异多少?欢迎留言聊聊。
下一篇预告:《报损、报溢、赠品出库怎么记账》——库存的"非销售流出",有专门的处理逻辑。
21 报损、报溢、赠品出库怎么记账?三种单据一篇讲透(附审批阈值)
系列第 21 篇 · 业务流程
老聂的「鬼帐」
老聂在大连开了家进口零食超市,开了 4 年。
去年他盘点完,发现库存账面跟实物差出 2.3 万元的货—— 他翻系统找了一周,最后归类成了三块:
- 1.4 万:摔坏 / 过期 / 鼠咬 → 真亏了
- 0.6 万:实物比账面多 → 不知道哪来的
- 0.3 万:送给老客户的赠品 / 试吃 / 拍视频用 → 没记账
这三块的共同点:销售员 / 仓管员都见过它们在动—— 但系统里没单据——所以变成"鬼帐"。
老聂跟我感叹:
我以前以为进销存只有"进"和"销"两件事—— 后来才知道——库存的"非正常流出",每天都在发生—— 不规范处理,账永远对不上。
这一篇,我们就把进销存里专门处理"非销售流出"的三种单据——报损、报溢、赠品出库——一次讲透。
先建立大概念:库存变动有 5 类
进  ──► 库存 ──► 销
                  │
              ┌───┼───┐
              ▼   ▼   ▼
            报损 报溢 赠品
            (减) (增) (减)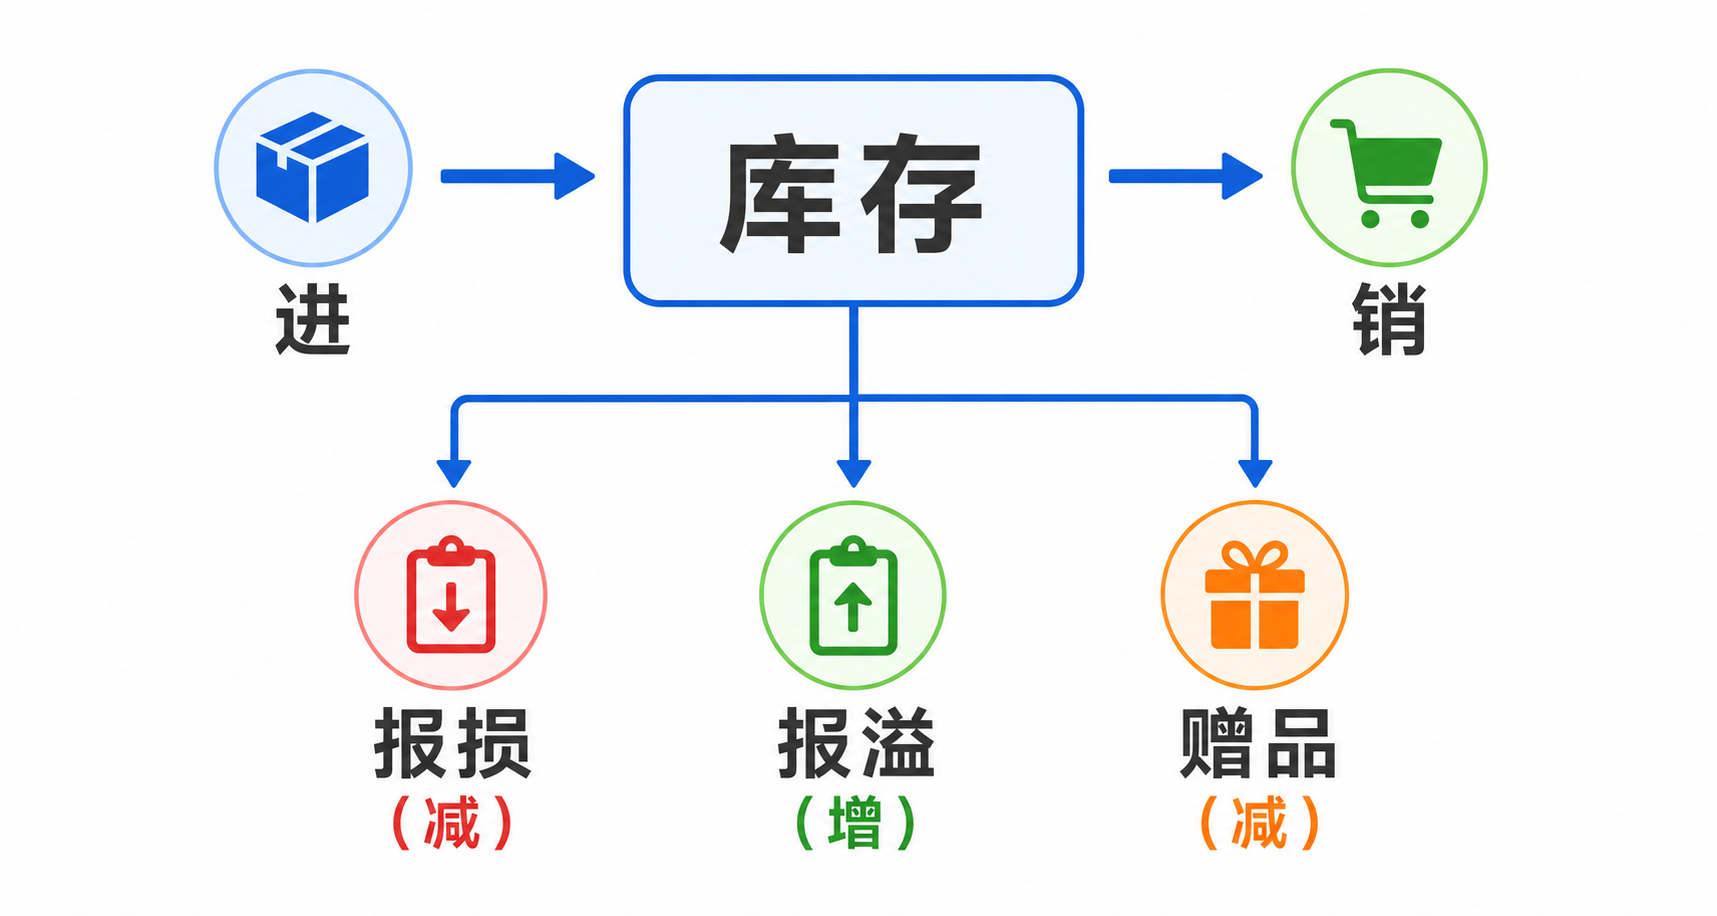
| 动作 | 库存方向 | 原因 |
|---|---|---|
| 进货 | 增 | 采购 / 退货回库 |
| 销售 | 减 | 卖给客户 |
| 报损 | 减 | 货物损坏 / 过期 / 丢失 |
| 报溢 | 增 | 盘点多出来 / 不明原因 + |
| 赠品 / 内耗 | 减 | 送人 / 试吃 / 内部使用 |
后三种就是这一篇的主角。
1. 报损:库存出问题了 → 减库存
典型场景
- 牛奶过期了 → 扔掉
- 玻璃瓶摔了 → 报废
- 仓库漏水泡了一批 → 报废
- 老鼠咬坏一袋米 → 报废
- 食品被污染 → 销毁
- 服装霉了 → 报废
- 商品丢了 / 被偷 → 库存抹掉
单据:报损单
报损单号:BS20240320-001
仓库:1 号店
商品:进口牛奶 200ml × 12 瓶
报损原因:临期 7 天 + 包装鼓胀
影像凭证:附图 3 张
经办人:店长老钱
审批人:老聂(老板)
报损金额:12 × 15 = 180 元
报损的核心动作
库存:实物 + 账面 各 -12 瓶
财务:成本进入"营业外支出"
报表:库存损耗报表 +180 元
报损必须留三样证据
- 影像凭证(必须拍照 / 视频)——证明确实损坏 / 过期
- 审批留痕——老板 / 主管签字
- 物品处理证据——是销毁还是清运了
少一样都可能是"假报损真盗窃"—— 员工把好货说成损坏货拿走自己用 / 转卖。
报损的几种分类
| 类型 | 例子 | 是否可控 |
|---|---|---|
| 自然损耗 | 蔬菜失水、米面漏 | ⚠️ 不可避免 |
| 过期 | 牛奶 / 药品过保质期 | 可控(库存管理) |
| 损坏 | 摔了、撞了、运输毁了 | 可控(操作规范) |
| 被盗 | 客户顺手牵 / 内部偷拿 | 可控(监控 / 制度) |
| 自然灾害 | 水浸 / 火烧 | 不可控 |
| 召回 | 厂家通知召回的批次 | 不可控 |
不同类型的报损率,老板要分别看—— 比如"过期"率高 → 是库存管理问题;"损坏"率高 → 是操作规范问题;"被盗"率高 → 是制度问题。
报损率的健康参考
| 行业 | 健康报损率 / 年 |
|---|---|
| 服装 | < 1% |
| 五金 / 建材 | < 1.5% |
| 食品快消 | 1% - 2% |
| 鲜食 / 烘焙 | 5% - 10% |
| 鲜花 / 水果 | 8% - 15% |
| 餐饮食材 | 3% - 5% |
| 药品 | < 0.5% |
超过 2 倍 → 警报。
2. 报溢:盘点多出来 → 加库存
典型场景
- 盘点时实物比账面多
- 客户漏拿的货退回来没人记
- 退货漏走流程
- 厂家多发的货没收单
- 内部移库忘记记
单据:报溢单
报溢单号:BY20240320-001
仓库:1 号店
商品:进口饼干 250g × 5 盒
报溢原因:盘点发现实物比账面多 5 盒
预估原因:上次促销活动赠品未回冲
经办人:仓管小张
审批人:老聂
报溢金额:5 × 23 = 115 元
报溢的核心动作
库存:实物 + 账面 各 +5 盒
财务:进入"营业外收入"
报表:库存差异报表 +115 元
报溢看起来"赚了",其实是问题
很多老板看到报溢觉得"莫名其妙多了一些货,赚到"——
大错。
报溢的本质是"之前的某些操作没记账"—— 它代表系统流程有漏洞—— 今天多 5 盒,明天可能少 50 盒。
报溢和报损同时出现,都是健康危险信号。
真正成熟的店,报溢应该接近 0
- 每天的进出库都有单据
- 每个动作都有人负责
- 多出来 = 之前漏记了
报溢率 > 0.5% = 系统有明显漏洞。
3. 赠品出库:货没卖也没坏 → 减库存
典型场景
- 老客户买东西多送一个("老带新"奖励)
- 试吃 / 试用品
- 直播 / 拍宣传视频时拿一些用
- 节日礼包送给员工
- 送给朋友 / 关系户
- 公司内部消费(员工买打折)
单据:赠品出库单(也叫"内部消耗单")
赠品出库单号:ZP20240320-001
仓库:1 号店
商品:进口巧克力 100g × 3 盒
出库原因:老客户加单送的赠品
关联订单:XS20240320-001
经办人:销售员小赵
审批人:店长
出库金额:3 × 28 = 84 元(按成本算)
赠品的核心动作
库存:实物 + 账面 各 -3 盒
财务:进入"营销费用"或"招待费用"
报表:赠品 / 内耗报表 +84 元
赠品最容易"变质"成飞单
赠品流程不规范的店,最容易出这种事——
- 销售员"送了赠品"——实际拿回家
- 店长"招待客户"——实际给了亲戚
- 老板"试用"——实际私用
修正:
- 赠品必须有审批——超过一定金额走老板
- 赠品必须关联客户 / 用途——不能"送给某某" 一个名字交差
- 赠品占比纳入考核——某员工赠品比例过高,立刻盯
赠品分类管理
| 类型 | 处理 |
|---|---|
| 营销赠品(买赠、试吃) | 计入营销费用 |
| 客户关系(节日礼品) | 计入客户维护 |
| 内部消耗(员工福利) | 计入福利费 |
| 拍照 / 直播道具 | 计入营销宣传 |
| 报废前的处置 | 计入报损 |
不能"赠品"一个箩筐装到底——分类清楚,才知道钱花在哪。
配图 1:三种动作的财务归属
| 单据类型 | 库存变化 | 财务科目 | 是否影响毛利 |
|---|---|---|---|
| 报损单 | 库存 - | 营业外支出 / 资产减值 | ❌(影响净利) |
| 报溢单 | 库存 + | 营业外收入 | ❌ |
| 赠品出库单 | 库存 - | 销售费用 / 营销费用 | ❌(但影响营销 ROI) |
| 普通销售出库 | 库存 - | 销售成本 | ✅ |
配图 2:三种单据的审批和留痕
报损单          报溢单          赠品出库单
────────       ────────         ────────
✅ 影像凭证    ✅ 盘点单关联    ✅ 用途说明
✅ 审批人      ✅ 审批人        ✅ 审批人
✅ 物品去向    ✅ 来源推测      ✅ 关联客户 / 订单
   (销毁/卖废品)
✅ 金额标记    ✅ 金额标记      ✅ 金额标记
✅ 责任人      ✅ 责任人        ✅ 责任人
任何一个环节缺失 = 留洞。
三个最容易踩的坑
坑一:把"赠品 / 内耗"塞进"报损"
员工把"老板娘拿走的一盒巧克力"记成"报损"—— 节省了一道审批,但财务科目错了。
后果:营销费用低估、报损率虚高、决策依据失真。
修正:三种单据严格区分,员工知道什么场景用什么单。
坑二:报损 / 赠品没有金额上限审批
任何金额都让员工 / 店长自己签—— 1000 元以下随便办,1 万元也随便办—— 没有金额阈值就等于没控制。
修正:
| 金额 | 审批人 |
|---|---|
| < 100 元 | 销售员 / 店长 |
| 100 - 1000 元 | 店长 / 区域经理 |
| > 1000 元 | 老板亲自审批 |
| > 5000 元 | 老板 + 财务双审 |
坑三:盘出差异直接调账,没分类
盘点差异 → 直接报损 / 报溢一并冲掉—— 不区分"已知原因"和"未知原因"。
后果:
- 不知道哪些是真损耗
- 不知道哪些是流程漏洞
- 没有改进方向
修正:盘点差异必须分类报——
- 已知原因 → 单独建报损 / 报溢,注明
- 未知原因 → "盘点差异未明",单独统计 → 排查
一份"健康月报"应该有的内容
每月初,老板该看的一张"非销售流出"报表:
2024 年 3 月 - 库存非销售变动汇总

报损:
  自然损耗      ¥3,200   (1.1%)
  过期           ¥8,500  (2.9%)
  损坏           ¥1,800  (0.6%)
  被盗 / 不明    ¥600    (0.2%)
  合计           ¥14,100 (4.8%)

报溢:
  盘点未明       ¥1,200   (0.4%)
  退货未冲销     ¥800     (0.3%)
  合计           ¥2,000   (0.7%)

赠品 / 内耗:
  营销赠品       ¥4,500   (1.5%)
  客户关系       ¥1,200   (0.4%)
  内部消耗       ¥800     (0.3%)
  合计           ¥6,500   (2.2%)

库存非销售流出总比例:7.7%
每月对比——
- 占比上升 → 哪一项?为什么?
- 占比稳定 → OK
- 占比下降 → 流程改善有效
一年下来,这张表能给你省下几万到几十万的隐性损失。
一个常见的认知误区
"报损就是把账面调成实物。"
不全对。
正确的逻辑是:
盘点(发现差异)
   │
   ▼
分析差异原因
   │
   ├─► 损坏 / 过期 / 丢失 → 报损单
   ├─► 不明少了 → 报损(标"原因未明")
   ├─► 不明多了 → 报溢(标"原因未明")
   ├─► 漏记的销售 / 出库 → 补销售单
   └─► 漏记的退货 / 进货 → 补进货单 / 退货单
   │
   ▼
账面 = 实物
调账只是结果,分类记录才是关键—— 否则就是把"问题"扫到地毯下面。
老聂的实战
老聂规范了三个月后:
| 指标 | 之前 | 之后 |
|---|---|---|
| 月度报损金额 | ¥18,000 | ¥9,500 |
| 月度报溢金额 | ¥3,200 | ¥800 |
| 月度赠品 / 内耗 | "不知道" | ¥5,500(清晰可见) |
| 库存差异率 | 3.1% | 0.6% |
让他最惊讶的是—— 当所有"非销售流出"都被规范记录后—— 真实毛利率上升了 4%—— 原来流失到隐性损耗里的钱,重新被看见了。
三道自检题
-
你的店报损、报溢、赠品出库分别用不同单据吗?
- 混在一起 → 永远查不清谁的责任
-
你的赠品出库需要审批吗?金额阈值是多少?
- 不需要 → 飞单 / 套利温床
-
你每月报损率和赠品占比是多少?连续三个月趋势是?
- 不知道 → 隐性损耗每天发生
结尾
报损、报溢、赠品出库—— 听上去都是"小事",但每一笔都是真金白银。
老聂现在常对店长说:
报损单是给老板看损失的, 报溢单是给老板看漏洞的, 赠品单是给老板看营销 ROI 的—— 每一张单都是钱。
留个问题给你:
你上个月的报损率是多少?赠品占比呢?如果说不出,那就是该补的功课。
下一篇预告:《代销、寄售、一件代发的库存逻辑》——新型业态下的库存怎么管。
22 代销、寄售、一件代发的库存逻辑:四种货权一篇讲透(附系统能力清单)
系列第 22 篇 · 业务流程
老唐的「三种货分不清」
老唐在广州做服装贸易,他这家店挺特别—— 仓库里堆着 4 万件衣服,但其中只有 1 万件是他自己的:
- 1 万件 → 自己的(自有库存)
- 1.5 万件 → 帮某品牌商代销(货是品牌商的,老唐负责卖,按比例分成)
- 8000 件 → 朋友寄存在这里(朋友的货,老唐只是"借放")
- 7000 件 → 给电商客户的一件代发库存(货也是别人的,老唐只负责发)
去年老唐第一次上系统时,操作员把这 4 万件全当成"自有库存"录入—— 结果出现了一堆离谱的数:
- 系统显示库存总价值 380 万——实际属于老唐的只有 95 万
- 系统算的应付账款少了 230 万(代销 / 寄售的货款没认)
- 系统的"销售毛利"看起来超高——因为成本算错了
- 月底跟品牌商对账时差出 40 多万——对方说欠他、他说没欠
老唐后来花了 3 个月时间,才把这 4 种"货权关系不同"的库存分清楚。
他感叹:
我以前以为"库存"就是仓库里的货—— 后来才明白—— 同样在仓库里的货,"是不是我的"才是关键。
这一篇,我们就把现代零售 / 批发里这几种"非传统"业务模式——代销、寄售、一件代发——的库存逻辑讲清楚。
先建立大概念:库存的"货权"和"持有"是两回事
传统模式:货权 + 持有 = 一致
  └─ 我买来的货,在我仓库,是我的

现代模式:货权 ≠ 持有
  ┌─ 我帮别人卖 → 货在我,权不是我
  └─ 别人帮我卖 → 货不在我,权是我
这才是混乱的根源—— 进销存系统必须区分"实物在哪"和"法律归谁"。
1. 代销:货是别人的,我来卖
业务模式
品牌商 / 厂家把货铺到老唐这里—— 老唐负责卖—— 卖出去多少 → 跟厂家结算多少—— 没卖出去的 → 厂家收回。
钱的流动
品牌商 ────► 老唐(货)────► 客户
                │
                │ 卖出去 → 收钱
                ▼
                ─── 按比例分钱 ──► 品牌商

                 老唐留毛利
库存逻辑
| 阶段 | 老唐的系统应该 |
|---|---|
| 品牌商铺货来 | 代销入库(不计入"自有库存") |
| 在仓时 | 单独显示"代销库存" |
| 卖给客户 | 销售出库 + 自动生成"应付品牌商" |
| 月底结算 | 按销售数 × 进价 付给品牌商 |
| 没卖的 | 代销退回(不计入报损) |
单据:代销入库单 / 代销销售单 / 代销结算单
代销入库单:
  品牌商:某品牌
  商品:女装连衣裙 × 100 件
  代销价:120 元 / 件
  零售指导价:298 元 / 件
  铺货日期:2024-03-01

(中间发生销售时...)

代销销售单:
  商品:女装连衣裙 × 5 件
  零售价:298 元 / 件
  收入:1490 元
  代销成本:600 元(5 × 120)
  代销毛利:890 元
  → 应付品牌商:600 元

代销结算单(月底):
  本月代销销售:62 件
  应付品牌商:62 × 120 = 7440 元
  本月退回:3 件
  净结算:7440 元
代销的财务特征
| 维度 | 代销 vs 自营 |
|---|---|
| 库存价值 | 不算自己的资产 |
| 销售收入 | 全额算自己的(按零售价) |
| 销售成本 | 按代销价 |
| 毛利 | 零售价 - 代销价 |
| 应付账款 | 实时挂账,月底结算 |
核心:代销库存 ≠ 自有库存—— 财务报表里绝不能混算。
2. 寄售:货是别人的,借放我这
业务模式
朋友 / 二级经销商等把货存在你这里—— 但只是借放—— 你不负责卖,也不分成—— 对方随时取走。
跟代销的区别
| 维度 | 代销 | 寄售 |
|---|---|---|
| 谁来卖 | 我(持有方)卖 | 货主自己卖 / 取走 |
| 我分成吗 | 是 | 否(只收存储费或纯帮忙) |
| 在我仓时 | 我管 | 我管 |
| 收入归我吗 | 是(毛利部分) | 否 |
库存逻辑
| 阶段 | 老唐的系统应该 |
|---|---|
| 朋友的货来仓 | 寄售入库(不计入自有 / 不影响财务) |
| 在仓时 | 单独显示"寄售物" |
| 朋友取走 | 寄售出库(不算销售) |
| 收存储费(如有) | 服务收入 |
单据:寄售入库 / 寄售出库
寄售一般不复杂——重点是别跟自有库存混。
寄售的常见雷区
雷区一:把寄售物当成自己货卖
- 朋友的货被老唐店员误卖了
- 销售单做了 → 库存扣了
- 但朋友不知道
- 出大问题 → 法律纠纷
修正:寄售物单独货架 + 系统单独区域 + 销售时强提示。
雷区二:寄售费忘了收
- 朋友的货放了 6 个月才取
- 老唐没收过 1 分存储费
修正:寄售时签协议——说清楚费用 / 期限。
3. 一件代发:货不在我手里,我帮卖
业务模式
老唐有个电商店—— 没有自己的货 / 库存—— 客户下单 → 老唐通知真正的厂家 / 上游 → 厂家直接发给客户。
老唐的角色是**"中间商 + 营销"—— 赚的是销售价 - 厂家价**的差价。
钱的流动
客户 ──► 老唐店铺(下单 + 付款)
              │
              │ 老唐扣留毛利
              ▼
              ──► 厂家(订单 + 付款)
                       │
                       ▼
                       发货 ──► 客户
库存逻辑
老唐实际没有库存——但虚拟库存要有:
| 维度 | 操作 |
|---|---|
| 上架商品 | 创建"代发库存"——按厂家可发数量同步 |
| 库存数量 | 与厂家实时同步(API 对接 / 人工更新) |
| 客户下单 | 生成销售订单 |
| 老唐操作 | 通知厂家发货 |
| 厂家发货 | 同步物流单号到老唐系统 |
| 结算 | 按周 / 月跟厂家对账 |
单据:代发订单 / 厂家发货确认 / 代发结算
代发订单:
  电商订单号:DD20240320-001
  商品:男装外套 × 1 件
  收件人:客户老张
  老唐收入:298 元
  厂家代发价:180 元
  老唐毛利:118 元
  → 应付厂家:180 元

厂家发货确认:
  物流单号:SF1234567890
  发货时间:2024-03-20 14:30
  → 更新到电商平台

代发结算(每月):
  本月成交:320 单
  应付厂家:320 × 180 = 57600 元
  退货:12 单
  净付:57600 - 12 × 180 = 55440 元
一件代发的核心挑战
挑战一:库存同步
厂家库存变化 / 老唐订单—— 两边数据必须同步—— 否则就出现**"老唐已经接单,厂家说没货"**的大问题。
做法:
- API 实时对接(高端 / 难)
- 每日人工同步(小店常用)
- 厂家承诺底库(保证有 N 件)
挑战二:售后归谁
- 货是厂家发的
- 客户找老唐投诉
- 老唐找厂家解决
- 三方扯皮
做法:协议事先约定——发货错、货物质量 → 谁负责; 物流问题 → 谁负责;客户体验 → 谁回应。
挑战三:客户体验失控
老唐不知道厂家发什么货 / 发的快不快—— 店铺评分下降。
做法:严选厂家——只跟靠谱的合作;定期暗访下单测试。
配图 1:三种模式的对比
                  自有库存      代销         寄售         一件代发
                ─────────    ─────────    ─────────    ─────────
货在我仓库          ✅           ✅          ✅           ❌
货权是我            ✅           ❌          ❌           ❌
我负责卖            ✅           ✅          ❌           ✅
卖出去钱归我        ✅           部分        ❌           部分
我承担库存风险      ✅           ❌          ❌           ❌
我承担售后          ✅           部分        ❌           部分
财务计入资产        ✅           ❌          ❌           ❌
计入销售收入        全额         全额        ❌           全额
适合谁              自营批发     新品试销     朋友互助    轻资产电商
配图 2:四种"库存"在系统里如何分类
仓库里实物 → 系统里要分四块:

┌────────────────┐
│ 自有库存       │  → 资产 + 自由销售
│ (老唐买的)     │
└────────────────┘
┌────────────────┐
│ 代销库存       │  → 不算资产、可销售、卖出挂应付
│ (品牌商铺货)   │
└────────────────┘
┌────────────────┐
│ 寄售物品       │  → 不算资产、不可销售、单独货架
│ (朋友存放)     │
└────────────────┘
┌────────────────┐
│ 虚拟库存       │  → 不在自己仓、可销售、通知厂家发
│ (一件代发)     │
└────────────────┘
系统能力清单:四种业务都要支持的功能
| 需求 | 必备能力 |
|---|---|
| 自有库存管理 | 基础进销存 |
| 代销库存管理 | 独立"代销区"、自动应付挂账、月度结算 |
| 寄售物品管理 | 独立"寄售区"、隔离销售 |
| 一件代发管理 | 虚拟库存、上游订单同步、物流回传 |
| 多业态混合 | 同 SKU 多归属(一部分自有、一部分代销) |
| 财务分账 | 资产价值分别计算 |
| 报表分类 | 不同模式分别看销售 / 毛利 |
普通进销存系统只支持"自有"—— 至少要选"中端 / 行业版"才能支持其他三种。
三个最容易踩的坑
坑一:所有库存混在一起
老唐刚开始就是这么干的—— 380 万 vs 95 万的差异,源头就在这。
修正:商品建档时强制标"归属类型"——自有 / 代销 / 寄售 / 代发。
坑二:代销库存"卖了忘报"
- 代销品被店员卖了
- 没及时回到品牌商系统
- 品牌商以为没卖
- 老唐被认为"占库不卖"
- 下次铺货质量下降 / 暂停合作
修正:代销品销售实时推送给品牌商——主流系统支持自动对接。
坑三:一件代发承诺超过厂家库存
- 老唐店铺上架 100 件
- 厂家实际只有 30 件
- 客户下了 50 单
- 20 单发不出 → 客诉爆炸
修正:库存上限 ≤ 厂家可承诺数——保守一点也比超卖好。
一个常见疑问:代销的销售算我的吗
财务上分两种处理:
处理方式 A:全额法(更常见)
销售收入:100%(按零售价)
销售成本:代销价
毛利:差价
适合:长期合作、报表面向银行 / 投资人。
处理方式 B:净额法
销售收入:仅毛利部分(差价)
销售成本:0
适合:短期合作、避免虚增销售额。
选哪种:跟会计 / 税务咨询—— 两种不能随意切换——选定后稳定使用一年以上。
一个进阶模式:多模式混合
现实中,一个店铺可能同时有几种模式——
老唐就是:
- 自营:50% 销售
- 代销:30% 销售
- 一件代发:15% 销售
- 寄售:5%(少量)
系统必须支持同 SKU 多归属—— 比如同一款衣服,部分自有、部分代销—— 按"先卖代销、再卖自有"或"先卖自有、再卖代销"的规则出货。
这是中高端进销存的高级能力。
老唐的真实变化
老唐用了 6 个月时间把流程规范化:
| 指标 | 之前 | 之后 |
|---|---|---|
| 库存价值(含代销 / 寄售) | 380 万 | 财务清晰:自有 95 + 代销 220 + 寄售 50 + 代发 15 |
| 与品牌商月度对账时间 | 3 天 | 30 分钟 |
| 资金周转效率 | 慢 | 提升 35%(释放了无谓占用) |
| 多模式总销售 | 600 万 / 年 | 900 万 / 年(轻资产模式扩展) |
老唐说:
以前以为代销 / 寄售 / 代发是"高级模式 / 难管"—— 其实只要库存逻辑分清楚—— 能让你"用更少的钱、做更大的生意"。
三道自检题
-
你的店里仓库的所有货都是你买的吗?
- 不是 → 必须区分归属
-
代销 / 寄售 / 代发的销售 / 应付有独立报表吗?
- 没有 → 财务一团乱
-
你的库存价值(资产)和"账面上看到的库存数"是不是一致?
- 不一致 → 系统肯定混了归属
结尾
代销、寄售、一件代发—— 这三种模式的核心都是一句话:
货在我手里 ≠ 货归我—— 货归我 ≠ 货在我手里。
老唐现在常说:
现代生意,很少有"纯自营"了—— 不是代销品牌商的,就是给电商代发的。 谁能把这些模式的库存账分清——谁的生意就能轻轻松松扩大 3 倍。
留个问题给你:
你的店里除了自有库存,还有代销 / 寄售 / 代发的货吗?怎么区分管理的?欢迎留言。
下一篇预告:《多仓库、多门店怎么协同》——连锁经营绕不开的核心议题。
23 多仓库、多门店怎么协同?一篇讲透连锁库存的 6 大问题(附选型清单)
系列第 23 篇 · 业务流程
老倪的「6 个仓库 7 套账」
老倪在杭州做家电连锁,6 家分店 + 1 个总仓——共 7 个仓库。
去年扩到 6 家店时,他遇到了真正的"管理悬崖"——
- 客户在 1 号店问"这款冰箱有货吗"——店员不知道总仓有 30 台,只能说"我们店没有"
- 总仓发货给 2 号店,送错给了 3 号店,两边查账查了 3 天
- 同一款空调,1 号店标 4200、3 号店标 4500、5 号店标 4350——客户跑店比价后投诉
- 月底盘账,总仓说发了 100 台,4 号店说收了 87 台——差 13 台没人认
- 老倪自己想看"全网有多少冰箱"——7 个仓加起来要等会计算半天
老倪后来感叹:
一家店时管库存是"管账"—— 6 家店时管库存是"管系统 + 管制度 + 管人 + 管协同"—— 完全是两种生意。
这一篇,我们就把"多仓库、多门店"的协同——这件几乎所有连锁老板都绕不开的事——讲透。
先建立大概念:从"单仓"到"多仓",复杂度是指数级跳跃
| 维度 | 单仓 | 多仓 |
|---|---|---|
| 看库存 | 1 个数 | N 个数 + 1 个汇总 |
| 进货 | 一处入 | 谁进、入哪个仓 |
| 销售 | 一处出 | 从哪个仓发 |
| 调拨 | 不存在 | 频繁 |
| 价格 | 一套 | 多套 / 统一 |
| 盘点 | 一次 | 协同盘 |
| 报表 | 1 张 | N + 1 张 |
| 管理量 | 1 | 不是 N,是 N² |
每加一个仓 / 店,协同复杂度成倍增加—— 靠"喊话 / 微信群"的管理方式撑不过 3 家店。
多仓多店要解决的 6 大问题
问题 1:全网库存可见
痛点
- 1 号店缺货,总仓有货,但不知道
- 客户问"全公司有没有",没人能答上来
- 老板想看"全国库存总数"——等会计汇总
解决
系统必须支持"全局库存视图"——
冰箱 BCD-301:
  总仓     30 台
  1 号店    2 台
  2 号店    0 台
  3 号店    5 台
  4 号店    1 台
  5 号店    3 台
  6 号店    0 台
  ───────────────
  全网     41 台
每个店员、销售员都能实时看到全网库存—— "我们店没有,但总仓有 30 台 / 3 号店有 5 台,可以调"。
问题 2:调拨高效
痛点
- 1 号店客户要冰箱,3 号店有
- 3 号店店员"不愿意调"——担心调走自己也没货卖
- 老倪不在场,没人定夺
- 调拨流程慢、容易丢
解决
调拨标准流程 + 规则化激励——
1. 1 号店店员申请调拨(系统)
2. 3 号店店长审核(手机即可)
3. 总部规则自动判断(如:3 号店剩 1 台以上才能调)
4. 调拨单生成(系统)
5. 物流安排(共用 / 自配 / 客户自取)
6. 双方确认 / 签收
激励机制:
- 调出方算"销售贡献"——避免店员藏货
- 调入方算"完成订单"——避免推诿
- 老板看"调拨频率"——优化备货策略
问题 3:智能补货
痛点
- 每个店"自己看库存自己叫货"
- 总仓被动响应
- 急单常断货、滞销品堆积
解决
总仓主动补货 + 各店动销分析——
系统每日跑算法:
  各 SKU 在各店的销售速度
  + 各店当前库存
  + 各店安全库存阈值
  → 自动生成"今日补货建议"
  → 总仓出库 → 各店入库
这一套自动化,需要进销存的"连锁版"才支持。
问题 4:价格统一管理
痛点
- 各店店长私自定价
- 客户跨店比价后投诉
- 公司形象 / 信任崩盘
解决
总部统一定价 + 店长有限折扣权限——
总部定价:4200 元
店长可调:4000 - 4400 元
店员可调:4150 - 4250 元
超出范围:必须老板审批
所有改价系统留痕 + 每周拉报告"价格波动"。
问题 5:协同盘点
痛点
- 各店各自盘点,时间不一
- 总仓盘点时,发去店里的"在途货"算谁的
- 月度全网数据对不齐
解决
统一盘点节奏 + 在途库存清晰——
| 时点 | 操作 |
|---|---|
| 月末某日 22:00 | 全网冻结出入库 |
| 22:00-24:00 | 各仓各店统一盘点 |
| 次日 | 数据汇总 + 差异分析 |
| 调账 | 全网统一 |
关键:在途库存(总仓 → 店在途)要在"哪个仓"算清楚。
问题 6:数据可视
痛点
- 老板看不到"全网概况"
- 看个数据要等半天
解决
实时数据看板——
今日全网销售:¥86,432
  1 号店  ¥15,200
  2 号店  ¥12,800
  3 号店  ¥18,500
  ...

全网库存价值:¥4,250,000
全网毛利率:23.5%
今日调拨:12 单
异常告警:3 条
老板手机随时看 → 决策不再等会计报表。
多仓多店的几种协同模式
模式 1:总仓 + 分店(最常见)
        总仓(中央库)
            │
   ┌────────┼────────┐
   ▼        ▼        ▼
 1 号店   2 号店   3 号店
 (小库)   (小库)   (小库)
特征:
- 总仓囤主力库存
- 分店保留少量(展示 + 现货)
- 销售从分店或总仓发
- 分店缺货 → 总仓补
适合:大件商品(家电、家具)、慢周转、高单价
模式 2:店店平等(无总仓)
1 号店 ──── 2 号店
   │           │
   └──── 3 号店┘
特征:
- 每店独立进货
- 店间互相调拨
- 没有总仓
适合:小型连锁、快消、地理分散
模式 3:区域仓 + 多店
        总仓
       /    \
   东区仓  西区仓
    /|\    /|\
   分店    分店
特征:
- 总仓服务区域仓
- 区域仓服务多店
- 三层结构
适合:跨城 / 跨省连锁、规模较大
模式 4:店 + 电商共仓
       总仓
       /  \
    门店  电商
   (实体) (虚拟)
特征:
- 实物在总仓
- 门店 + 电商共享库存
- 哪边接单从哪发
适合:线上线下融合的零售
配图 1:协同要素一览
┌──────────────────────────────────────┐
│           多仓多店协同体系           │
├──────────────────────────────────────┤
│                                        │
│   ┌─库存可见 ─┐  ┌─ 调拨流程 ─┐    │
│   │ 全网实时  │  │ 标准化     │    │
│   │ 各店清晰  │  │ 双向确认   │    │
│   └───────────┘  └────────────┘    │
│                                        │
│   ┌─智能补货 ─┐  ┌─ 价格管控 ─┐    │
│   │ 算法驱动  │  │ 总部定价   │    │
│   │ 总仓推送  │  │ 店长有限权 │    │
│   └───────────┘  └────────────┘    │
│                                        │
│   ┌─统一盘点 ─┐  ┌─ 数据看板 ─┐    │
│   │ 同步节奏  │  │ 老板实时   │    │
│   │ 在途清晰  │  │ 决策有据   │    │
│   └───────────┘  └────────────┘    │
│                                        │
└──────────────────────────────────────┘
配图 2:协同流程"接单 - 发货"链路
客户进 1 号店询问"BCD-301 冰箱有货吗?"
   │
   ▼
店员系统查询:1 号店 2 台 | 全网 41 台
   │
   ▼
推荐方案:
  方案 A:1 号店直接发(2 台还在)
  方案 B:总仓调过来(明天到,便宜 100)
  方案 C:去 3 号店自提(今天就有)
   │
   ▼
客户选 B:总仓调
   │
   ▼
系统:
  1. 生成销售订单(绑 1 号店)
  2. 生成调拨单(总仓 → 1 号店)
  3. 物流自动安排
   │
   ▼
次日:
  总仓出库 → 1 号店入库 → 客户配送
   │
   ▼
完成:
  收入算 1 号店 + 调拨成本内部分摊
全程系统驱动 → 没有"我以为你以为"。
几个最容易踩的坑
坑一:各店"藏库存"
店员怕调走没自己卖—— 故意不更新系统 / 报"没货"—— 全网库存数据失真。
修正:
- 总部能看"实际库存"和"店员报的库存"——发现差异立刻查
- 调出有"虚拟提成" → 调走不亏
- 定期暗访 / 突击盘点
坑二:在途库存乱
总仓发给 1 号店的货,路上 3 天没到——
- 总仓"已出库"
- 1 号店"未入库"
- 那 3 天里"这批货谁的"?
修正:在途库存挂到调拨单上——单独显示,到货前不归任一仓库。
坑三:定价各自为政
店长觉得"我了解本地行情"—— 自己定价—— 其他店客户跨店比价后大闹。
修正:
- 全网统一价
- 店长只能上下浮动小范围
- 大幅折扣走审批
坑四:数据延迟
各店数据 T+1 上传—— 老板今天看的是昨天的数—— 决策慢半拍。
修正:云端实时同步——所有店实时连云端,老板看到的都是最新。
坑五:突发情况无授权
某店缺货,急需调拨—— 店长找不到老板审批—— 客户跑了。
修正:预设规则 → 系统自动执行—— 比如"500 元以下调拨自动通过、超过的走审批"。
一个高阶能力:库存共享 / 总仓代发
最先进的玩法——
客户在 1 号店下单
    │
    ▼
判断"哪个仓发最经济"
    │
    ├─ 离客户最近:3 号店发(自提 / 同城)
    ├─ 库存最多:总仓发(更便宜)
    └─ 时效要求:1 号店发(立刻取)
系统自动选择最优发货仓—— 不依赖人工判断。
这是**"全网一盘货"**的境界—— 京东 / 顺丰 / 苏宁这种大企业都这么干。
多店多仓的预算与系统选择
| 规模 | 推荐方案 | 大概年费 |
|---|---|---|
| 2-3 家店 / 单仓 | 进销存基础版(支持多店) | 5000 - 1 万 |
| 3-10 家店 + 总仓 | 进销存连锁版 | 1 万 - 5 万 |
| 10+ 店、跨区 | 行业 ERP / 连锁专版 | 5 万 - 30 万 |
| 大型连锁(50+) | 定制开发 / 大平台 | 30 万 + |
不要"用单店版硬撑多店"——会越用越乱。
老倪的实战变化
老倪规范化了 6 个月之后:
| 指标 | 之前 | 之后 |
|---|---|---|
| 全网库存查询响应 | 半天 | 5 秒 |
| 调拨完成时长 | 平均 3 天 | 平均 1 天 |
| 调拨差异 | 月均 8 起 | 月均 0 起 |
| 价格异常投诉 | 月均 5 起 | 月均 0 起 |
| 缺货率 | 12% | 4% |
| 滞销品占比 | 18% | 9% |
| 月营业额 | 480 万 | 620 万 |
单单"全网库存可见"这一项—— 让 1 号店原本会丢的客户,有 30% 通过调拨成功转化—— 全年多赚约 150 万。
三道自检题
-
客户在 A 店问商品,店员能不能立刻看到 B 店 / 总仓的库存?
- 不能 → 系统能力不足
-
店间调拨是否有标准流程?平均多久完成?
- 没流程 / 超 3 天 → 协同效率太低
-
你的店之间价格是否统一管理?店长能不能自由定价?
- 各自为政 → 早晚出大事
结尾
多仓多店的核心, 不是"开几家店", 而是**"几家店像一家店一样运转"**。
老倪现在常对店长说:
我们 6 家店不是"6 个独立小老板"—— 而是 6 个窗口,背后是同一盘货、同一套规则、同一个老板。
协同好 = 1+1 > 6。 协同烂 = 6 < 1。
留个问题给你:
你的店之间,库存协同打几分?最大的痛点是什么?欢迎留言。
下一篇预告:《预售、定金、尾款的单据怎么开》——资金分阶段流转的玩法,越来越常见。
24 预售、定金、尾款的单据怎么开?一篇讲透预收账款(附 6 步流程)
系列第 24 篇 · 业务流程
老蓝的「定金乌龙」
老蓝在苏州开了家定制实木家具店,主营接单生产—— 也就是:客户先下单 → 付定金 → 厂里生产 → 完工付尾款 → 送货。
去年中秋前他接了 32 单——总金额 195 万—— 客户付了定金 58 万—— 但老蓝的系统里,这 58 万被会计当成了"销售收入"录入了。
3 个月后客户陆续来取货付尾款—— 老蓝才发现一连串问题:
- 销售收入虚高:定金被算成了收入 → 多缴 5.8 万的税
- 应收账款混乱:尾款不知道挂哪——是已发货还是未发货?
- 库存账面错位:客户还没取货,但系统状态"已出货"
- 3 个客户最后取消订单——定金要退 → 但系统里这笔钱已经"被花掉"——资金一度断流
老蓝后来跟我说:
预售这种生意—— 看着钱来得快—— 但每一步都不能按"普通销售"处理—— 必须有预售订单 → 定金收款 → 生产 → 完工 → 尾款 → 出货 这一整套单据流—— 否则账永远理不清。
这一篇,我们就把进销存里**"分阶段付款"**这件越来越常见的事——预售 / 定金 / 尾款——讲透。
先建立大概念:钱和货不再同步
传统销售:
钱和货同时交付:
  客户付钱 → 拿货 → 完成
预售模式:
钱和货分阶段:
  客户付定金 → 公司排产 → 完工 → 付尾款 → 取货

  钱:分两次(甚至多次)
  货:晚到
这种"时间错位"——是预售业务的核心特征—— 也是所有混乱的根源。
哪些生意常用"预售 / 定金 / 尾款"
| 业态 | 典型场景 |
|---|---|
| 定制家具 / 木门 | 接单定做,定金 30%,尾款 70% |
| 服装定制 / 婚纱 | 定金 + 试衣 + 尾款 |
| 高端电器 / 大家电 | 双 11 预售、定金抵尾款 |
| 母婴用品(高端) | 进口奶粉 / 推车预订 |
| 健身房 / 培训 | 预付费会员 |
| 装修 / 工程 | 多阶段付款 |
| 电商爆款 | 预售 → 截单 → 量产 |
| 农产品 | 预订下季产品 |
| 餐饮(包席、年夜饭) | 定金预订 |
| 演唱会 / 票务 | 预售 |
这些生意如果不用专门的"预售单据"——账面一定乱。
预售业务的标准 6 步流程
[1] 客户咨询 / 看样
[2] 下预售订单 + 收定金
[3] 公司排产 / 备货 / 等待
[4] 完工 / 到货通知
[5] 客户付尾款
[6] 出货 / 交付
每一步都有专门的单据和动作。
步骤 1:客户咨询 / 看样
跟普通销售一样—— 看款、问价、确定规格。
可以建「销售报价单 / 设计方案单」(如果是定制类)。
步骤 2:下预售订单 + 收定金
单据:预售订单
预售订单号:YS20240320-001
客户:李某
商品:1.8 米实木双人床(带床头柜)
规格:榆木 / 浅胡桃色 / 客户指定尺寸
总金额:8800 元
定金比例:30%
应付定金:2640 元
应付尾款:6160 元
预计交付日期:2024-04-25
状态:待生产
单据:定金收款单
定金收款单号:DJ20240320-001
关联预售订单:YS20240320-001
金额:2640 元
收款方式:微信
状态:已收
财务处理:计入"预收账款"(不是销售收入!)
关键资金处理
这里的 2640 元定金——必须计入"预收账款",不能计入"销售收入"—— 参见第 12 篇。
原因:
- 货还没生产 / 出货
- 客户可能取消(要退)
- 这钱"不归你"——只是"暂存"
计入预收账款 → 不缴税 / 不算利润 / 不能花。
库存动作
- 普通预售(仓库有货):可用库存 -1(被这个订单锁定)
- 定制预售(要生产):不动库存,等生产完成后再入库
步骤 3:排产 / 备货 / 等待
定制类:触发生产
预售订单触发"生产工单"—— 工厂 / 加工车间排产。
系统里这张单的状态变化:
待生产 → 生产中 → 已完工 → 待入库 → 已入库
现货类:从总仓 / 库存预留
预售单确认 → 锁定库存。
可用库存 -1,等出货。
关键单据
- 生产工单(定制 / 加工类)
- 采购订单(无货下订进货类)
- 库存预留单(现货预售)
步骤 4:完工 / 到货通知
货完工 / 到货 → 通知客户:
- 短信 / 微信 / 电话
- 约定取货时间 / 配送时间
- 提醒尾款金额
单据:完工通知
可以是系统自动发的短信,也可以是手工的提醒任务。
关键动作
- 客户确认"接受货" / "时间安排"
- 排程交付物流
步骤 5:客户付尾款
单据:尾款收款单
尾款收款单号:WK20240425-001
关联预售订单:YS20240320-001
金额:6160 元
收款方式:转账
财务处理:
  1. 销售收入确认:8800 元(全额!)
  2. 预收账款转销售:2640 元
  3. 应收账款:0
关键资金处理
这一步是"销售收入"真正确认的时点——
之前:预收账款 +2640
现在:预收账款 -2640(核销)
      销售收入 +8800(全额确认)
      应收账款 +6160 → 客户付了 → -6160
销售收入要"一次性"全额确认——不能拆成两次。
为什么?会计准则要求"权责发生制" → 货物交付时确认收入。
步骤 6:出货 / 交付
单据:销售出库单
出库单号:CK20240425-001
关联订单:YS20240320-001
商品:1.8 米实木双人床
出库时间:2024-04-25
配送地址:客户家
库存动作
- 实物库存 -1
- 账面库存 -1
- 销售成本计入(按当时的成本算法)
单据:客户签收单
- 客户签字 / 拍照 / 电子签
- 状态:"已签收 + 结案"
配图 1:预售业务的完整资金 + 库存动作
时点         事件              资金动作                  库存动作
─────────────────────────────────────────────────────────────────
3-20  下预售单 + 定金 2640    预收账款 +2640            可用 -1(如现货)
                                                          (定制类则触发生产)
3-25  生产开始                 -                          -
4-20  完工 + 入库              -                          实物+1, 账面+1
4-25  客户付尾款 6160          预收账款 -2640            -
                               销售收入 +8800(全额)
                               应收 +6160 → 收到 → 应收 -6160
4-25  出货 + 签收               -                         实物-1, 账面-1
                                                          销售成本计入
配图 2:定金 vs 尾款的财务身份
              定金                  尾款
            ────────              ────────
身份         "预收"               "正式销售"
            (负债)                (收入)
税务         不缴税               缴税
能否花       不能                 可以
退款风险     高                   低
持续时间     从下单到交付         交付后即转应收
单据         预收单 / 定金单      尾款收款单 + 销售单
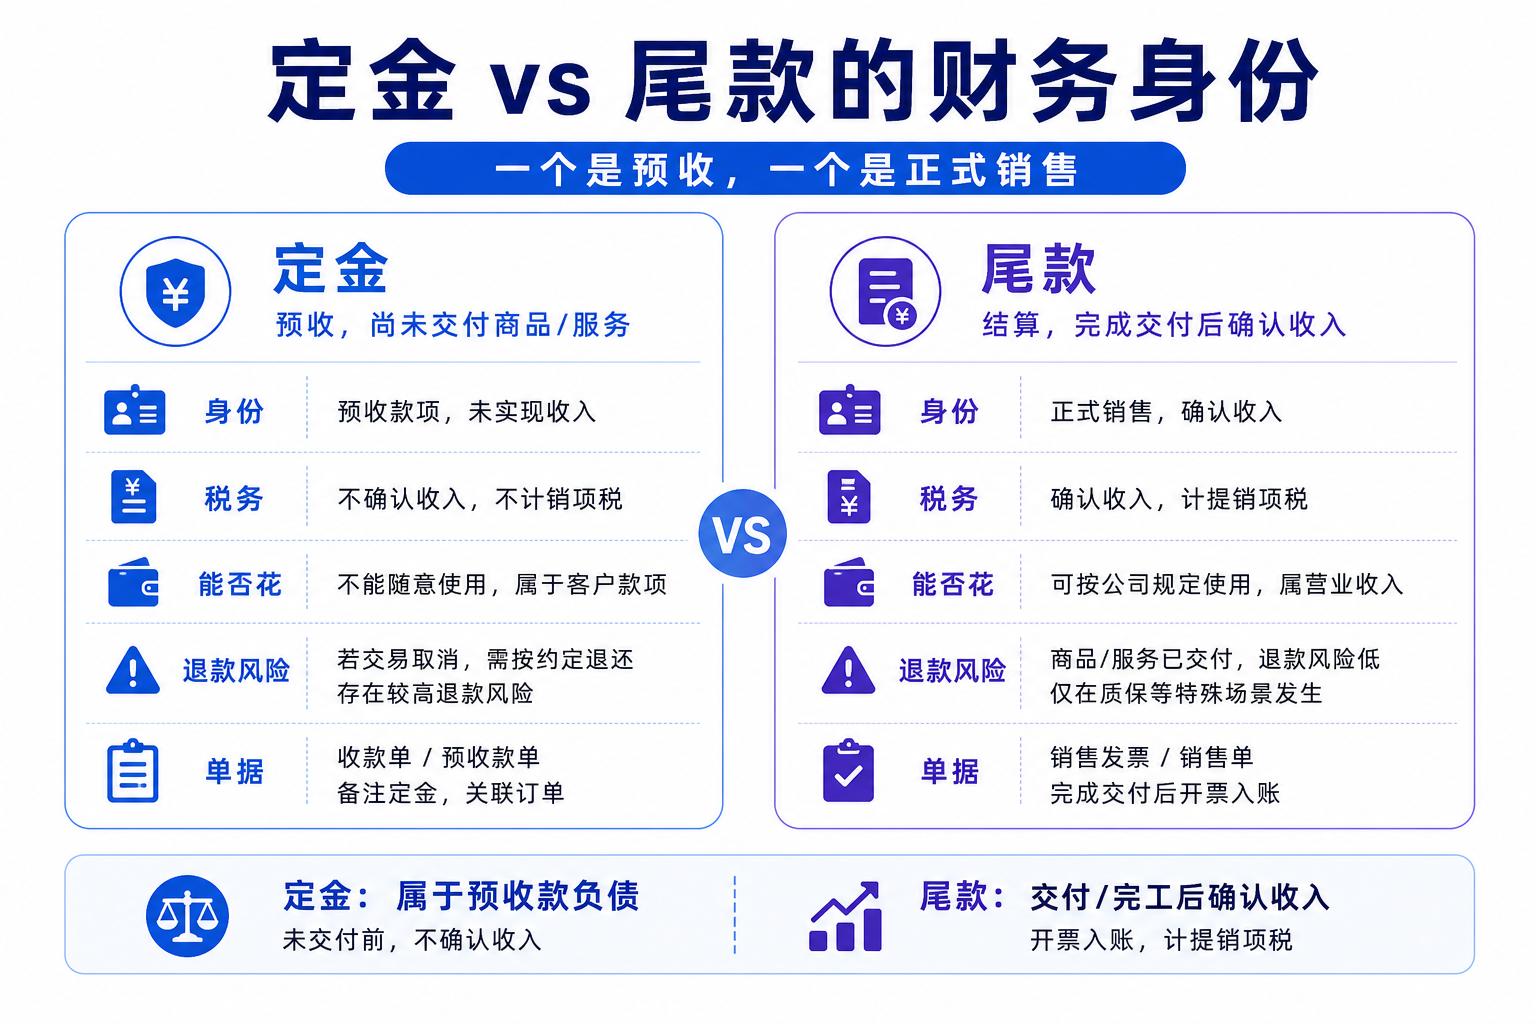
五个最容易踩的坑
坑一:把定金算成销售收入
老蓝就是。
后果:
- 多缴税(很多)
- 销售收入虚高
- 利润计算错乱
- 客户取消时资金链问题
修正:定金 → 预收账款 → 货交付后才转销售收入。
坑二:预售订单等同普通销售单
普通销售单做了 → 库存马上扣 → 但实际上货还没生产 / 没到。
后果:
- 库存负数报警
- 实物 vs 账面错位
- 其他客户问"有货吗"无法回答
修正:预售订单是"承诺",不是"销售"——
- 现货预售:锁可用库存
- 定制预售:不动库存,触发生产
坑三:没有"完工 → 转销售"的明确节点
定金一直挂在预收账款里—— 货也发了—— 但没人去手动核销—— 预收账款越积越多。
修正:完工出库时系统自动触发——预收 → 销售。
坑四:客户取消订单后定金处理不规范
- 客户取消 → 老板退定金(私下转账)
- 但系统里预收账款没冲销
- 第二次客户再下订单——这笔预收就乱了
修正:取消必须走"预售订单取消单" + "退预收款单" → 完整冲销。
坑五:多阶段付款混乱(不止 2 段)
工程类 / 装修类:定金 30% + 进度款 30% + 验收款 30% + 质保款 10%—— 4 笔钱、4 个时点——
不规范的店常常乱:
- 进度款收了不知道是哪一期
- 质保款挂多久没人记
- 客户最后扯皮没账可对
修正:每一阶段对应"独立收款单 + 关联订单 + 阶段标签"—— 所有阶段在一张订单下管理。
实用工具:预售订单状态机
[草稿] → 客户暂时未定
   ↓
[已下单] → 等定金
   ↓
[已收定金] → 进入排产 / 备货
   ↓
[生产中 / 备货中] → 等完工
   ↓
[已完工 / 已到货] → 通知客户
   ↓
[已通知] → 等尾款 + 配送
   ↓
[已收尾款] → 安排出货
   ↓
[已出货] → 客户接收中
   ↓
[已签收] → 结案

   ┌─ 任何阶段可能:取消 → 退款 → 关闭
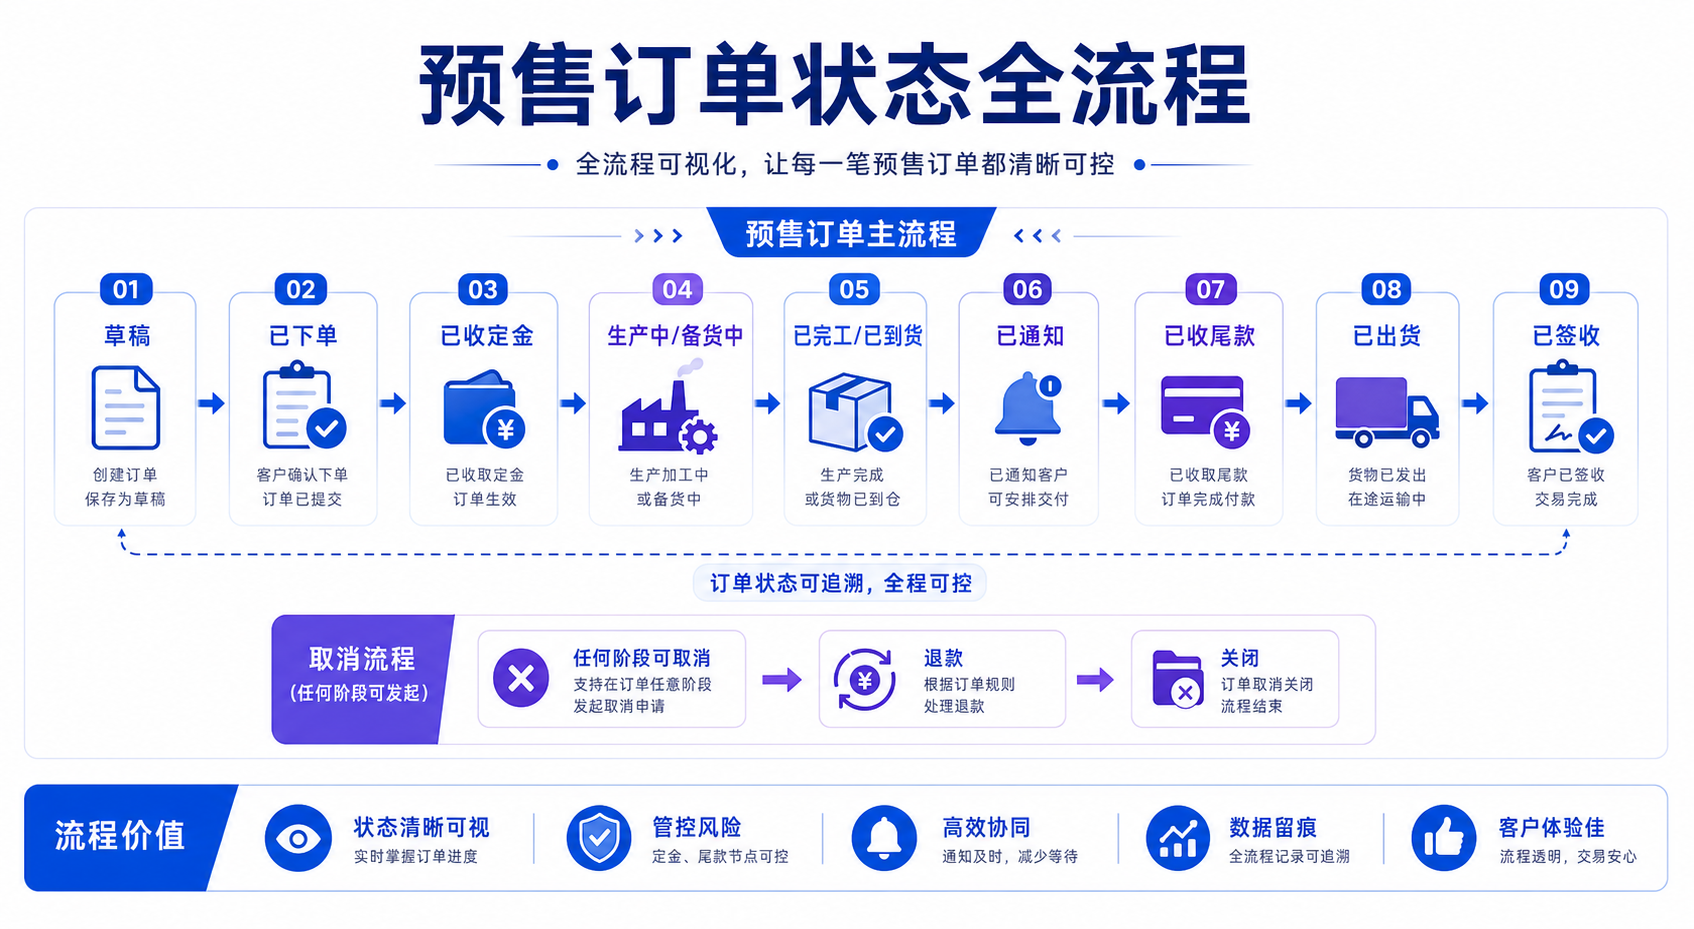
状态清晰 → 每一笔单子都能立刻知道在哪一步。
一个进阶概念:定金抵尾款 / 部分抵扣
电商大促常见—— "定金 100 抵 200" / "定金可抵 30%"——
实际是营销策略—— 账面上:
- 定金 100 元 = 预收账款 +100
- 尾款时:客户付 100 元就算"付清"
- 总收入:还是 100 + 100 = 200 元
- 营销让利:100 元(差价 / 折扣)
财务上不复杂——但要让系统支持"定金有抵扣规则"。
一个特殊场景:年卡 / 储值卡
健身房 / 美容院 / 餐饮的"预付费"—— 跟"预售"是同一类:
- 客户付 3000 办年卡
- 全年消费陆续核销
- 每次消费时确认销售收入
| 时点 | 动作 |
|---|---|
| 客户充值 | 预收账款 +3000 |
| 每次消费 | 预收 -消费金额、收入 +消费金额 |
| 卡到期 / 退卡 | 剩余金额退或转 |
绝对不能"充值时全额算收入"—— 否则钱花光了 → 客户消费时账上无钱可付 → 跑路 / 暴雷。
健身房 / 培训机构频繁"跑路"—— 核心原因就是这个。
老蓝的整改
老蓝重新规范了 4 个月:
| 指标 | 之前 | 之后 |
|---|---|---|
| 定金归类 | "销售收入" | "预收账款" |
| 多缴税 / 年 | 5.8 万 | 0 |
| 销售收入准确性 | 虚高 30% | 精确 |
| 客户取消退款 / 资金问题 | 频发 | 0 |
| 预收账款余额清晰度 | 不清 | 实时可见 |
| 月度对账时间 | 3 天 | 30 分钟 |
他说:
定金这件事—— 表面是"钱进来了", 实际是**"我欠客户一批货 / 一次服务"**—— 这种"债务"必须挂在账上—— 而不是当成"赚的钱"花了。
三道自检题
-
你的定金 / 预收款是怎么入账的?是"收入"还是"预收账款"?
- 入收入 → 多缴税 + 资金错觉
-
你的预售订单和普通销售订单是同一种单吗?
- 是 → 库存早晚乱
-
你的预收账款余额,能不能立刻说出对应多少未交付订单?
- 说不出 → 隐患
结尾
预售、定金、尾款—— 不是简单的"分次收钱"—— 而是**"承诺 → 履约 → 兑现"**的完整商业关系。
老蓝现在常对新员工说:
客户付定金那一刻—— 不是"我们赚到了"—— 是**"我们答应了**—— 而这个承诺必须有完整的单据链来兑现。
留个问题给你:
你的店里有"分阶段收款"业务吗?怎么处理预收和销售确认的?欢迎留言。
下一篇预告:《库存为什么会变负数?4 种常见原因》——进入第四部分「避坑识别类」,从典型问题反推业务诊断。
避坑识别
25 库存为什么会变负数?4 种常见原因一篇讲透(附排查 + 预防清单)
老郑的「-8 个」
老郑在批发市场做日用百货,上系统第二个月,盘点时盯着屏幕发了愣——
一款「保鲜袋大号」,系统库存显示:-8。
负八个。
老郑当场就火了,打电话给我:
「我仓库里明明还堆着两箱呢,系统怎么给我整出个负数?货能卖到欠账啊?这软件不靠谱!」
我让他先别急,问了三句话:
- 这批货是不是先上架卖、入库单后补的?
- 退过货没有?
- 一箱多少个,系统里设的对不对?
聊了五分钟,真相浮出来了:货是上周五到的,店员当天就拆箱卖了 20 个,入库单到周一才补录——系统先扣了 20,后加了 12,中间那段时间就成了负数。
老郑松了口气,又有点不好意思:「原来不是软件的错,是我们录单的顺序乱了。」
这一篇,我们就把「库存变负数」这件让无数老板抓狂的事,一次讲透。
先纠正一个根本误解
很多老板看见负库存,第一反应是:「系统出 bug 了。」
其实 99% 的负库存,根本不是 bug,而是「记录顺序」出了问题。
打个比方——
库存数字,就像一个记账本。 它记的不是「仓库里真有多少」,而是「根据你登记的每一笔进出,算出来应该有多少」。
如果你先登记了「卖出 20」,还没登记「进货 12」,账本自然就会算出 -8。
货在仓库里好好的,问题出在「笔」的顺序,不在「货」。
所以记住这句话:
负库存不是「货变负了」(物理上不可能),而是「账算乱了」的报警信号。
它其实是系统在帮你喊:「喂,你这笔进出登记得不对劲,快来看看!」
4 种最常见的原因
原因一:时间倒挂——卖在前,进在后(最常见)
这是老郑踩的坑,也是所有负库存里最高频的一种。
典型场景:
- 货周五到了,店员直接拆箱卖货,入库单没及时录
- 销售单先扣了库存 → 库存往下掉 → 掉穿了 0 → 变负数
- 等周一会计补录入库单,库存才「填」回来
周五 14:00  卖出 20 个   → 库存:0 - 20 = -20   ❌ 负数出现
周一 09:00  补录进货 12  → 库存:-20 + 12 = -8  ❌ 还是负的
(其实仓库一直有货,只是单据顺序反了)
还有一种更隐蔽的——补录单据时把日期填错了。
入库单实际该是周五,会计周一录的时候顺手填了「今天」(周一),系统按时间排序,照样把销售排在进货前面,照样算出负数。
划重点:时间倒挂的本质是「出库单的时间,早于入库单的时间」。货没问题,是单据的先后顺序错了。
原因二:系统允许「负库存销售」(超卖开关)
你可能会问:既然没入库,系统为什么还让卖?
因为很多系统默认打开了「允许负库存」这个开关。
为什么要有这个开关?因为现实里太常见「货到了先卖、单子后补」,如果系统一卡死——库存为 0 就不让开单——收银台前就排长队、客户就跑了。所以厂商干脆默认放开。
但放开的代价就是:库存可以被扣成负数,系统不拦你。
                 ┌─────────────────────────────┐
                 │  库存为 0 时,来了一笔销售   │
                 └──────────────┬──────────────┘
                                │
              ┌─────────────────┴─────────────────┐
              ▼                                     ▼
    ┌───────────────────┐               ┌───────────────────┐
    │ 开关「允许负库存」 │               │ 开关「禁止负库存」 │
    │   → 照样开单       │               │   → 弹窗拦住       │
    │   → 库存变 -1      │               │   → 提示「无库存」 │
    └───────────────────┘               └───────────────────┘
       方便,但会出负数                     严格,但要先补入库
这个开关没有绝对的对错,取决于你的生意:
- 货经常「先到先卖、单据后补」→ 适合开(但要配上「负库存预警」)
- 货必须先入库才能卖、要严格管控 → 建议关
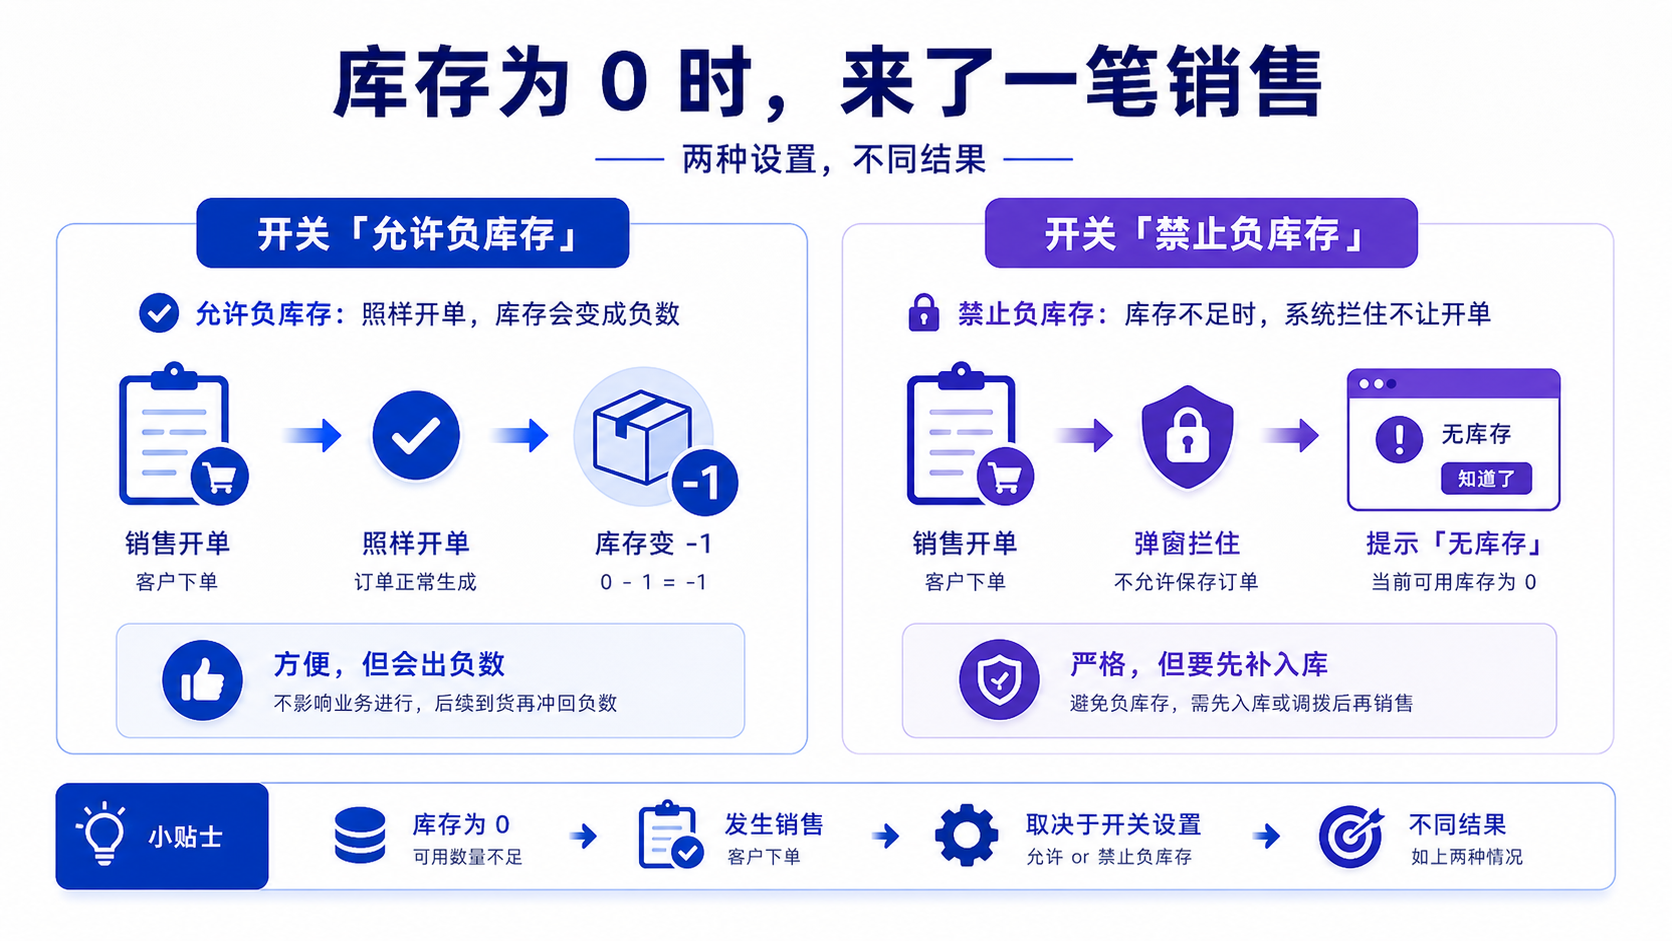
原因三:入库单漏录 / 错录
原因一是「录晚了」,这一种是「干脆没录」或「录错了」。
常见的漏录场景:
- 退货入库忘了登:客户退回 10 个,实物收进仓库了,但退货入库单没做 → 后面这 10 个又被卖出去 → 库存穿负
- 调拨入库没确认:A 仓调 50 个到 B 仓,A 仓发了,B 仓没点「收货」→ B 仓账面没加,照样卖 → 变负
- 赠品 / 促销品没入库:供应商搭赠的货直接上架卖,从没走过入库
- 数量录错:实际进 100,手滑录成 10,卖到第 11 个就负了
这一类的特征是:只有「出」的单据,缺了对应「进」的单据,或者进的数量录小了。
原因四:单位换算 / 组合拆分 / 重复扣减
这一类最隐蔽,老板自己很难想到,但其实不少见。
① 单位换算错(参见第 13 篇)
- 「保鲜袋」一箱 = 12 个
- 进货时按「箱」录入了 2 箱(系统应折算成 24 个)
- 但商品资料里「箱与个的换算关系」没设对,系统按 2 个入库
- 结果卖到第 3 个就负数了
② 组合商品 / 套装拆分错
- 「礼盒套装」= 1 瓶油 + 1 包米
- 卖套装时,系统要自动扣减「油」和「米」的库存
- 如果套装的「配方(BOM)」配错了,或者拆分单据没生成,子商品库存就会算乱、扣穿
③ 同一笔货重复出库
- 手工开了一张出库单,扫码枪又扫了一遍
- 或者退货后又重新出库,但原出库单没冲掉
- 同一批货扣了两次 → 实际扣减量 > 真实出货量 → 负数
配图 1:负库存是怎么「算」出来的
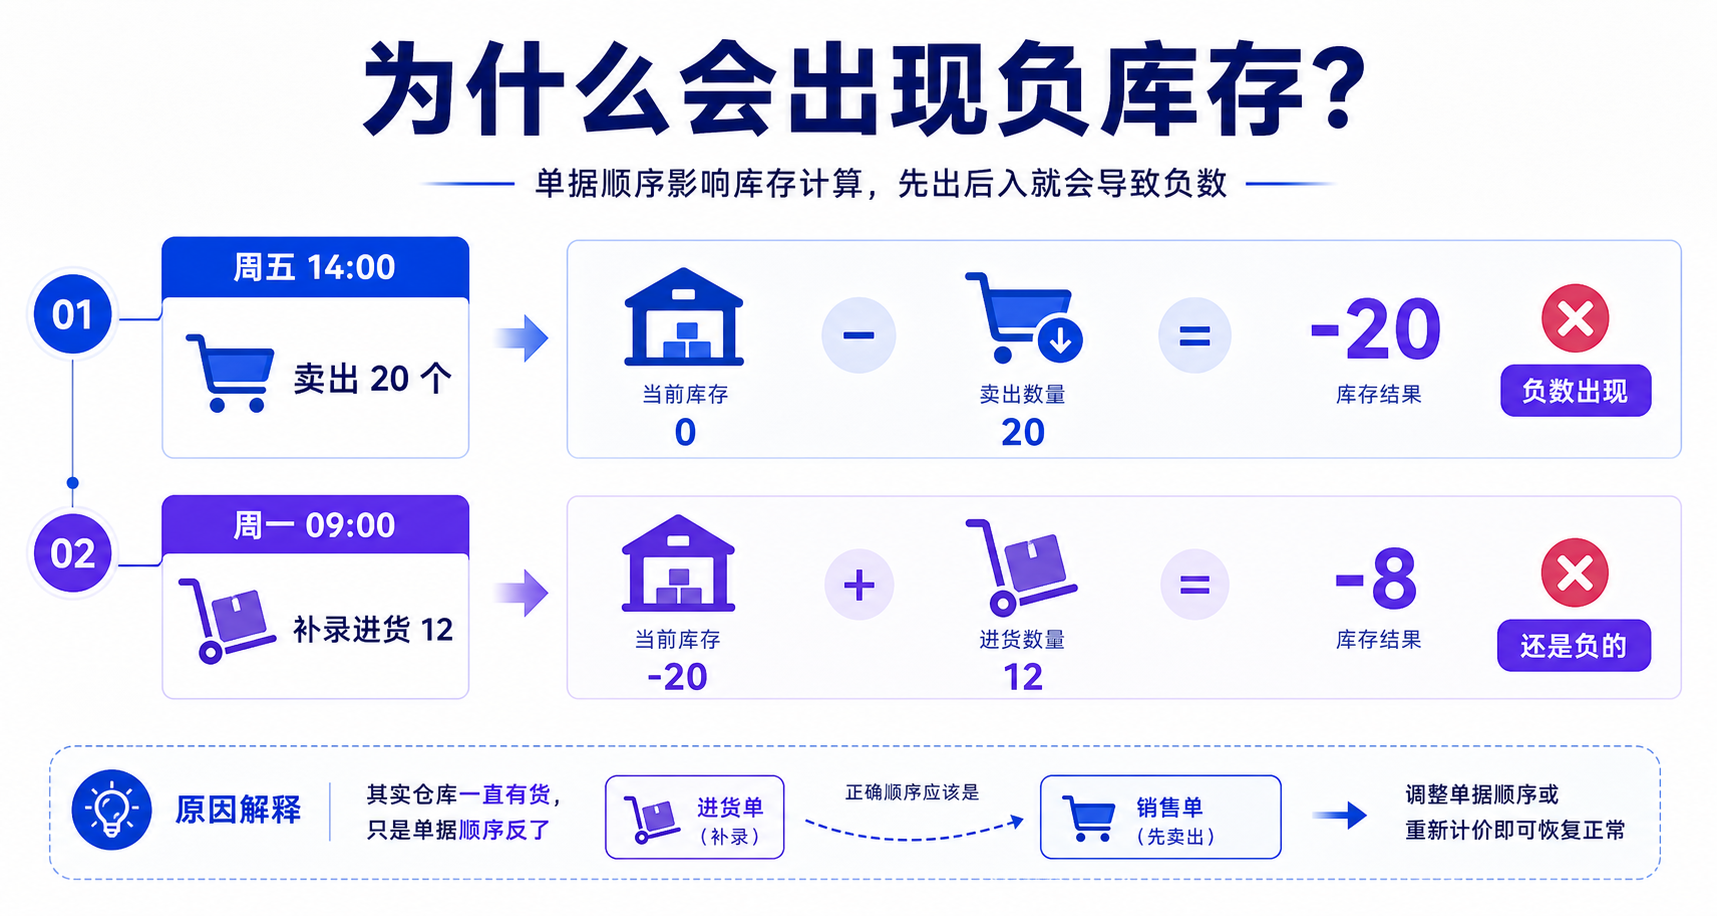
真实情况:仓库里其实一直有货
─────────────────────────────────────────────
   实物:  ▓▓▓▓▓▓▓▓▓▓▓▓ (12 个,好好躺着)

系统账本:只看「登记了的笔」,按时间排队算
─────────────────────────────────────────────
   第1笔  卖出 8     → 账面 0 - 8  = -8   ⚠️
   第2笔  卖出 4     → 账面 -8 - 4 = -12  ⚠️
   第3笔  进货 12(补录,但时间排在后面)
                     → 账面 -12 +12 = 0

   👉 中间那段「负数」,就是单据顺序错位的产物
   👉 货从头到尾没少,少的是「及时、正确的登记」
配图 2:4 种原因快速对照
| 原因 | 通俗说法 | 货真的少了吗 | 怎么修 |
|---|---|---|---|
| 时间倒挂 | 卖在前、进在后 | 没少 | 补入库单 + 改对日期 |
| 允许负库存 | 系统不拦你超卖 | 没少 | 按需关开关 + 设预警 |
| 入库漏录 / 错录 | 只登了出、没登进 | 没少 | 补漏单 / 改对数量 |
| 换算·拆分·重复扣 | 算错了、扣两次 | 没少 | 改换算 / 改配方 / 删重复单 |
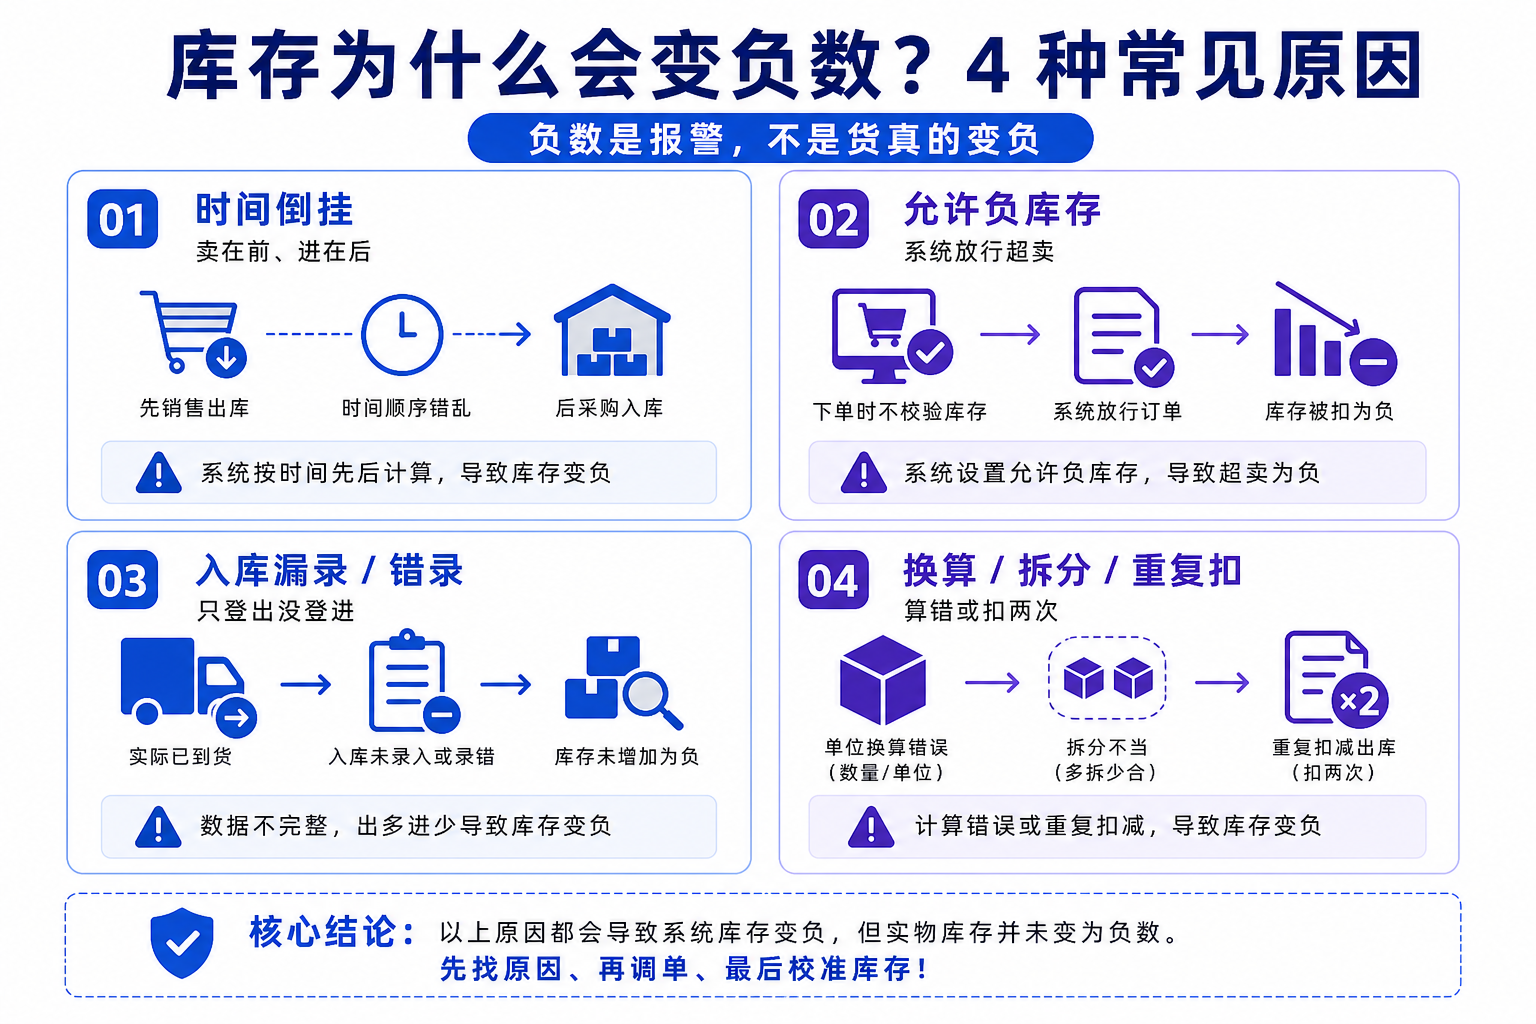
看出来了吗——4 种原因,没有一种是「货真的变负了」。
负库存几乎永远是「记录问题」,不是「实物问题」。真正的实物缺失叫「账实不符」,那是下一篇的主题。
已经出现负库存了,怎么处理
老郑问:「那我现在一堆负库存,咋办?」
按这个顺序来:
第一步:别急着改库存数字
很多老板第一反应是「手动把 -8 改成 12 不就行了」。千万别。 直接改数字会把问题盖住,下次还犯,而且账更乱。要先找出是哪笔单据的问题。
第二步:倒查单据
- 看这个商品的「出入库流水」
- 找到库存第一次变负的那个时间点
- 看那笔之前,是不是缺了一张入库单 / 或者有重复的出库单
第三步:对症补单
- 缺入库 → 补入库单,日期填实际到货日(不是今天)
- 重复出库 → 把多出来的那张冲掉 / 红冲
- 换算错 → 改商品资料的单位换算,再重算
第四步:实在查不清,用盘点收口
如果流水太乱、查不动了,就以「现在仓库实物」为准,做一次盘点调整(参见第 20 篇),让账面归正。但这只是「认栽收尾」,根子还得靠规范录单。
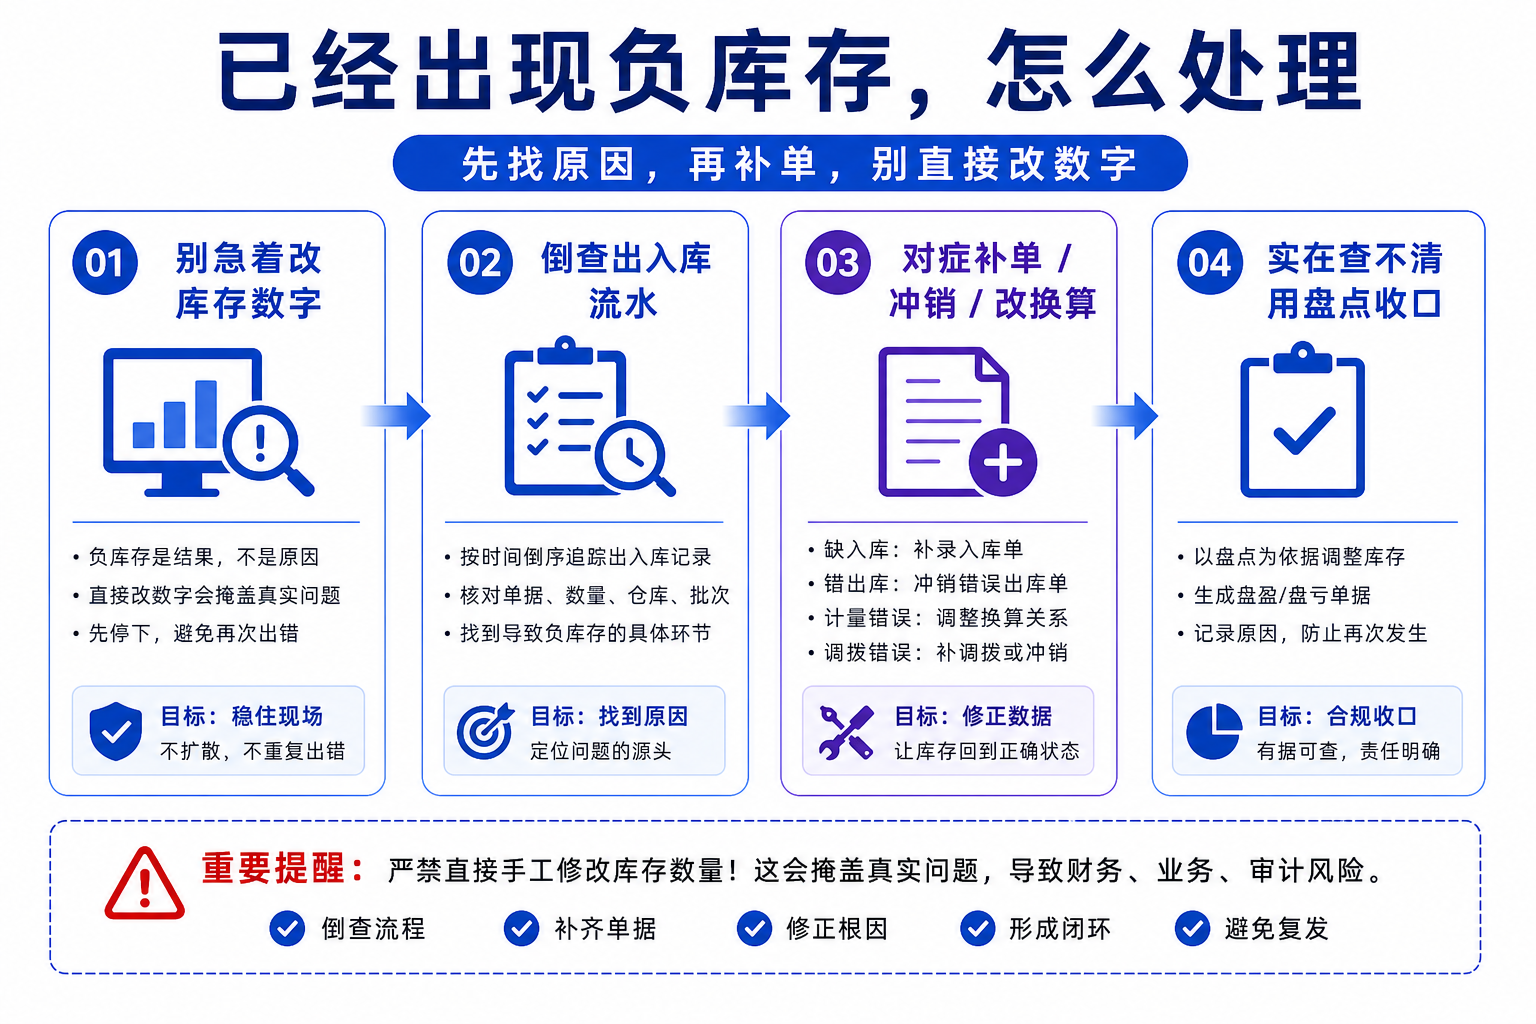
怎么从源头预防
| 做法 | 解决的问题 |
|---|---|
| 货到先做入库单,再上架卖 | 时间倒挂 |
| 补单时,日期填「实际发生日」 | 时间倒挂的隐蔽版 |
| 开启「负库存预警」(变负就提醒) | 早发现,别等盘点 |
| 退货、调拨、赠品都走对应单据 | 入库漏录 |
| 商品资料的单位换算、套装配方先设对 | 换算 / 拆分错 |
| 出库单据避免手工和扫码重复录 | 重复扣减 |
一句话:录单的纪律,比软件本身更重要。
一个常见的反问:「负库存能不能干脆禁止?」
能。把「允许负库存」开关一关,库存为 0 时系统就拦住不让开单。
但关之前先想清楚——
- 你的货是不是经常「先到先卖」?关了之后,没及时入库就开不了单,前台会被卡住
- 你愿不愿意要求「货必须先入库才能卖」这条纪律?
我的建议:
- 管理规范、人手够 → 关掉,强制先入库,最干净
- 流水快、补单晚是常态 → 保持开,但一定要打开「负库存预警」,让它变负时就报警,而不是攒到盘点才发现
老郑的总结
老郑后来定了一条铁规矩,贴在仓库门口:
「货进门,先录单,再上架。」
三个月后他跟我说:
以前我看见负库存就骂软件,现在我知道了—— 负数不是软件在害我,是软件在提醒我: 「你们家录单的顺序又乱了,快查。」
它其实是个免费的报警器,我以前一直当它是故障。
我说:「对,会用的人,把负库存当哨兵;不会用的人,把它当敌人。」
三道自检题
-
你的系统现在有没有负库存的商品?
- 不知道 → 今晚就拉一张「库存为负」的清单看看
- 有一堆 → 大概率是录单顺序 / 漏单,别手动改数字,先倒查
-
你的「允许负库存」开关是开还是关?你知道吗?
- 不知道开关在哪 → 说明你从没管过这件事
-
你们家货到了,是「先录入库再卖」,还是「先卖了再补单」?
- 先卖后补 → 负库存迟早找上门,赶紧开预警
结尾
负库存,是进销存系统里最容易让老板误会的一个现象。
它看起来像故障,实际上是系统在替你盯着「登记纪律」—— 哪天单据顺序乱了、漏了、重了,它就用一个负数告诉你。
会看的人,顺着负数倒查,五分钟揪出乱源; 不会看的人,对着软件骂半天,下个月接着犯。
不过,负库存好歹只是「账算乱了,货还在」。 真正让老板头疼的,是账上有、货却真没了——账面和实物对不上。
那是更普遍、也更要命的问题。
留个问题给你:
你遇到过库存变负数吗?最后查出来是哪种原因?欢迎留言对对答案。
下一篇预告:《账实不符的 7 个根源,自查清单》——账面 100、实际盘出 92,那 8 个去哪了?7 个根源逐一排查,附一张老板能直接用的自查清单。
26 账实不符的 7 个根源,一篇讲透(附老板能直接用的自查清单)
老王的「少了 8 个」
老王在武汉开了 3 家连锁便利店,做了七八年,自认账管得还算清楚。
上个月例行盘点,店员盯着一款「网红汽水」愣住了——
系统库存显示:100。 实际一瓶一瓶数出来:92。
少了 8 瓶。
老王第一反应跟很多老板一样,打电话给我:
「是不是又是上回那个负库存的毛病?系统又算乱了?」
我说:「老王,这回不一样。上一篇咱们聊的负库存(参见第 25 篇),是账算乱了、货还好好在仓库里——你顺着单据倒查,货一个不少。」
「但你这回是账面写着 100,实际真就只剩 92 瓶。这 8 瓶,是真的不见了。这叫『账实不符』,性质比负库存严重得多。」
老王在电话那头沉默了几秒:「那……这 8 瓶到底去哪了?」
这一篇,我们就把『账实不符』这件让老板半夜睡不着的事,把它的 7 个根源一次讲透,最后给你一张能直接照着用的自查清单。
先分清:「负库存」和「账实不符」根本不是一回事
很多老板把这两件事混为一谈,其实它俩天差地别。
负库存          → 账面:-8       实物:还有 12 瓶
                  「账算乱了,货还在」—— 顺单据倒查就能修

账实不符        → 账面:100      实物:只有 92 瓶
                  「账面有,货真少了」—— 货是实打实地不见了
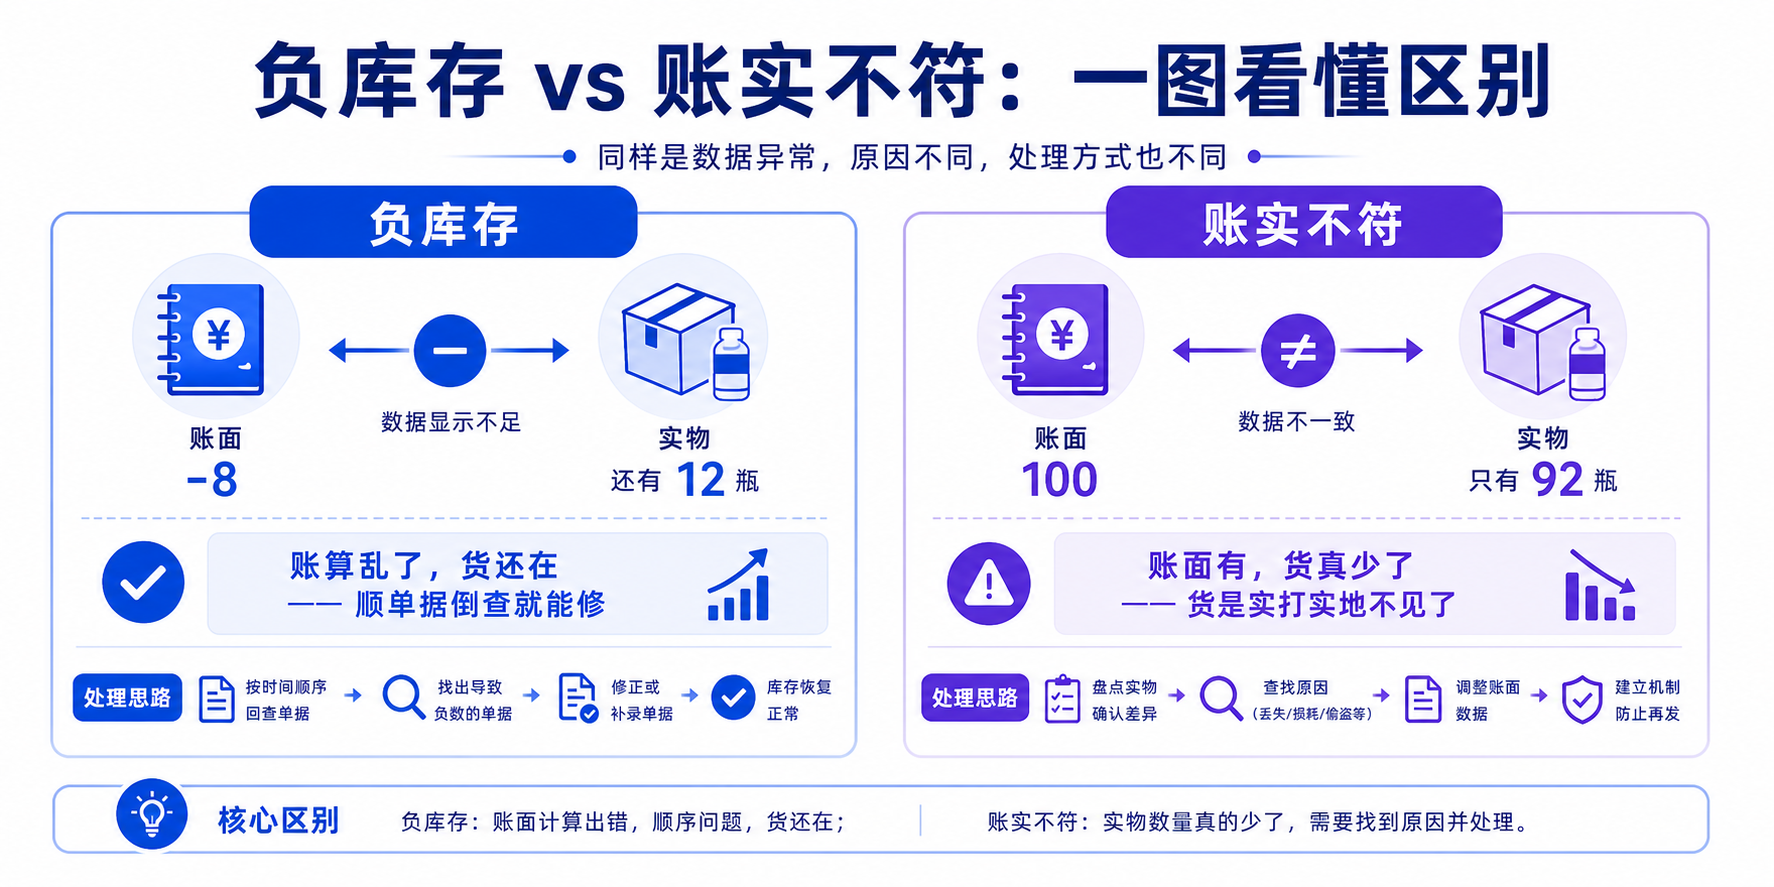
打个比方——
负库存,像是你记账记错了顺序,钱包里的钱一分没少,只是账本上数字一时为负。
账实不符,是你钱包里真的少了 80 块——可能掉了、可能被偷了、可能花了忘记记——但账本上还写着原数。
所以记住这句话:
账实不符,是「账面数字」和「仓库实物」对不上。它要么是货真的少了(账多实少),要么是货莫名多了(账少实多)。
账多实少(盘亏)最常见,也最让人慌;账少实多(盘盈)相对少,但同样说明你的账没记全。
下面我们就把导致账实不符的 7 个根源,一个一个拆开讲。
根源一:出入库漏单 / 错单
这是最高频、占比最大的一类。说白了就是:货动了,但单子没跟上。
典型场景:
- 客户来店里买了一箱货,店员手忙脚乱忘了在系统里开销售单——货出去了,账没扣
- 供应商送货来,入库单录成了别的商品——这个商品账多了,那个商品账少了
- 销售单的数量手滑录错,实际卖 12,录成 1,账面就多挂了 11
这一类的特征是:实物的进出,和系统的单据,没有一一对上。 货是真动了,账没动,或者动错了方向、动错了数。
老王这家店流水快、店员忙,最大嫌疑就是这条——某天高峰期卖了几瓶汽水忘了开单,日积月累就差出 8 瓶。
根源二:时间差——动了货,单子还没来得及录
这条和根源一像,但本质不同:不是漏录,是『还没录』。
- 货今天上午到了,店员直接拆箱上架卖了 6 瓶,入库单到下班才补
- 你恰好在中午这个时间点盘点——实物已经多了刚到的货,账面还没加进去 → 账实不符
09:00  到货 24 瓶(实物已进仓,入库单还没录)
11:00  卖出 6 瓶(销售单录了,账面 -6)
12:00  你来盘点:
        实物 = 原有 + 24 - 6
        账面 = 原有 + 0  - 6   ← 入库单还没补
        👉 账面比实物少了 24 瓶(看起来像盘盈)
17:00  补录入库单 24 瓶 → 账面追平
划重点:时间差导致的账实不符,是「暂时的」。 等单据补齐,账自然就追平了。所以盘点最好选在一天的业务结束后、所有单据都录完时做,否则你抓到的可能只是一个「半截账」。
根源三:报损、报溢、损耗没记(参见第 21 篇)
货没卖,也没被偷,但它就是「消耗」掉了——这部分如果不记账,账面永远比实物多。
便利店尤其典型:
- 汽水临期、过期了,店员直接扔了,没做报损单
- 饮料搬运时摔破了 2 瓶,扫地出门,账上还挂着
- 雪糕化了、面包坏了、鸡蛋碎了
- 试吃、品尝、店员自己喝了一瓶忘了记
这些都是真实的「货的减少」,但因为没走报损单,账面纹丝不动。
这一类的特征是:货是真的没了(合理损耗),但减少的动作没记进系统。 修正办法不是去改库存数字,而是把缺的报损单补上——既让账追平,也让你看清「到底损耗了多少、损耗在哪」。
老王后来一查,这 8 瓶里有 3 瓶就是临期被店员扔了没报损。(报损、报溢具体怎么记账,参见第 21 篇。)
根源四:单位换算错(参见第 13 篇)
这条最隐蔽,老板自己很难想到,但在批发、便利店里其实不少见。
- 汽水一箱 = 24 瓶
- 进货时按「箱」录入了 5 箱,系统应该折算成 120 瓶
- 但商品资料里「箱与瓶的换算关系」没设对,系统按 5 瓶入库
- 账面凭空少了 115 瓶 → 一盘点,实物比账面多一大截(盘盈)
反过来也会出错:
- 卖出按「瓶」开单,但商品资料里把单位设成了「箱」
- 卖 1 瓶,系统扣了 1 箱(24 瓶)→ 账面凭空少 23 瓶
这一类的特征是:货的数量没错,是「单位」换算错了,导致账面数字被放大或缩小。 修正办法是先把商品资料里的单位换算关系设对,再重算。(单位换算怎么设才不出错,参见第 13 篇。)
根源五:盘点本身就盘错了(参见第 20 篇)
这条特别容易被忽视——有时候不是货错了,是你『数』错了。
- 漏盘:货堆在仓库角落、压在底下,盘点时没数到 → 账面 100,你只盘出 92,以为少了 8,其实那 8 瓶在角落
- 重盘:同一批货数了两遍 → 盘出 108,以为盘盈
- 数错:一箱以为 24 瓶,实际是 12 瓶装的小箱,数量算错
- 盘点时还在进出货:边盘边卖,数字对不上
这一类的特征是:货和账其实都没问题,是「盘点这个动作」本身出了错。 所以发现账实不符时,第一件事不是改账,而是再盘一遍核实——尤其是差异不大的时候,很可能是数错了。
老王这 8 瓶里,后来又找出 2 瓶——压在仓库最里头一箱矿泉水后面,第一遍真没数到。(全盘、抽盘、循环盘、动态盘四种盘点方式怎么选,参见第 20 篇。)
根源六:内部偷拿 / 监守自盗
讲到这条,老板们往往脸色一沉。但账实不符里,这是绕不开的一条,尤其是高单价、易转手、好携带的商品。
- 店员顺手拿几瓶饮料、几包烟、几盒口香糖
- 收银时故意不开单、收现金进自己口袋(货出了,账没动)
- 退货做假:编一个退货,把货退回仓库、钱退给自己
- 内外勾结,进货时少收货、却按全额签收
便利店的烟、酒、饮料、充电宝,都是高发品类。
这一类的特征是:货是真的被「人为」拿走了,而且行为人会刻意不留单据痕迹。 这恰恰是它难查的地方——但不是查不到(这正是下一篇飞单、第 28 篇数据痕迹要讲的)。
这里要说句公道话:不是所有账实不符都是有人偷。先排除前面 5 条「无心之失」,再怀疑人,否则容易冤枉好员工、寒了人心。但反过来,如果前 6 条都排查了、差异还很大、还反复出现,那就要正视这个可能。
根源七:系统外私自调货 / 赠品试用未登记
最后这条,是「货确实合理地动了,但绕过了系统」。
- 三家连锁店之间互相调货救急——A 店缺货,从 B 店拿了一箱,口头说一声就拉走了,没做调拨单
- 供应商搭赠的促销品直接上架卖了,从没走过入库
- 老板自己拿货送人、招待客户,没登记
- 做活动的试用、品尝装直接拆了,没记
B 店实物:少了 1 箱(被 A 店拉走)
B 店账面:没动(没做调拨单)
        👉 B 店盘点:账多实少
A 店实物:多了 1 箱
A 店账面:没动
        👉 A 店盘点:账少实多
这一类的特征是:货在「系统管不到的地方」流动了。 连锁店尤其高发——店和店之间一句话就把货调走了,系统完全不知情。修正办法是所有货的流动都必须走单据,哪怕是『救急借一箱』也要补调拨单。(调拨、移库怎么操作,参见第 19 篇。)
配图 1:7 个根源,是「账错」还是「货错」
                          货真的少了吗   修正方向
─────────────────────────────────────────────────────
① 出入库漏单/错单           没少         补漏单/改对单据
② 时间差未及时录            没少         补单,账自然追平
③ 报损报溢损耗没记          少了(合理)   补报损单
④ 单位换算错                没少         改换算关系,重算
⑤ 盘点盘错(漏盘/重盘)       没少         重盘核实
⑥ 内部偷拿                  少了(被偷)   查痕迹+管理
⑦ 系统外私自调货/赠品       动了(没记)   补调拨/入库单
─────────────────────────────────────────────────────
   👉 7 条里,真正「货合理少了」的只有 ③;
      真正「被人拿走」的是 ⑥;
      其余 5 条,本质都是「单据/操作没跟上」。
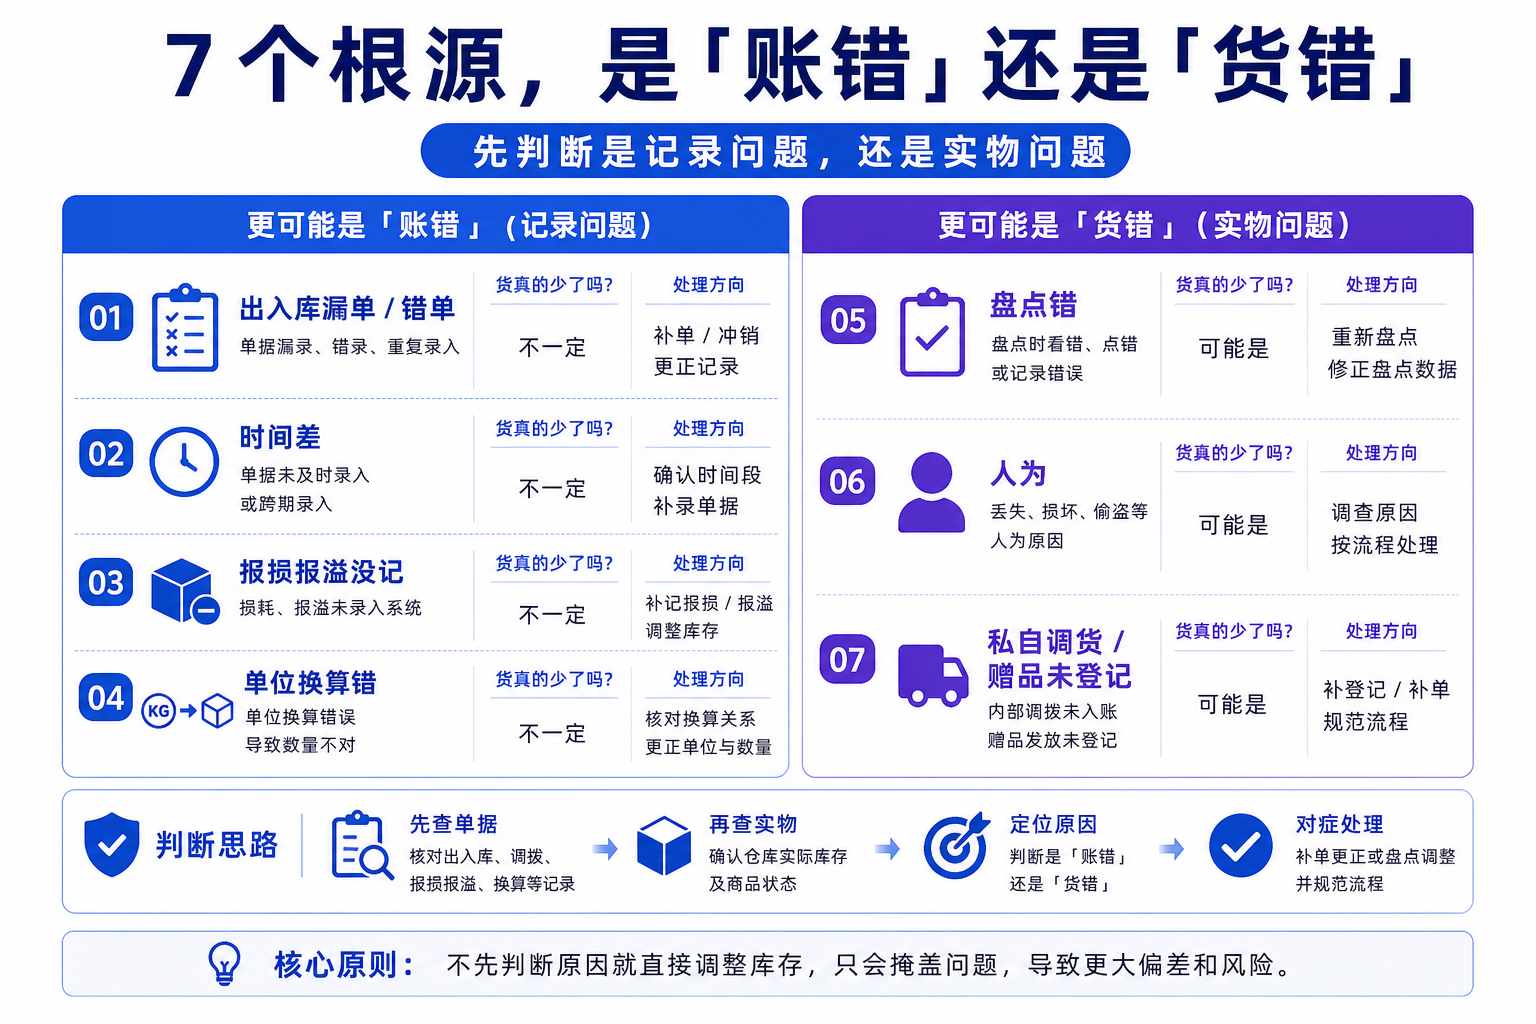
配图 2:发现账实不符,正确的排查顺序
        ┌──────────────────────────┐
        │  盘点发现:账面 ≠ 实物    │
        └─────────────┬────────────┘
                      │
                      ▼
        ┌──────────────────────────┐
        │ 第1步:再盘一遍(排除盘错)  │ ← 根源⑤
        └─────────────┬────────────┘
                      │ 仍不符
                      ▼
        ┌──────────────────────────┐
        │ 第2步:确认单据全录完了吗  │ ← 根源②时间差
        └─────────────┬────────────┘
                      │ 录完了仍不符
                      ▼
        ┌──────────────────────────┐
        │ 第3步:查出入库流水有没有  │ ← 根源①④⑦
        │   漏单/错单/换算/调货     │
        └─────────────┬────────────┘
                      │ 流水也对
                      ▼
        ┌──────────────────────────┐
        │ 第4步:查损耗记了没        │ ← 根源③
        └─────────────┬────────────┘
                      │ 排除前6条,差异仍大且反复
                      ▼
        ┌──────────────────────────┐
        │ 第5步:才考虑「人为」因素  │ ← 根源⑥
        └──────────────────────────┘
这个顺序的精髓:先疑「事」,再疑「人」。 90% 的账实不符,查到第 4 步就破案了。
老板能直接照着用的自查清单
把这张表打印出来,发现账实不符时,从上往下一条条排:
| 排查项 | 具体动作 | 对应根源 |
|---|---|---|
| 重新盘一遍 | 让另一个人复盘,尤其数差异不大的商品;翻仓库角落、底层 | ⑤ 盘点错 |
| 单据录全了吗 | 确认当天/当期所有进、销、退单据都已录入系统 | ② 时间差 |
| 出入库流水 | 拉这个商品的出入库明细,找差异第一次出现的时间点 | ① 漏单错单 |
| 单位换算 | 检查商品资料里「箱/件/个」换算关系是否设对 | ④ 换算错 |
| 报损报溢 | 查临期、破损、过期的货有没有做报损单 | ③ 损耗 |
| 调拨记录 | 连锁店之间的调货、借货,有没有走调拨单 | ⑦ 私自调货 |
| 赠品试用 | 搭赠品、试用装、招待用货有没有登记 | ⑦ 未登记 |
| 高价值商品监控 | 烟、酒、贵价品单独重点盯,差异反复出现时查操作日志 | ⑥ 内部偷拿 |
| 定期盘点 | 高流转/高价值商品做循环盘(参见第20篇),别等季度才发现 | 全部 |
一句话:账实不符是高频、甚至致命的问题,但 90% 都能靠「规范录单 + 定期盘点」根治。 真正难根治的只有那一小部分人为问题,而那部分,系统也能帮你留下线索。
老王后来怎么做的
老王花了一周,把那 8 瓶汽水的事查了个底朝天,结果是:
| 这 8 瓶的去向 | 数量 | 属于哪个根源 |
|---|---|---|
| 临期被店员扔了没报损 | 3 瓶 | ③ 损耗没记 |
| 压在仓库角落第一遍漏盘 | 2 瓶 | ⑤ 盘点漏盘 |
| 高峰期卖了忘开单 | 2 瓶 | ① 漏单 |
| 调给另一家店没做调拨单 | 1 瓶 | ⑦ 私自调货 |
「你看,」我跟他说,「8 瓶,4 个根源,没有一个是『偷』。你要是一上来就怀疑店员,人都得让你气走。」
老王定了三条新规矩,贴在三家店的仓库:
- 货动必有单——进、销、退、损、调,一笔都不能漏。
- 盘点放在打烊后——单据录完再盘,两人复核。
- 每周循环盘高价值品——烟酒饮料每周必盘,别攒到月底。
三个月后他跟我说:
以前盘点是「秋后算账」,差一堆,查不清,只能认栽改数字,下个月接着差。 现在差异从几十降到个位数,偶尔差一两个,当天就能查出是哪笔单子。 账实不符不可怕,可怕的是你从来不盘、盘了也不查。
三道自检题
-
你上次盘点,账实差异有多大?查清原因了吗? → 差异大却没查清,就直接改了数字 → 下个月一定接着差,等于没盘。
-
你发现账实不符时,是先怀疑「事」还是先怀疑「人」? → 张口就怀疑员工偷 → 大概率冤枉人,90% 的差异是单据/操作问题。
-
你的高价值商品(烟、酒、贵价品)多久盘一次? → 跟着季度大盘一起盘 → 太晚了,这类货应该每周循环盘。
结尾
账实不符,是进销存里最普遍、也最考验管理功底的问题。
它不像负库存那样「货还在,只是账乱」—— 账实不符是账面和现实真真切切地对不上,要么货少了,要么货多了。
但好消息是:它绝大部分都能查、能治。 7 个根源里,6 个是「单据和操作没跟上」,只要把录单纪律和盘点制度建起来, 账就能稳稳地跟实物对齐。
剩下那一个——「人为」—— 最敏感,也最让老板揪心:
「我那几个常年在外跑的业务员,会不会把单子『飞』了?系统能看出来吗?」
这,就是下一篇的主题。
留个问题给你:
你最近一次盘点,账实差了多少?最后查出来是 7 个根源里的哪一个?欢迎留言对对答案。
下一篇预告:《老板能从系统里看出员工「飞单」吗》——4 个业务员常年在外跑单,怀疑有人把订单「飞」给了别家、私下吃回扣。系统到底能看出哪些蛛丝马迹?
27 老板能从系统里看出员工「飞单」吗?8 个蛛丝马迹 + 防飞单清单
老板能从系统里看出员工「飞单」吗
系列第 27 篇 · 避坑识别
老陈的「单子去哪了」
老陈在郑州做建材批发,瓷砖、地板、卫浴,手下 4 个业务员常年在外跑工地、跑装修公司。
他最近总觉得哪里不对劲。
有个业务员,小李,跑的片区是郑州最热的几个新楼盘,按理说出货应该最猛。可月底一看报表——小李的成交额垫底,毛利更是低得离谱。
更蹊跷的是,老陈在一个装修公司老板的饭局上,对方随口说了一句:
「上回那批仿古砖,你们家小李给我介绍了另一家,价格便宜不少,我就从那边走了。」
老陈端着酒杯,手一下子凉了。
他第二天就来找我:
「老陈我跟你说,我怀疑小李在『飞单』——本该我家做的生意,他给飞到别家去了,自己吃回扣。但我没证据啊。你说,这进销存系统,能不能让我看出来谁在飞单?」
我说:「能看出『不对劲』,但要小心——系统给你的是线索,不是判决书。」
这一篇,我们就把『飞单』这件让老板最揪心的事讲清楚:什么是飞单、系统能看出哪些蛛丝马迹、又有哪些它根本看不到,最后给你一份『可以拉出来盯的报表清单』。
先讲清楚:「飞单」到底是什么
很多老板嘴上说飞单,其实指的是好几种不同的事。我们先分清:
| 叫法 | 业务员干了什么 | 老板的损失 |
|---|---|---|
| 飞单(把单飞走) | 本该成交在你这的客户,他介绍/转给了外部别家 | 直接丢了这单生意 |
| 吃差价 | 用低价从你这开单,转手加价卖给客户,差价进自己兜 | 你的毛利被他截走 |
| 吃回扣 | 给客户私下压价/返点,换取客户给他个人好处 | 你的利润缩水,客户黏在他个人身上 |
| 私单 | 完全绕开公司,自己在外面另开渠道做这单 | 这单你压根看不到 |
这几种的共同点是一句话:业务员本来代表你做生意,结果把本该属于公司的利益,偷偷转移到了自己或外部口袋。
而它们的难点也是同一句话——
真正『飞』出去的单,根本就没进你的系统。 系统是记录「发生在公司里的生意」的账本,飞单的本质是「没让生意发生在公司里」。账本上没有的东西,系统怎么直接抓?
所以我们要换个思路:系统抓不到飞单本身,但飞单往往会在系统里留下「间接的异常信号」。 顺着这些信号反查,才是正路。
系统能看出的 8 个「蛛丝马迹」
信号一:改价频繁,或长期低于底价开单
吃差价、吃回扣的业务员,开单价往往压得很低。
正常业务员:成交价基本在指导价附近,偶尔小让
异常业务员:几乎每单都贴着底价、甚至申请破底价
          👉 钱让出去了,让给谁了?让给客户?还是让进了自己兜?
系统能拉出每个业务员的**「平均成交价 / 平均折扣率」**横向对比。如果一个人长期、显著地比别人低,这是第一个该问的问题。
信号二:特定客户,永远只对特定业务员下单
客户A ──只找──► 业务员小李
客户B ──只找──► 业务员小李
客户C ──只找──► 业务员小李
        👉 客户高度「绑定」在某个业务员个人身上,
           而不是绑定在「公司」身上 —— 危险信号
正常生意里,客户认的是公司的货和价。如果一批客户只认某个人、那人一休假这些客户就不下单,说明关系可能已经「私人化」了——这正是飞单、私单的温床。
信号三:报价多、成交少(报价转化率异常低)
业务员小李:本月报价单 60 张,成交 8 单 → 转化率 13%
其他业务员:本月报价单 30 张,成交 18 单 → 转化率 60%
        👉 小李谈了那么多客户,怎么大半都「没谈成」?
           那些「没谈成」的单,真的没成交,还是成交到别处了?
大量「谈了但没成」的客户,是飞单最值得怀疑的地方——客户明明有需求(所以才报价),最后却没在你这下单。
信号四:订单流失 / 老客户突然不下单了
系统能看出某个客户的下单趋势:以前每月稳定进货,最近三个月突然归零。
如果这个客户对应的业务员还在正常上班、片区也没变,那就要问:这个客户为什么不买了?是真不需要了,还是被业务员『带』到别处去了?
信号五:退货异常
开单 → 货发出 → 过几天退回 → 退款
        👉 反复出现「开了又退」,可能是:
           - 用公司单据走账,实际货流向了别处
           - 冲掉某些不想让你看到的成交记录
退货本身正常,但某个业务员的退货率、退货金额显著高于同行,且退货理由含糊,就值得拉出来一笔笔看。
信号六:删改单据的痕迹
正规系统里,单据的修改、作废、删除都会留痕(这是第 28 篇的主题)。如果一个业务员频繁地改单、删单、作废重开,要警惕他是不是在「调整」一些不想让你看到的数字。
信号七:异常时段操作
正常下单时间:工作日 9:00 - 18:00
异常记录:凌晨 1:23 修改了某张单据的价格
        凌晨 2:40 作废了一张订单
        👉 大半夜不睡觉改单子,改的是什么?
非工作时段、节假日深夜的频繁操作,本身不证明什么,但配合其他信号,是一个值得追问的点。
信号八:毛利率个人对比异常
把每个业务员的人均毛利率拉出来排个序(参见第 10 篇)。同样的货、同样的片区,如果一个人的毛利率长期垫底,钱去哪了?要么是他真不会卖(能力问题),要么是利润被某种方式截走了(可能是飞单/回扣)。
配图 1:飞单为什么「难抓」——账本的盲区
   生意发生在哪里        系统看得到吗
─────────────────────────────────────────────
   ✅ 客户在你这下单        看得到(完整记录)
   ✅ 在你这开单但压价      看得到(价格异常)
   ⚠️ 报价了但「没成交」    看得到报价,看不到去向
   ❌ 客户被带去外部别家    完全看不到
   ❌ 业务员私下另开渠道    完全看不到
─────────────────────────────────────────────

   👉 系统是「公司内部的账本」。
      飞单的精髓,就是让生意「绕开账本」发生。
      所以系统只能从「账本边缘的异常」反推,
      不能直接「在账本里抓到」飞单。
这就是为什么我反复跟老陈强调:系统给的是「线索」和「预警」,不是「铁证」。
配图 2:从「单个信号」到「敢下结论」
     单看一个信号             →   不能下结论
     ┌─────────────┐
     │ 价格偏低     │ → 也许是他片区竞争激烈
     │ 客户绑定个人 │ → 也许就是他维护得好
     │ 退货偏高     │ → 也许是他客户挑剔
     └─────────────┘

     多个信号同时出现         →   高度可疑,值得查
     ┌──────────────────────────────────┐
     │ 价格低 + 客户绑定 + 转化率低      │
     │ + 退货高 + 老客户流失            │
     │   👉 五个信号叠在同一个人身上,    │
     │      巧合的概率很小了            │
     └──────────────────────────────────┘
一个信号是噪音,多个信号叠加才是模式。 别看见一个数据不对就开除人——那是冤案;但也别五个信号都亮红灯了还装看不见——那是纵容。
老板可以直接拉出来看的报表 / 指标清单
跟你的系统管理员或软件客服说,要这几张表,定期(比如每月)拉出来对比:
| 报表 / 指标 | 看什么 | 警惕什么 |
|---|---|---|
| 业务员销售排行 | 各人成交额、单数 | 跑得勤的人成交却垫底 |
| 业务员毛利率对比 | 各人人均毛利率 | 某人长期显著偏低 |
| 平均折扣率 / 成交价对比 | 各人让价幅度 | 某人几乎单单贴底价 |
| 报价转化率 | 报价单数 vs 成交单数 | 报价一大堆,成交没几个 |
| 客户—业务员绑定分析 | 客户只对一个人下单的比例 | 客户高度私人化 |
| 客户活跃度 / 流失清单 | 老客户下单趋势 | 稳定客户突然归零 |
| 退货明细 | 各人退货率、退货理由 | 退货高且理由含糊 |
| 单据操作日志 | 改单/删单/作废记录 | 频繁改单、异常时段操作 |
把这些表横向对比——不是看一个人的绝对值,而是看同一个团队里谁明显偏离了大盘。偏离最大的那个,就是你该重点关注的人。
一个要命的提醒:系统能预警,但「定罪」要靠人
老陈拉出报表后,小李的数据果然在好几项上「鹤立鸡群」:折扣最低、转化率最低、退货最高、还有两个老客户最近全断了。
老陈当时就想把人叫来开了。我拦住他:
「先别。这些数据证明他『可疑』,但不能证明他『有罪』。」
为什么?因为每一条都可能有别的解释:
- 折扣低 → 也许他片区竞争最激烈,不让价就丢单
- 客户流失 → 也许那几个客户的工程黄了
- 退货高 → 也许他接的都是要求最刁的客户
系统的作用,是帮你「把怀疑的范围缩小到一两个人、缩小到几笔具体的单」,省去大海捞针。 但真正确认,还得靠:
- 找那几个「流失客户」回访,问问他们为什么不买了、是不是有人推荐了别家
- 调出那几笔可疑订单的来龙去脉,一笔笔核
- 必要时结合考勤、通话、走访等系统之外的信息
系统是侦察兵,不是法官。 它告诉你「这里有情况,去看看」,但判断和处理,永远是老板的责任。这一点想不清楚,要么放过坏人,要么冤枉好人。
与其「事后抓」,不如「事前防」——4 条管理建议
抓飞单很被动,更聪明的是让飞单从一开始就难发生。靠的不是系统监控,而是制度设计:
1. 底价管控 + 破价审批
- 在系统里给每个商品设「最低成交价」,低于这个价,业务员开不了单,必须走审批
- 让价的权力收到经理手里,业务员就没法随便压价吃差价
2. 审批流
- 大单、特价单、退货单,都走上级审批
- 异常操作有人复核,飞单的空间就被压缩
3. 客户归属制度
- 客户建档时明确「归属公司」,而不是「归属某个业务员个人」
- 定期轮换片区 / 交叉拜访,别让任何客户只认一个人
- 关键客户,老板或经理亲自维护一条线
4. 数据权限分级
- 业务员只看自己的单和客户,看不到别人的(防互相串通)
- 改价、删单的权限严格控制(参见第 28 篇)
- 应收账款(参见第 12 篇)由专人对账,不让业务员既管销售又管收款
一句话:飞单防得住的核心,是「价格不由业务员一个人说了算、客户不由业务员一个人攥着」。 系统是工具,制度才是笼子。
老陈的总结
老陈后来没有当场开除小李。他做了三件事:
| 动作 | 结果 |
|---|---|
| 回访 3 个流失的老客户 | 2 个证实「小李推荐了别家便宜的」 |
| 调出小李近半年改价记录 | 多笔贴底价开单,且有夜间改单 |
| 在系统里设了全店底价 + 破价审批 | 之后所有人都没法私自压价 |
证据链清楚了,老陈才跟小李摊牌。小李承认了一部分。这事最后好聚好散,但老陈学到的东西,比损失的那几单值钱多了。
他跟我说:
以前我以为「飞单」是个查不清的糊涂账,只能凭感觉怀疑、又不敢动人。 现在我明白了两件事—— 第一,系统能把我的怀疑从「全队」缩小到「具体的人和具体的单」,让我心里有谱; 第二,与其费劲抓,不如一开始就把底价和客户管住,让人想飞都飞不动。
我说:「对。会用系统的老板,把它当探照灯,照出可疑的角落;不会用的,要么瞎了眼,要么拿它当刑具乱定罪。」
三道自检题
-
你能不能在 5 分钟内拉出『每个业务员的平均毛利率』排行? → 拉不出来 → 你对团队的「健康度」其实是盲的,飞单了也不知道。
-
你的业务员,能不能自己随便压价开单? → 能,没有底价和审批 → 吃差价、吃回扣的门一直开着。
-
你的核心客户,是认「公司」还是认「某个业务员个人」? → 只认人、那人一走客户就跑 → 这些客户随时可能被「带走」。
结尾
「老板能从系统里看出员工飞单吗?」
答案是:能看出『异常』,看不出『真相』。
系统是公司内部的账本,而飞单的精髓,恰恰是让生意绕开账本。 所以系统的角色,不是「抓现行的警察」,而是**「帮你缩小怀疑范围的探照灯」**—— 它把团队里偏离大盘的人和单照出来,剩下的核实与判断,靠你。
而比「事后抓」更高明的,永远是**「事前防」**: 把底价管住、把审批立起来、把客户归到公司名下、把数据权限分清楚, 飞单的空间自然就被压没了。
说到「数据权限」和「改单留痕」,老陈追查时其实一直在用一个东西—— 操作日志。
那么问题来了:
「系统里的数据,要是被人偷偷改过,到底能不能查出来是谁、什么时候改的?」
这,就是下一篇要讲透的。
留个问题给你:
你怀疑过手下的业务员飞单吗?最后是怎么发现、怎么处理的?欢迎留言聊聊。
下一篇预告:《系统里数据被改过,能查到吗》——月底对账,发现一笔销售金额被人改小了。是谁改的?什么时候改的?操作日志这层「保险」,到底能保到哪一步?
28 系统里数据被改过,能查到吗?操作日志 + 三件事一篇讲透
系统里数据被改过,能查到吗
系列第 28 篇 · 避坑识别
老钱的「凭空少的 600 块」
老钱在长沙开了 5 家连锁药店,做了十来年。药店这行,单价不高但单子多,一天几百笔流水,全靠系统记着。
月底对账,会计小张盯着报表皱起了眉,把老钱叫了过来:
「钱总,您看这笔——3 月 18 号一盒进口钙片,卖价系统里写的是 168,可我手上的小票存根是 228。差了 60。」
老钱凑过去一看,又往下翻,类似的「对不上」竟然有好几笔,加起来差了 600 多块。
他第一个念头不是钱,是后背发凉:
「这数……是被人改过的?谁改的?啥时候改的?为啥改?——这能查吗?还是说,神不知鬼不觉,就这么糊弄过去了?」
我说:「老钱,别慌。正规系统里,单据被改过,大概率是能查到的——谁、几点、把多少改成了多少,都有记录。 但有几种情况确实查不到,咱们得分清楚。」
这一篇,我们就把『数据被改过能不能查』这件事讲透:靠的是什么机制、能查到什么、查不到什么,最后教你一招——怎么检查自己的系统到底有没有这层『保险』。
这层「保险」叫什么:操作日志 / 审计追踪
先认识一个词。它在不同软件里叫法不一样:操作日志、审计追踪、操作记录、变更历史……但说的是同一件事。
它就像系统里的一个「监控摄像头」,自动录下每一笔单据的『一举一动』——谁动了它、什么时候动的、动之前是什么样、动之后变成了什么样。
打个最直白的比方——
没有操作日志的系统  =  一间没装摄像头的库房
   东西少了,你只知道「少了」,
   不知道是谁拿的、几点拿的、拿了多少。

有操作日志的系统    =  一间装了摄像头的库房
   东西少了,调出录像一看:
   「3 月 18 日 15:42,店员小王,把这盒钙片的价格从 228 改成了 168」
   清清楚楚。
正规的进销存系统,会对单据的这些动作自动留痕:
| 动作 | 系统记下什么 |
|---|---|
| 新增(开了一张单) | 谁开的、几点开的、内容是什么 |
| 修改(改了价格/数量等) | 谁改的、几点改的、改前是 228、改后是 168 |
| 删除 / 作废 | 谁删的、几点删的、删的是哪张单 |
| 审核 / 反审核 | 谁审的、谁又「反审核」打回了 |
关键就在「修改」这一行:好的日志不光记『改过』,还记『改前是什么、改后是什么』——这就是老钱能查出「228 被改成 168」的底气。
配图 1:一笔被改的单,日志里长什么样
┌─────────────────────────────────────────────────────┐
│  单据:销售单 XS20260318-0073                         │
│  商品:进口钙片                                       │
├─────────────────────────────────────────────────────┤
│  操作记录(从下往上看时间顺序):                       │
│                                                       │
│  ① 2026-03-18 10:15  收银员小王  新增   单价 228      │
│         ↓                                             │
│  ② 2026-03-18 15:42  收银员小王  修改                 │
│         单价:  228  ──改成──►  168    ⚠️             │
│         (同一天下午,同一个人,把自己开的单价改小了)    │
│                                                       │
│  👉 谁:小王   何时:18 日 15:42                       │
│     改了什么:单价   从 228 → 168   差 60 元           │
└─────────────────────────────────────────────────────┘
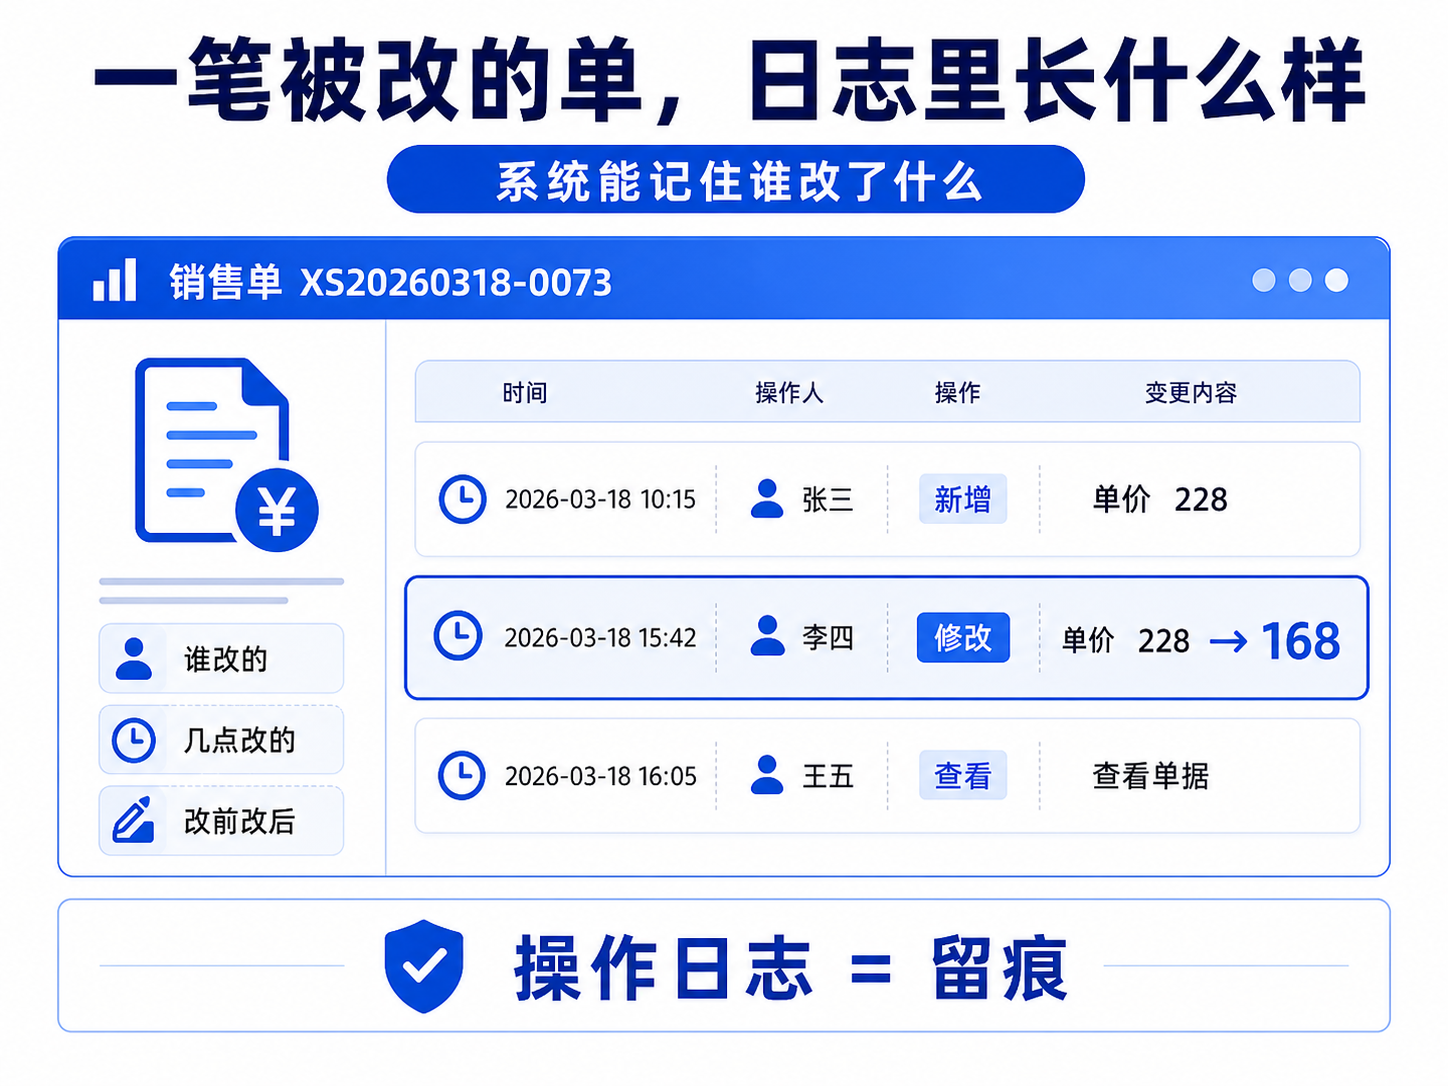
老钱一看这条记录,事情就清楚了大半:不是系统出错,是有人事后把价格改小了——至于为什么改、钱进了谁的兜,那是接下来要谈话核实的,但「谁动的手」,日志已经指明了。
能查到什么 vs 查不到什么
这是最关键、也最容易被销售忽悠的地方。我把话说实在:操作日志很强,但不是万能。 有几种情况它确实无能为力。
能查到的(前提:系统开了日志、权限设到位)
✅ 在系统里改的单     → 谁改的、几点改的、改前改后
✅ 在系统里删/作废的单 → 谁删的、几点删的
✅ 谁审核、谁反审核
✅ 改了几次、改了哪些字段
查不到 / 查不清的(必须知道的盲区)
❌ 直接改数据库、绕过系统      → 不走系统的门,摄像头照不到
❌ 系统压根没开日志功能        → 摄像头没装,或者关了
❌ 几个人共用一个账号          → 录像里都是「小王」,分不清是哪个真人
❌ 日志被有权限的人清掉了      → 录像被人删了(所以日志权限要锁死)
❌ 软件本身就没有「改前值」    → 只记「改过」,不记「改成什么了」
第三条「共用账号」是中小企业最常见的坑。 五家店、十几个店员,图省事全用一个「管理员」账号登录。结果日志里每一条都写着「管理员」操作——等于摄像头是装了,但拍出来每个人都戴着同一张面具,你知道单被改了,就是不知道是哪个真人改的。
共用一个账号:
   小王、小李、小张……  全都用「admin」登录
   日志记录:admin 改了价格
            admin 删了单据
            admin 又改了价格
   👉 改是改了,但「admin」是谁?查不出来。
      = 装了摄像头,却给每个人发了同一张面具
配图 2:「红冲 / 作废」和「直接删改」的区别
老钱后来问了个好问题:「那我能不能干脆不让人改、不让人删?」
这就引出一个正规系统的核心设计原则——已经生效的单据,不让你『硬删硬改』,只能用『红冲』来纠正。
   ❌ 直接删改(危险做法)
   ┌──────────────────────────────┐
   │ 原单:卖 168 元                │
   │   ↓ 有人直接把数字改了        │
   │ 变成:卖 100 元                │
   │   👉 原来的 168 痕迹可能被覆盖 │
   │      账「平」了,但真相没了    │
   └──────────────────────────────┘

   ✅ 红冲 / 作废(正规做法)
   ┌──────────────────────────────┐
   │ 原单:卖 168 元   (保留,不动)  │
   │   +                          │
   │ 红冲单:-168 元   (一笔反向单) │
   │   +                          │
   │ 新单:卖 100 元   (重新开)     │
   │   👉 三笔单都在,一目了然:     │
   │      「先开了168,冲掉了,改成100」│
   │      改了什么、为什么改,全留痕│
   └──────────────────────────────┘
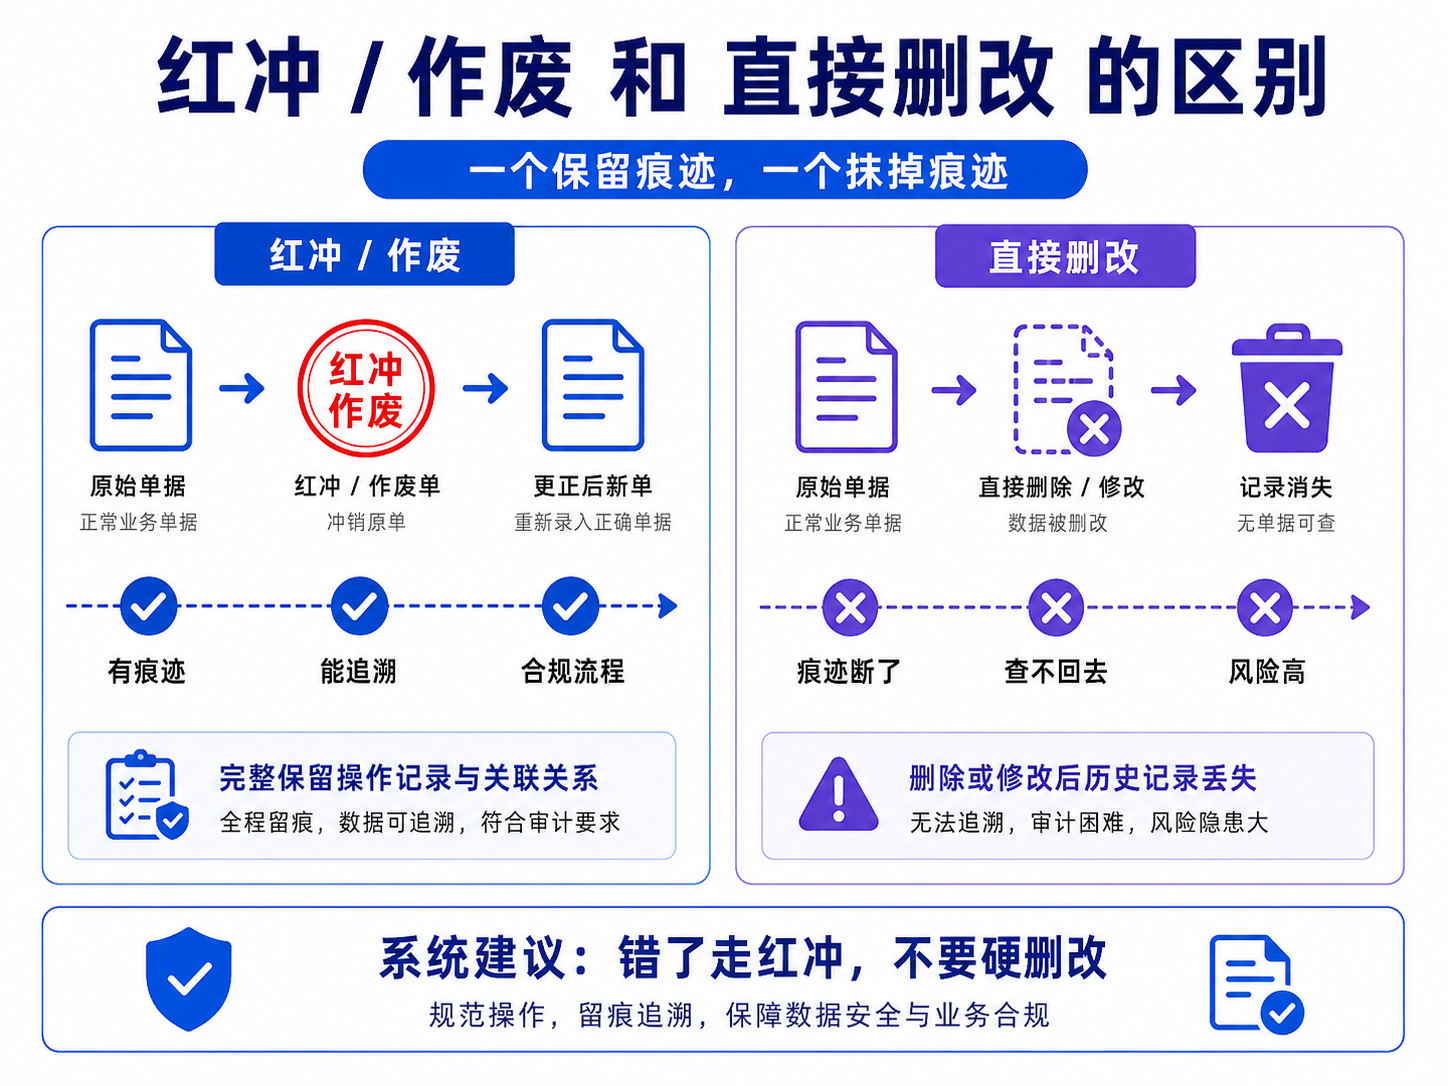
| 维度 | 直接删改 | 红冲 / 作废 |
|---|---|---|
| 原始记录 | 被覆盖、可能消失 | 完整保留 |
| 能看出改过吗 | 不一定 | 一定,三笔单清清楚楚 |
| 出纠纷时能举证吗 | 难 | 能,账目链条完整 |
| 正规系统是否允许 | 生效单据一般禁止硬删 | 标准做法 |
一句话:正规系统对「已生效的单据」是『只进不改、要改就留痕』。 想纠正一笔已经入账的单,不是把它擦掉重写,而是开一张反向的红冲单把它「对冲」掉,再开正确的——前后三笔都在,谁也别想神不知鬼不觉地抹掉一笔生意。
换个角度:日志不只是「抓人」,更是老板的「保险」
很多老板觉得操作日志是用来「抓内鬼」的。这没错,但太窄了。它至少有三重价值:
1. 内部管理的探照灯
- 谁改了不该改的单、谁删了不该删的货,一目了然
- 配合上一篇讲的飞单信号(参见第 27 篇),异常操作有迹可循
2. 纠纷举证的依据
- 客户说「我明明下了单你没发货」——调单据记录,看是谁、几点改的状态
- 员工离职后扯皮——操作记录就是白纸黑字的凭证
- 跟供应商、税务对账有争议——账目链条完整,说话有底气
3. 账实不符的破案工具
- 上一篇(参见第 26 篇)讲账实不符的 7 个根源,其中「单据被改、被删」就靠日志来查
- 没有日志,账对不上你只能干瞪眼;有日志,顺藤摸瓜找到那笔被动过的单
所以日志这东西,平时看不出用处,出事时能救命。 它就像保险——你希望永远用不上,但绝不能没有。
自查动作:怎么检查你的系统有没有这层保护
别等出了事才发现「原来我的系统根本没装摄像头」。今天就花十分钟,照着下面这张表自查一遍:
| 自查项 | 怎么查 | 没通过意味着 |
|---|---|---|
| 有没有操作日志功能 | 问客服/找系统设置里「操作日志/审计追踪」 | 没有这功能 → 数据被改了你永远查不出 |
| 日志记不记「改前值」 | 随便改一笔单试试,看日志写没写「从X改成Y」 | 只记「改过」不记「改成啥」→ 查了也白查 |
| 是不是每人一个账号 | 看看店员是不是都用同一个账号登录 | 共用账号 → 查得到「改了」,查不到「谁改的」 |
| 关键操作权限有没有分级 | 看普通店员能不能改价、删单、看后台 | 人人都能改删 → 等于库房谁都能进 |
| 日志能不能被随便删 | 看谁有权限清空/删除日志 | 谁都能删日志 → 摄像头录像谁都能抹 |
| 生效单据能不能硬删 | 试着删一张已审核的单 | 能硬删 → 没有红冲机制,痕迹保不住 |
最值钱的两条:①每人一个独立账号(否则日志认不出真人);②改价、删单、清日志的权限只给极少数可信的人(否则等于摄像头的开关交给了所有人)。这两条做到,绝大多数「偷偷改数据」的行为就无所遁形了。
老钱后来怎么做的
老钱查清那 600 块的去向后,做了一轮整改。前后对比很说明问题:
| 项目 | 整改前 | 整改后 |
|---|---|---|
| 登录账号 | 5 家店共用 1 个管理员账号 | 每个店员一个独立账号 |
| 改价权限 | 收银员就能自己改价 | 改价必须店长审批,留痕 |
| 已收银单据 | 能直接修改 | 锁定,错了只能红冲 |
| 日志 | 从没看过,也不知道在哪 | 每周抽查一次改单/删单记录 |
| 对账差异 | 月底常对不上、查不清 | 差异当天能定位到具体单据和人 |
至于那 600 块和那个店员,老钱凭着日志记录谈了话,对方承认了,补了款。但老钱说,钱是小事:
以前我总觉得「系统里的数字,改了就改了,谁查得清」—— 这回我才知道,只要『每人一个账号 + 日志开着 + 权限锁死』这三样到位,谁动了手,系统记得比我清楚。 它不是用来天天防贼的,是让人心里有杆秤:「这单子是改不掉、抹不平的」—— 光这一条,就比抓住一个内鬼值钱。
我补了一句:「对。最好的监控,不是抓住了多少人,而是让大家知道『改了会留痕』,于是根本没人敢伸手。」
三道自检题
-
你的店员,是每人一个账号,还是大家共用一个? → 共用一个 → 就算系统记了日志,也分不清是哪个真人动的手,等于白记。
-
你知道你的系统「操作日志」在哪里看吗?记不记『改前改后』? → 找都找不到、或者只记「改过」不记「改成啥」 → 这层保险其实是空的。
-
改价、删单、清日志的权限,是不是攥在你或极少数人手里? → 人人都能改、能删、能清 → 摄像头的开关交给了所有人,等于没装。
结尾
「系统里的数据被改过,能查到吗?」
答案是:只要做对了三件事——每人一个账号、日志开着、权限锁死——绝大多数都能查到,而且谁、几点、把多少改成了多少,清清楚楚。
操作日志这层「保险」,平时静悄悄,出事时却是你最硬的底牌: 它是内部管理的探照灯,是纠纷举证的依据,也是账实不符(参见第 26 篇)和飞单(参见第 27 篇)的破案工具。
但它也有盲区——绕过系统直接改库的、共用账号的、关了日志的,它管不着。 所以真正的保护,七分靠系统、三分靠你把规矩立对。
不过,话说回来—— 当你的系统记下了越来越多的单据、越来越长的日志、越来越厚的历史…… 有些老板会发现一个新烦恼:
「这软件,怎么用着用着,越来越卡了?」
这,就是下一篇要聊的。
留个问题给你:
你的店里,店员是每人一个账号,还是图省事共用一个?看完这篇,你打算改吗?欢迎留言。
下一篇预告:《为什么有的软件「越用越卡」》——刚装上时飞快,用了两三年却越来越慢、越来越卡。是数据太多了?还是软件本身的毛病?选型时怎么提前避开这个坑?
29 为什么有的软件「越用越卡」?7 个原因 + 今晚能做的自救清单
系列第 29 篇 · 避坑识别
老黄的「转圈半分钟」
老黄在义乌做电商大卖家,店开了三年,从一个人发货发到现在养着二十几号人。
刚上系统那会儿,他天天夸:「快得很,点哪儿弹哪儿。」
可最近半年,他越来越烦躁。前两天他打电话给我,声音都带着气:
「不对劲啊。一样的系统、一样的电脑,怎么越用越卡了?我早上点开『销售报表』,转圈转了快半分钟才出来。查一张去年的订单,能把我等到怀疑人生。是不是这软件不行了?要不要换一套?」
我问他:「你这三年,攒了多少单据了?」
他想了想:「这谁数得清……每天几百上千单,三年下来,少说几百万张了吧。」
我说:「找着了。你不是软件坏了,是你的家底太厚了。」
老黄一愣:「家底厚还成毛病了?」
我说:「成毛病,也不成毛病——关键看是哪种『卡』。有的卡你今晚就能治,有的卡是你三年前选软件时就埋下的雷。这一篇,我们就把「越用越卡」这件事,一层一层扒开讲清。」
先说一个反直觉的真相
很多老板觉得:软件买回来是个「死东西」,性能应该一直不变才对,怎么会越用越慢?
真相是:进销存系统的快慢,不只取决于软件,更取决于你往里装了多少东西。
打个比方——
系统就像一个仓库管理员。 刚上班时,仓库里就几百箱货,他闭着眼睛都能找到。 三年后,仓库堆了几百万箱,你还让他「把去年三月所有出过的货翻给我看」—— 他不是不干,是真的要翻很久。
所以「越用越卡」这件事,第一步不是骂软件,而是要先分清:
到底是「东西太多、管理员累了」(能治),还是「这仓库当初就盖小了」(先天硬伤)。
这两种,处理方式天差地别。
「越用越卡」的 7 个真实原因
我把老板们最常遇到的原因,按「能不能自己治」分成了两类。
能自己治的(后天问题)
原因一:数据量自然膨胀——单据、流水越攒越多
这是最普遍、也最「正常」的一种。
你每开一张单,系统里就多一条记录。销售单、采购单、出入库流水、退货单、调拨单……日积月累,从几万条变成几百万条。
数据量大了,查询自然就慢——这跟你翻一本 10 页的账本和翻一本 10000 页的账本,是一个道理。
这种卡,不是病,是「长大了」。但能通过「归档」来缓解(下面讲)。
原因二:该结转的历史数据不结转
很多系统支持「年结」或「期末结转」——把上一年的明细单据归档封存,新的一年从一个「期初余额」重新开始算。
可不少老板根本不知道有这功能,三年的明细全堆在一个「当前账套」里,系统每次算库存、算成本,都得把这三年从头扒一遍。
这就像你记账,每年年底不结账、不另起新本子,而是把三年的流水全摊在一张桌子上,每次算余额都从第一笔加起——能不慢吗?
原因三:报表查询没节制——一次拉太大范围
老黄那个「转圈半分钟」的报表,我让他看了一眼,他的查询条件是:时间范围「全部」,商品「全部」,仓库「全部」。
我说:「你这是让系统把三年几百万条记录,一次性全捞出来、全算一遍,它不转圈谁转圈?」
很多卡,不是系统的错,是老板自己「点菜点太狠」——明明只想看上个月某个爆款的销量,却让系统把三年全品类都算一遍。
原因四:本地电脑硬件老化 + 数据库文件臃肿
如果你用的是单机版 / 本地部署(参见第 04 篇,单机 vs 云端),那系统跑得快不快,直接看你那台电脑的「体力」。
- 电脑用了五六年,内存小、硬盘是老式机械盘 → 天生就慢
- 数据库文件越来越大(几个 G 甚至几十个 G),没做过清理整理 → 越读越费劲
这种卡,换块固态硬盘、加点内存、让厂商帮你「整理一下数据库文件」,立竿见影。
原因五:图片、附件全堆在数据库里
这一条特别容易被忽略,尤其是电商。
老黄的系统里,每个商品都传了五六张主图、详情图,还有一堆采购合同、聊天记录截图当附件——全塞进了数据库。
图片是很「重」的东西。几万个商品配几十万张图,数据库被撑得虚胖,连带着查个文字数据都跟着慢。
正经的做法是:图片附件单独存放,数据库里只存一个「地址」。有些便宜软件偷懒,把图片直接灌进库里,用久了必然臃肿。
治不了、只能认或换的(先天问题)
原因六:网络 / 带宽(云端用户专属)
如果你用的是云端系统,数据在厂商的服务器上,你每次操作都要「走网络」一个来回。
- 你店里的宽带太差、Wi-Fi 信号弱 → 卡
- 赶上大促,全国用户挤在一起用同一套服务 → 也可能卡
网络这种卡有个特征:时好时坏。早上快、下午慢,或者你家快、隔壁店慢。这跟数据量无关,是「路」的问题。能治的部分是升级你自己的宽带;治不了的部分,得看厂商的服务器够不够强。
原因七:软件架构本身的天花板(最要命的先天硬伤)
这是压箱底的一条,也是这篇文章最想让你记住的。
有些便宜软件,当初设计时就没考虑过「你能用到几百万张单据」。它的底层逻辑是——每次查询都老老实实把全部数据捞一遍,没有任何「分段存放、分批查找」的本事。
打个比方: 一个好仓库,货是分区、分货架、贴了标签的,找东西直奔那个货架。 一个差仓库,所有货胡乱堆成一座山,找任何东西都得从头扒到尾。
数据少的时候,两种仓库都快,你看不出区别。 数据一多,差仓库就原形毕露——这就是「天花板」。
这种卡,你自己治不了,归档也只能缓解一阵,硬件升级也压不住,根子在软件的「出身」。 这就是为什么这篇被归为「选型预警」——很多卡,是你三年前掏钱那一刻就注定的。
配图 1:两种「卡」的分岔路
                ┌─────────────────────────┐
                │   软件「越用越卡」了      │
                └────────────┬─────────────┘
                             │
          ┌──────────────────┴──────────────────┐
          ▼                                       ▼
 ┌──────────────────┐                  ┌──────────────────┐
 │  后天问题(能治)│                  │ 先天问题(难治) │
 ├──────────────────┤                  ├──────────────────┤
 │ 数据没归档       │                  │ 网络/带宽不行    │
 │ 报表拉太大       │                  │ 软件架构天花板   │
 │ 硬件老化         │                  │(全量查、不分区)│
 │ 图片堆库里       │                  │                  │
 └────────┬─────────┘                  └────────┬─────────┘
          ▼                                       ▼
   ✅ 自己动手 / 找厂商优化            ❌ 升宽带能缓解一点
   → 当晚就能见效                      → 根子上得换系统
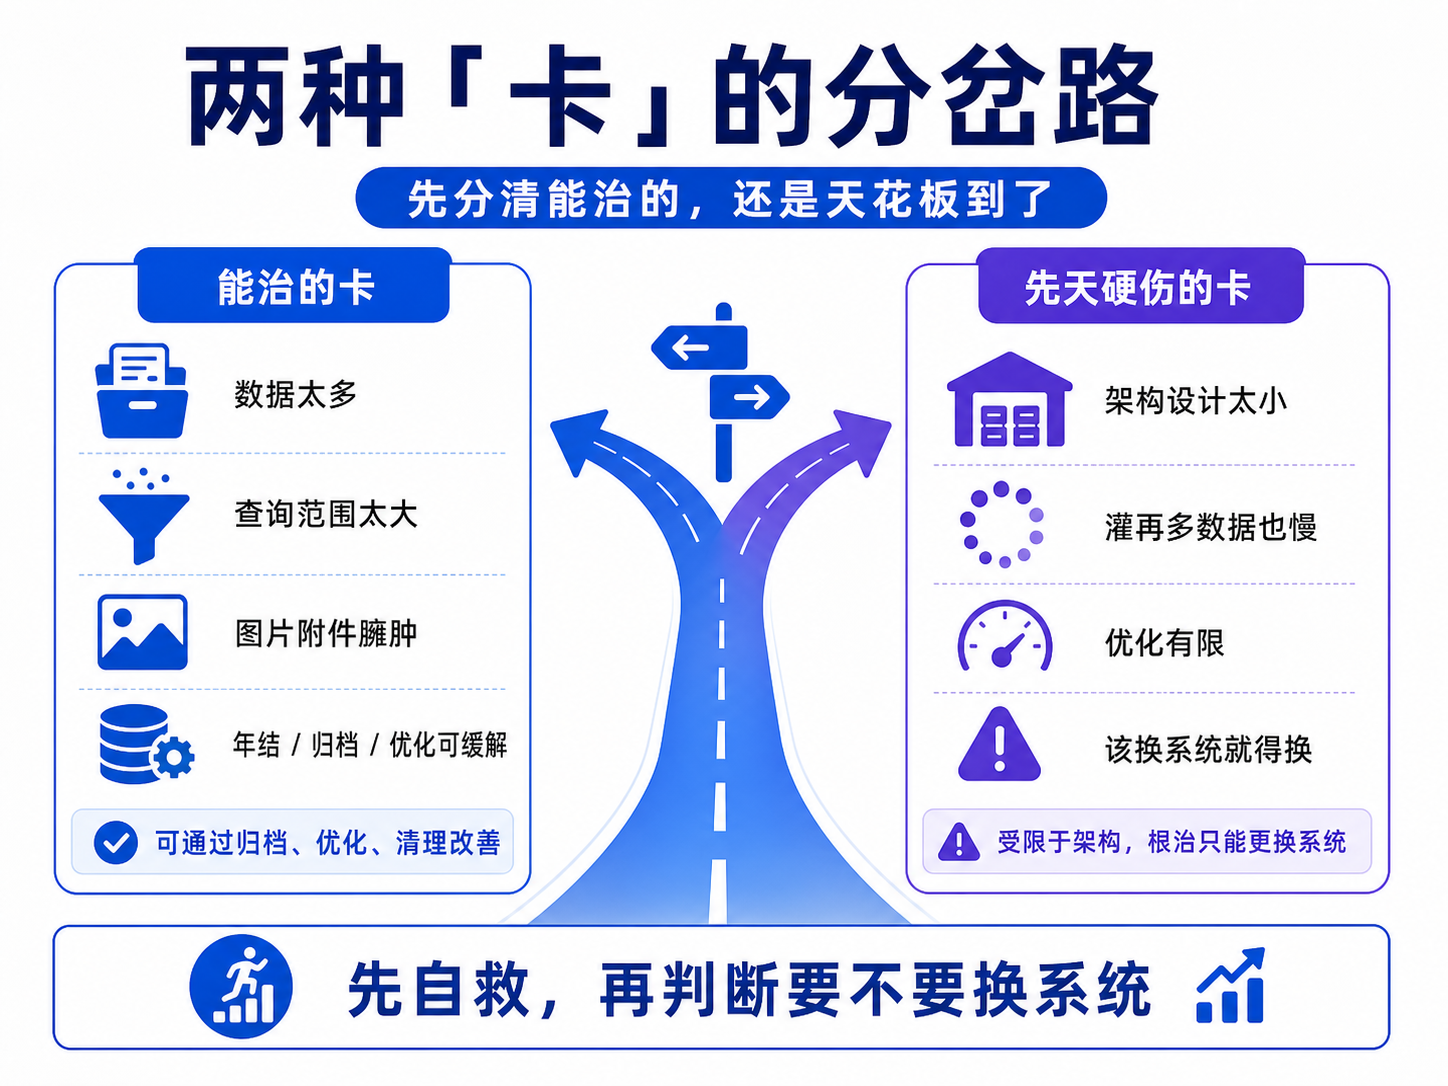
配图 2:同样几百万张单据,为什么有的系统不卡
便宜软件(没分区):每次查询 = 翻完整座山
─────────────────────────────────────────────
  查「上月某爆款」 → 🔍 把 3 年全品类全捞一遍 → 转圈⏳

好软件(分了区 + 归档了):每次查询 = 直奔那个货架
─────────────────────────────────────────────
  历史数据 ──► 已封存归档(平时不动它)
  当前数据 ──► 按月/按仓分好区
  查「上月某爆款」 → 🔍 只翻「上月」那一格 → 秒出✅

  👉 同样的数据量,差距全在「会不会分段找」
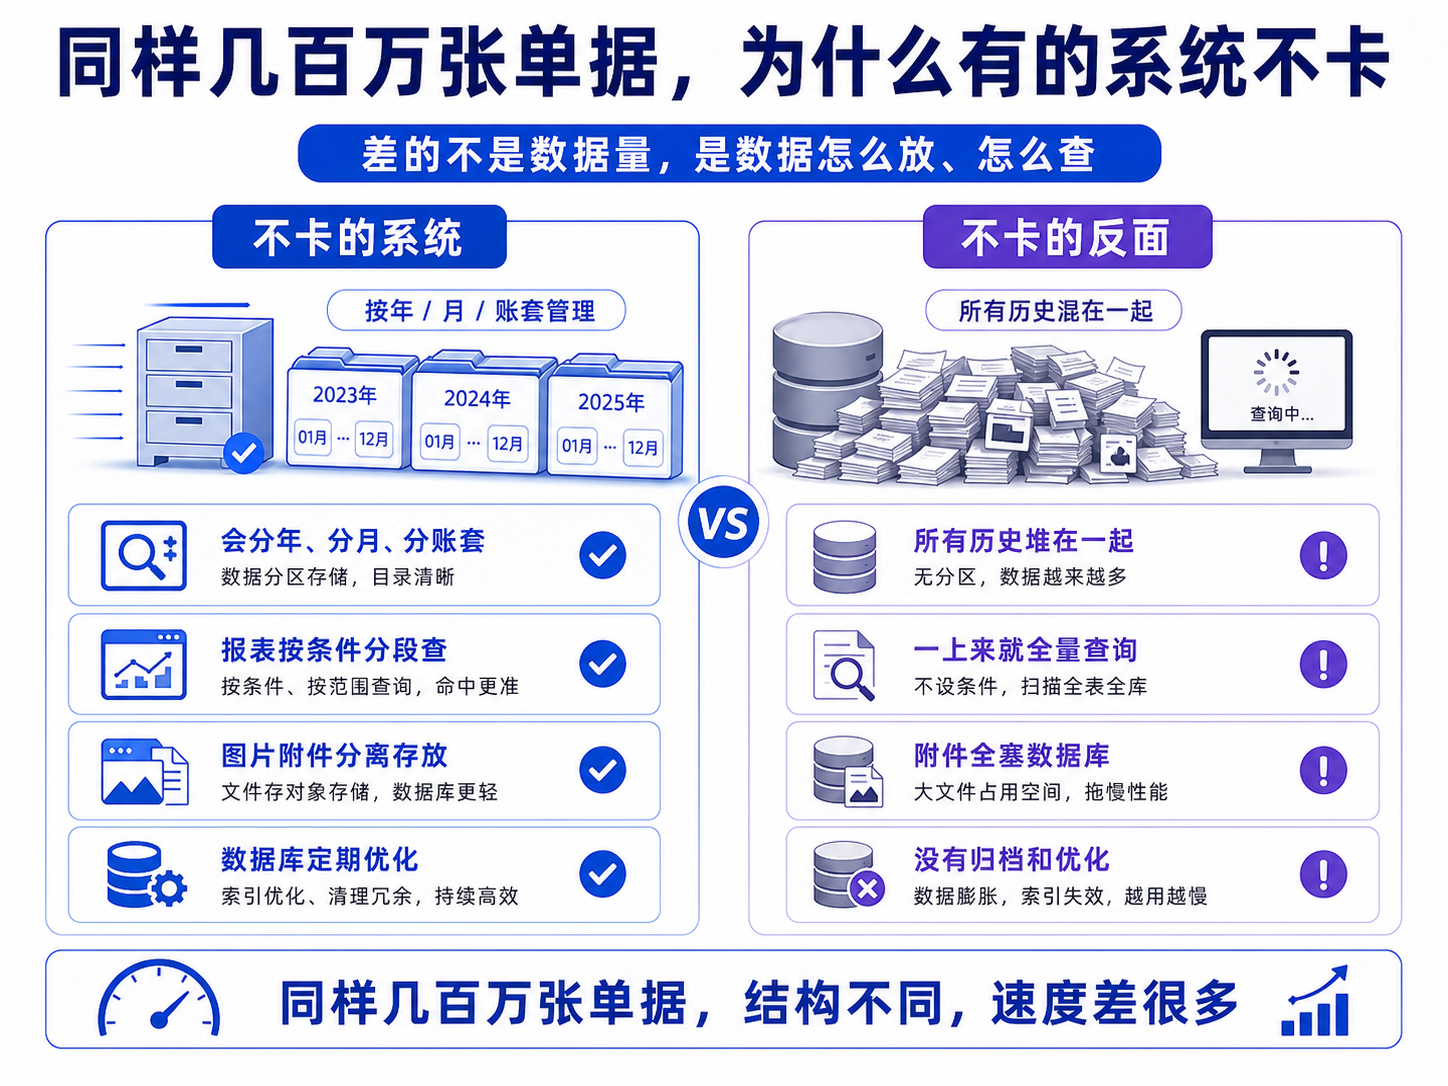
卡了之后,老板今晚就能做的自救动作
老黄追问:「道理我懂了,那我现在能干点啥?」
按这个顺序试,从最简单的开始:
| 自救动作 | 治的是哪种卡 | 难度 |
|---|---|---|
| 查报表时缩小范围,按月、按单品查 | 报表拉太大 | ⭐ 立刻能做 |
| 把往年的明细做「年结 / 归档」 | 数据不结转 | ⭐⭐ 问厂商怎么操作 |
| 清理 / 外移堆在库里的图片附件 | 图片臃肿 | ⭐⭐ 问厂商 |
| 给电脑换固态硬盘、加内存 | 硬件老化 | ⭐⭐ 花点小钱 |
| 升级店里宽带、改用网线代替 Wi-Fi | 网络带宽 | ⭐⭐ 云端用户 |
| 让厂商帮你「整理数据库 / 做优化」 | 文件臃肿 | ⭐⭐⭐ 找技术支持 |
| 以上都试了还卡得离谱 | 架构天花板 | ⭐⭐⭐⭐ 考虑换系统 |
一句话:先排查能治的,治到底还卡,才轮到怀疑软件本身。
老黄回去先做了两件事——查报表改成「按月按单品」,又让厂商帮他把前两年的数据归了档。第二天他发消息:
「报表三秒就出来了!我还以为得花大价钱换系统呢。」
选型时怎么避坑:把雷排在掏钱之前
但也有老板,自救动作全做了,还是卡——那就是踩中了「架构天花板」。这种亏,最好在买之前就避开。
下次选软件,多问销售这三句话:
第一句:「你们这套,单据量到几百万张还顺不顺?有没有用户用到这个量级?」
真有底气的厂商会给你举实际客户的例子;含糊其辞、只说「肯定没问题」的,要警惕。
第二句:「有没有『年结 / 数据归档』功能?历史数据能不能封存?」
没有这功能的软件,注定是「越攒越慢」的体质,趁早排除。
第三句(最狠也最有用):「试用的时候,能不能帮我灌一批数据进去测一下?」
别拿一个空系统试用!空的当然快。想办法塞个几万、几十万条假数据进去,再点点报表、查查历史单——卡不卡,一试就现原形。 这一步能帮你避开 90% 的「越用越卡」雷。
老黄的转变
一个月后再见老黄,他已经不提「换系统」了。
他跟我说:
以前我觉得软件卡了就是软件烂了,恨不得砸了重买。 现在我明白了——几百万张单据本身就是我三年的家底,卡一点是正常的,关键是会不会「收拾屋子」。
我现在每年底固定做一次归档,平时查报表也学乖了,不再一上来就「全部、全部、全部」。 真要说后悔,就一条:当初选软件,没让人家灌数据测一测。下次再选,我第一句话就问这个。
我说:「对喽。便宜软件和好软件,平时看不出差别,全在你『用厚了』之后才见真章。」
三道自检题
-
你的系统现在查个去年的订单,要等多久?
- 秒出 → 健康
- 转圈好几秒甚至几十秒 → 先按上面的「自救动作」逐条排查,别急着换
-
你知道你的系统有没有「年结 / 归档」功能吗?三年明细是不是全堆在一起?
- 不知道 / 全堆一起 → 大概率「不结转」拖慢了你,今晚就问厂商
-
你当初买这套软件时,是拿空系统试用的,还是灌了数据测过的?
- 空系统试的 → 难怪当时觉得快;以后选型,记得灌数据再测
结尾
「越用越卡」,是几乎每个老板用系统三五年后,都会撞上的一道坎。
它有时候是幸福的烦恼——说明你生意做大了、家底厚了,收拾收拾屋子(归档、清图、缩小查询)就能缓过来。
它有时候是当初埋下的雷——软件出身不行,再怎么收拾也压不住天花板,这种亏,只能下次选型时用「灌数据测试」来提前排掉。
会分辨的人,先自查、再优化,花小钱办大事; 不会分辨的人,一卡就慌着换系统,可能花了大钱,换来另一套同样会卡的便宜货。
不过,卡只是「慢」,数据好歹还在。真正能让老板一夜白头的,是另一件事——
那台跑着系统的电脑,某天突然开不了机了。三年的数据,悬了。
留个问题给你:
你的系统现在卡不卡?查个历史订单要等几秒?欢迎留言报个数,对对答案。
下一篇预告:《数据丢了能恢复吗?备份这件事》——硬盘一坏,三年数据全没,数据恢复公司张口要上万还不保证全。这一篇讲清不同部署方式的数据风险,外加一张「老板今晚就能做」的备份自查清单。
30 数据丢了能恢复吗?进销存备份这件事一篇讲透(附自查清单)
数据丢了能恢复吗?备份这件事
系列第 30 篇 · 避坑识别
老林的「开不了机」
老林在成都做餐饮连锁,八家店,从一碗小面起家,干到今天不容易。
那天上午他给我打电话,声音是抖的:
「店里那台老电脑……早上开不了机了。黑屏,咔咔响。维修师傅说硬盘坏了。我们八家店三年的进销存数据,全在那台机器上。这……这要是没了,我等于把三年的账全丢了啊。」
我赶紧问:「你平时备份吗?」
电话那头沉默了几秒:
「备份?我以为软件自己会备……」
后来他抱着那块硬盘,跑遍了成都的数据恢复公司。最便宜的报价五千,靠谱点的开口就上万,而且全都加一句:「只能尽量恢复,不保证全。」
老林后来跟我复盘,说那几天他算是想明白了一件以前从没当回事的事:
「我天天担心员工偷货、担心账算错,唯独没担心过『数据本身会没』。可数据要是没了,前面所有的精打细算,全归零。」
我说:「你这课交得贵,但很多老板这辈子都没上过这堂课。这一篇,我们就把「数据会不会丢、能不能恢复、怎么备份」这件最容易被忽略、又最要命的事,讲透。」
先搞清楚:你的数据,到底「住」在哪
数据会不会丢,第一步得知道它住在哪儿。住的地方不同,风险天差地别。
简单分三种住法(部署方式参见第 04 篇,单机 vs 云端):
住法一:本地单机
  数据 ──► 就在你店里那一块硬盘上
           风险:硬盘坏 = 全没 ⚠️⚠️⚠️

住法二:本地服务器 / 局域网
  数据 ──► 在店里一台专门的「服务器」上
           风险:稍好,但服务器也在你店里,火灾/被盗/硬件坏照样悬 ⚠️⚠️

住法三:云端 SaaS
  数据 ──► 在厂商千里之外的机房,多台机器存好几份
           风险:相对最安全,但要防「厂商跑路」 ⚠️
老林踩的,就是最危险的第一种——所有鸡蛋,放在了一个篮子里,而那个篮子,是一块随时会坏的硬盘。
三种住法,各自的风险与备份逻辑
住法一:本地单机——最危险,全靠自己
如果你的系统是装在店里某台电脑上的单机版,那记住一句话:
你的全部身家,就压在那一块硬盘上。硬盘的寿命,就是你数据的寿命。
机械硬盘平均寿命也就三五年,固态硬盘也不是永生的。电脑还可能遭遇:进水、雷击、中病毒、被盗、失火……任何一种,都可能让三年数据一夜归零。
所以单机版用户,必须自己定期备份,没有第二条路。备到哪儿?
- 移动硬盘 / U 盘:导出来拷过去,最简单,但 U 盘自己也会坏,别只靠它
- 另一台电脑(异机):把备份文件拷到店里另一台机器上
- 网盘 / 云盘:传一份到网上,电脑被偷、被烧也不怕(这叫「异地」,最关键)
这里有个最大的坑:「备份了,却从没验证过能不能还原」
这个坑,我必须单独拎出来重点讲,因为栽在这上面的老板,比从不备份的还多。
有的老板确实每周点了「备份」,文件也乖乖生成了,他心里踏实得很。可等真出事那天,把备份文件拿去一还原——
- 文件早就损坏了,打不开
- 备份的是个空壳,根本没存进数据
- 软件版本对不上,新软件读不了老备份
- 备份文件存的那个 U 盘,它自己也坏了
备份了 ≠ 备份成功。备份成功了 ≠ 能还原。 一份你从没试过「能不能还回来」的备份,等于一张没刮开的彩票——你以为中了奖,刮开才知道是张废纸。
真正靠谱的做法:每隔一段时间,真的拿备份文件去「还原」一次试试,确认能完整恢复出来。这一步麻烦,但它是你所有备份里唯一「算数」的那一步。
住法二:本地服务器 / 局域网——稍好,但别松懈
生意做大点的,会搞一台专门的服务器放在店里,几台电脑连着用。这比单机强——服务器一般更稳定,有的还做了「双硬盘互为备份」。
但别忘了:服务器也还在你店里那间屋子。 失火、进水、被盗、整栋楼跳闸烧设备——这些「物理灾难」一来,双硬盘也是同归于尽。
所以这一类的关键词是 「异地」:本地备份再勤,也一定要再往「店外」存一份(网盘 / 另一个地点的电脑)。鸡蛋别全放在同一间屋子里。
住法三:云端 SaaS——最省心,但要防一件事
如果你用的是云端系统,数据存在厂商的机房里,那么日常的「硬盘坏、电脑丢」这类风险,基本厂商替你扛了——正规厂商会在多台机器上存好几份,一块硬盘坏了不影响你。这是云端最大的好处之一(参见第 04 篇)。
但云端有它自己要担心的事:厂商会不会跑路、会不会停服?
万一哪天这家公司倒闭、跑路、停止服务,你的数据还在它服务器上,你却登不进去、导不出来——一样抓瞎。
所以云端用户的「备份」,不是去备硬盘,而是确认一件事: 「我能不能随时把自己的数据,完整导出来拿在自己手里?」
选云端系统时,一定要问清楚有没有**「数据导出」**功能(参见第 04 篇,挑大厂、要导出能力)。能导出,你就握着主动权,哪天厂商不行了,大不了带着数据搬家。导不出,你就被绑死了。
配图 1:你的数据安全吗?三种住法对照
| 本地单机 | 本地服务器 | 云端 SaaS | |
|---|---|---|---|
| 数据住在哪 | 店里一块硬盘 | 店里一台服务器 | 厂商机房 |
| 硬盘坏了 | ❌ 全没 | ⚠️ 看有没有双盘 | ✅ 不影响(多副本) |
| 电脑被偷 / 失火 | ❌ 全没 | ❌ 全没 | ✅ 不影响 |
| 主要靠谁备份 | 全靠你自己 | 基本靠你自己 | 厂商帮你扛 |
| 你最该担心的 | 不备份 / 备份没验证 | 没异地备份 | 厂商跑路、不能导出 |
| 老板要做的事 | 定期备 + 异地存 + 验证 | 加一份异地备份 | 确认能「数据导出」 |
看出来了吗——越往右越省心,但没有一种是「完全不用你操心」的。
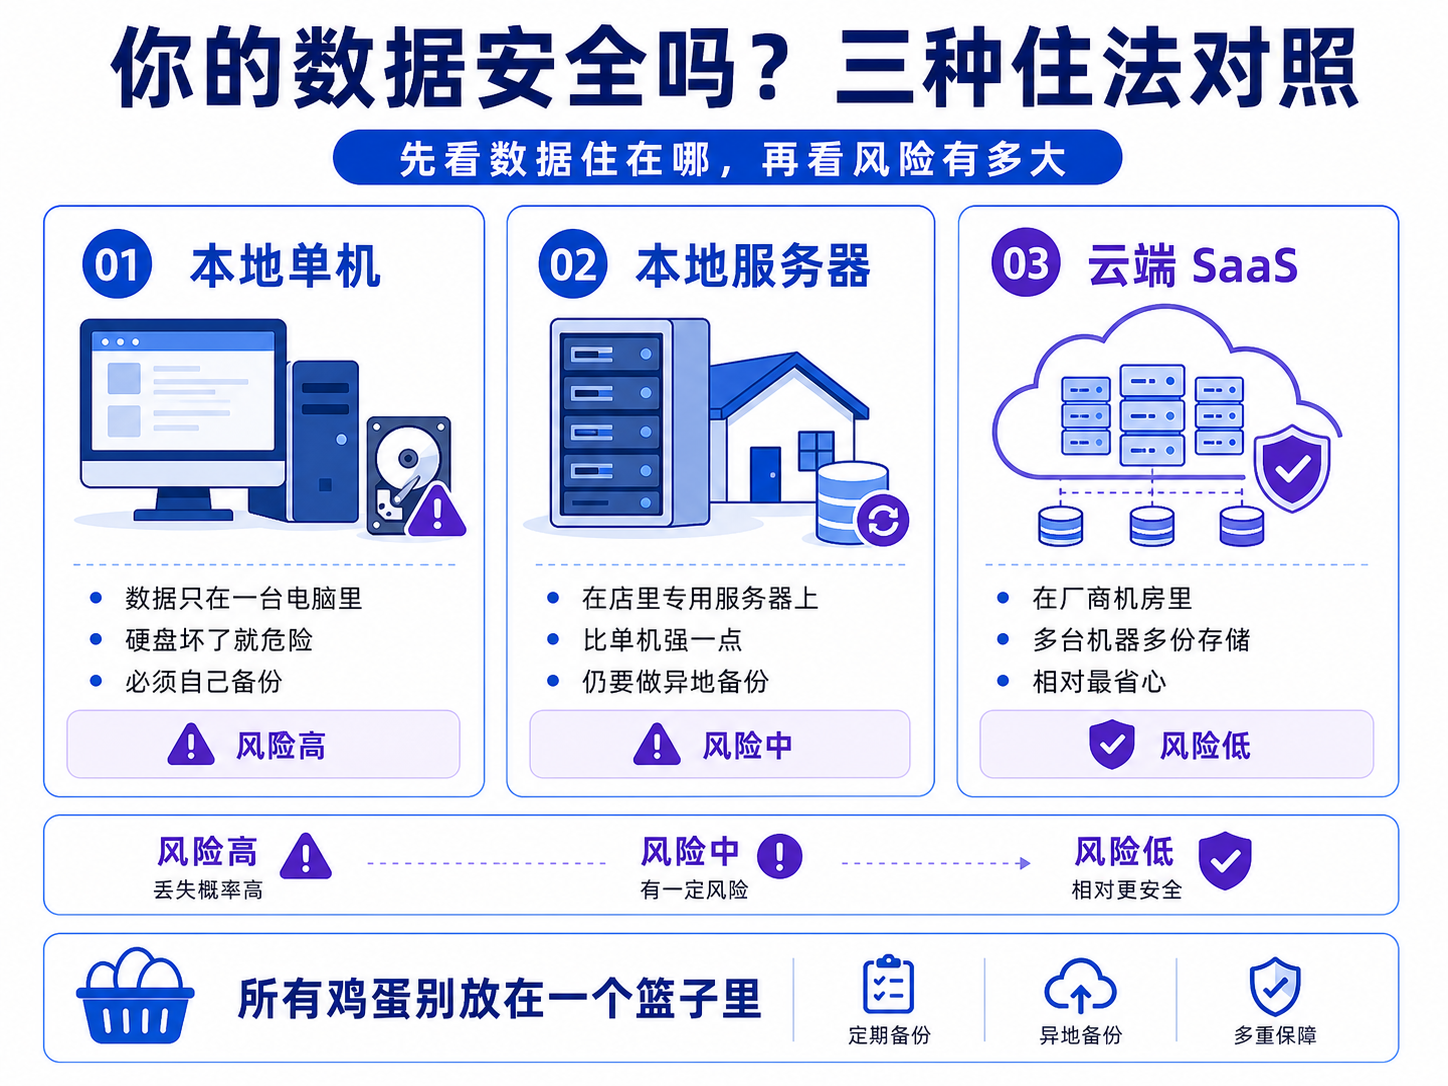
「3-2-1 备份原则」:一句大白话讲清
数据安全行当里有个流传很广的口诀,叫「3-2-1 原则」。听着挺玄,其实大白话三句话:
3 ── 一共留 3 份数据
      (1 份正在用的 + 2 份备份,别只有一份)

2 ── 存在 2 种不同的地方/介质
      (比如:电脑硬盘 + 移动硬盘,别全在同一块盘上)

1 ── 至少 1 份放在「异地」
      (店外、网盘、另一个城市——防火防盗防失楼)
用老林的餐饮店打个比方:
- 第 3 份:系统里正在用的是一份;店里电脑上每周导出一份;这才两份,还差一份。
- 第 2 种:导出的那份,别也存在同一台电脑里,拷到移动硬盘上——这叫两种地方。
- 第 1 份异地:再传一份到网盘。这样哪怕整个店烧了,你打开手机登网盘,数据还在。
满足了 3-2-1,你的数据基本就「炸不掉」了。 老林要是早懂这个口诀,那块坏硬盘根本伤不了他。
配图 2:恢复的现实——备份越新,损失越小
出事那一刻 ⚡(硬盘坏 / 电脑丢)
─────────────────────────────────────────────
情况A:昨天刚备过份
  → 还原昨天的备份,只丢「今天这一天」的单 ✅ 损失极小

情况B:三个月前备过一次,之后再没备
  → 还原三个月前的,中间三个月全要手工补 ⚠️ 伤筋动骨

情况C:从来没备份过(老林的处境)
  → 只能花上万块找数据恢复公司「捞」
  → 还不保证捞得全 ❌ 又贵又悬

  👉 结论:备份的频率,直接决定你出事时的损失大小
  👉 没备份 = 把命运交给一块坏硬盘和一家恢复公司的运气
关于「数据恢复公司」,再补一句实话:它们是最后的救命稻草,不是保险。能不能捞回来、捞回多少,取决于硬盘坏的程度,谁都不敢打包票。而且价格不菲,老林那次问下来全是上万的报价。与其事后花上万去赌运气,不如平时花十分钟做份备份。
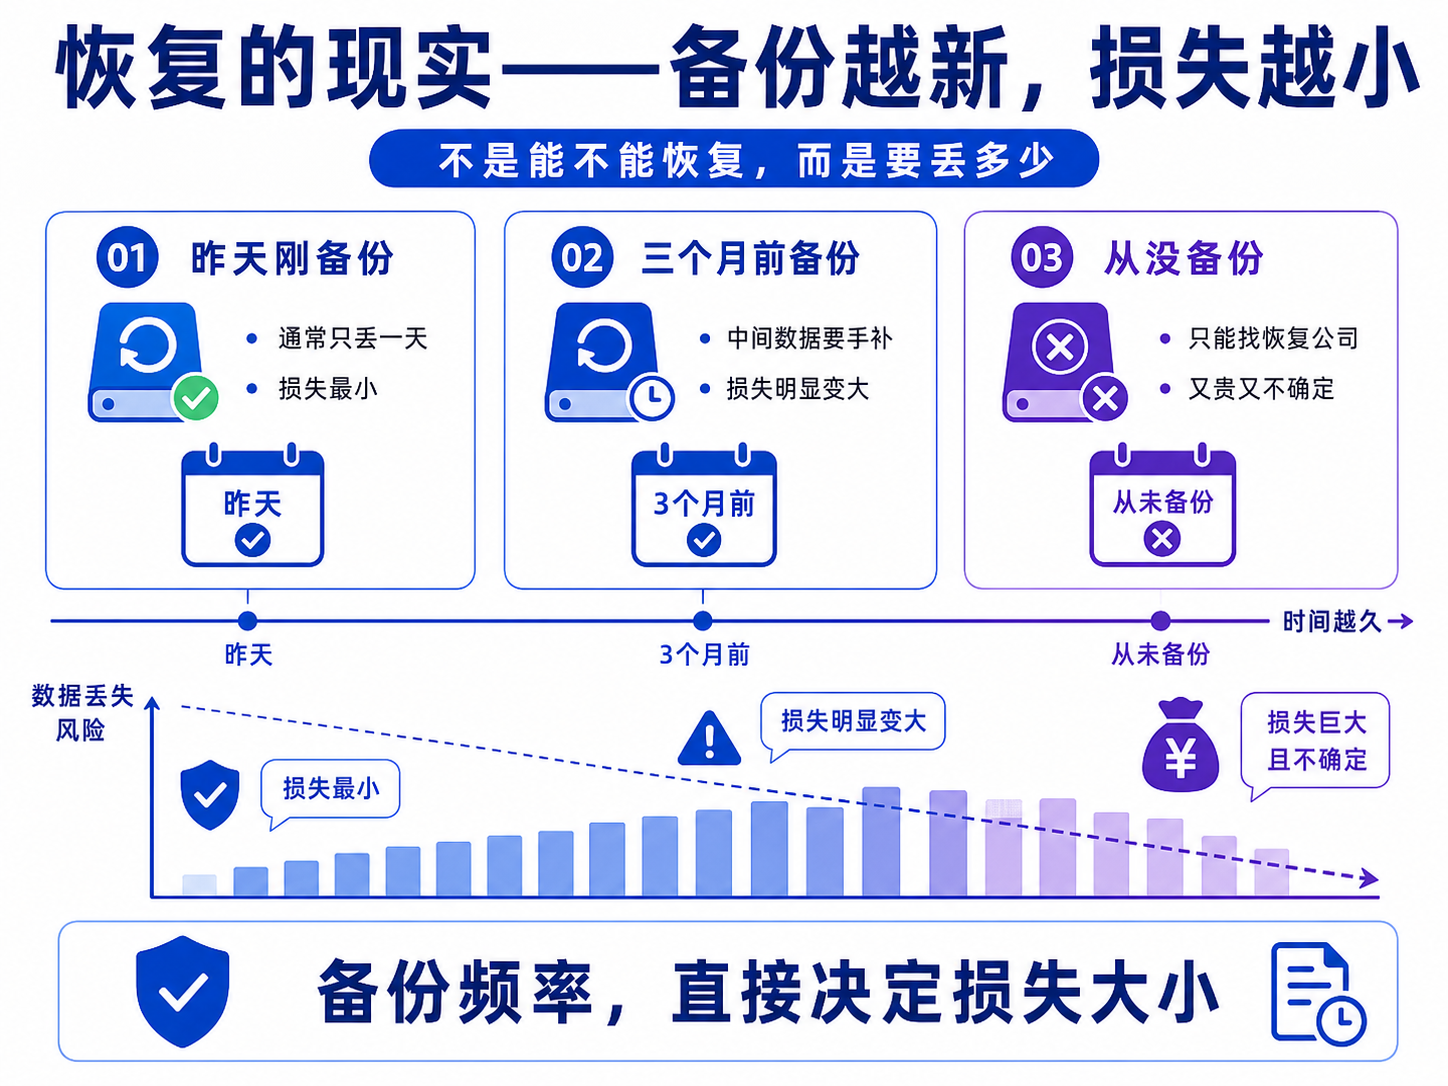
老板今晚就能做的备份自查清单
不用等出事,今晚花二十分钟,对着这张表过一遍:
| 自查项 | 怎么做 | 打勾 |
|---|---|---|
| 我知道我的数据住在哪 | 单机?服务器?云端?先搞清 | ☐ |
| 我的系统有「导出 / 备份」按钮 | 找到它,点一次,导出一份 | ☐ |
| 备份不只存在同一台电脑 | 拷一份到移动硬盘 | ☐ |
| 至少有一份在「店外」 | 传一份到网盘 / 带回家 | ☐ |
| 我真的还原测试过一次 | 拿备份文件试着还原,确认打得开 | ☐ |
| 我定了固定的备份频率 | 每周 / 每天,写进店里制度 | ☐ |
| (云端用户)我确认能导出数据 | 问厂商,亲手导一次试试 | ☐ |
七项里,哪怕你只能勾上前四项,也已经甩开 90% 的同行了。
最关键的,是那条「真的还原测试过一次」——它最容易被跳过,却最致命。
老林的转变
那次之后,老林的数据,运气好,恢复公司捞回了大半,但还是丢了大概一个月的明细,他带着员工手工补了整整一周。
现在他的八家店,定了一条铁规矩:
「每天关店前,导一份数据,传一份到网盘。每个月,老板亲自拿备份还原测一次。」
他跟我说:
以前我觉得「备份」是 IT 的事、是厂商的事,跟我一个开面馆的没关系。 现在我知道了——数据是我的命根子,备份这事,谁都替不了我自己上心。
我那块坏硬盘,我没扔,摆在办公室桌上当个警钟。 每次有人嫌「天天导数据麻烦」,我就指指那块硬盘:你猜它差点让我赔多少?
我说:「这块硬盘,是你这辈子买过最贵、也最值的一堂课。」
三道自检题
-
如果你店里的电脑明天彻底开不了机,你的数据能完整找回来吗?
- 心里没底 → 你和出事前的老林一模一样,今晚就去备一份
-
你最近一次备份是什么时候?那份备份,你试过能不能还原吗?
- 备过但没验证过 → 这是最大的坑,找个时间真的还原测一次
- 从没备过 → 别犹豫了,看完这篇就去导
-
(云端用户)你能不能自己把数据完整导出来,拿在手里?
- 不能 / 没试过 → 万一厂商出问题你就被动了,赶紧问清楚、试一次
结尾
备份这件事,特别像买保险——没出事时,觉得是浪费时间;出了事,发现是救命钱。
老林用三年数据的惊魂一周,换来一个朴素的道理:
数据不会自己保护自己。 它住在哪、备了几份、能不能还原,全是你这个老板要操心的事。
会上心的人,每天花十分钟,把数据备成「炸不掉」的 3-2-1; 不上心的人,把全部身家压在一块随时会坏的硬盘上,然后祈祷它别坏——可硬盘从不在乎你的祈祷。
到这里,「避坑识别」这个篇章(第 25 到 30 篇)就告一段落了。
回头看看,从负库存、账实不符、飞单、数据被改,到越用越卡、再到今天的备份——这六篇讲的,其实都是同一件事:系统怎么用,才能不出错、不踩雷、不丢家底。
地基打牢了,接下来咱们换个视角——不再泛泛地讲「系统怎么用」,而是钻进一个个具体行业,看人家是怎么用的。
第一站,从街头巷尾最常见、库存也最让人头大的生意说起——服装店。
留个问题给你:
你上一次备份数据是什么时候?那份备份,你敢保证能还原吗?欢迎留言报个实情。
下一篇预告:《服装店:尺码颜色款怎么管》——一件衣服,三个颜色、五个码,就是十五个 SKU。库存怎么记才不乱?爆款断码、滞销压货怎么看出来?服装店的库存难题,从这一篇开讲。
行业场景
31 服装店:尺码颜色款怎么管?一篇讲透「款—色—码」三级结构
系列第 31 篇 · 行业场景
阿玲的「30 个格子,一个都对不上」
前面三十篇,我们讲的都是通用的概念和流程。从这一篇开始,我们分行业来讲——你是干哪一行的,就看哪几篇,对号入座。
先从最典型、SKU 最爆炸的行业说起——服装。
阿玲在杭州四季青附近开了家女装店,做了五年,生意不错,去年想着规范一下,上了套系统。结果上线第一个月,她就给我打来电话,语气挺崩溃——
「我就一款连衣裙,怎么在系统里变出来 30 个?录货录到手抽筋。盘点更要命,盘了一下午,账还是对不上。这系统是不是把简单事整复杂了?」
我问她:「你这款裙子,几个颜色?」
「五个——白、粉、藏青、卡其、酒红。」
「那码呢?」
「S、M、L、XL,还有加大加小,六个码。」
我说:「那不就是了,5 个颜色乘 6 个码,30 个不同的商品。系统没整复杂,是你这门生意本来就有 30 种货。」
电话那头沉默了几秒:
「……可我一直当成一款卖的啊。」
这就是服装店所有库存乱象的总根子——「一款」在你眼里是一件事,在系统里、在仓库里,是几十件事。
这一篇,我们就把服装行业最头疼的「款—色—码」三级结构,一次讲透。
先搞懂:你卖的不是「一款」,是「一堆」
很多服装老板的脑子里,库存是按「款」记的:
「这款连衣裙,我还有大概一百多件吧。」
这句话听起来没毛病,但它藏着服装店最致命的信息丢失——
一百多件,是白色多还是酒红多?S 码还剩几件?XL 是不是早就断了?
你不知道。你只知道一个笼统的「一百多」。
而真正决定你能不能卖出去的,恰恰是这些细节。客人要的是「粉色 M 码」,你库里有 80 件但全是白色 XL,照样做不成这单生意。
所以服装的库存,天生就是三级结构(这套结构的底层逻辑,参见第 07 篇 SKU/SPU):
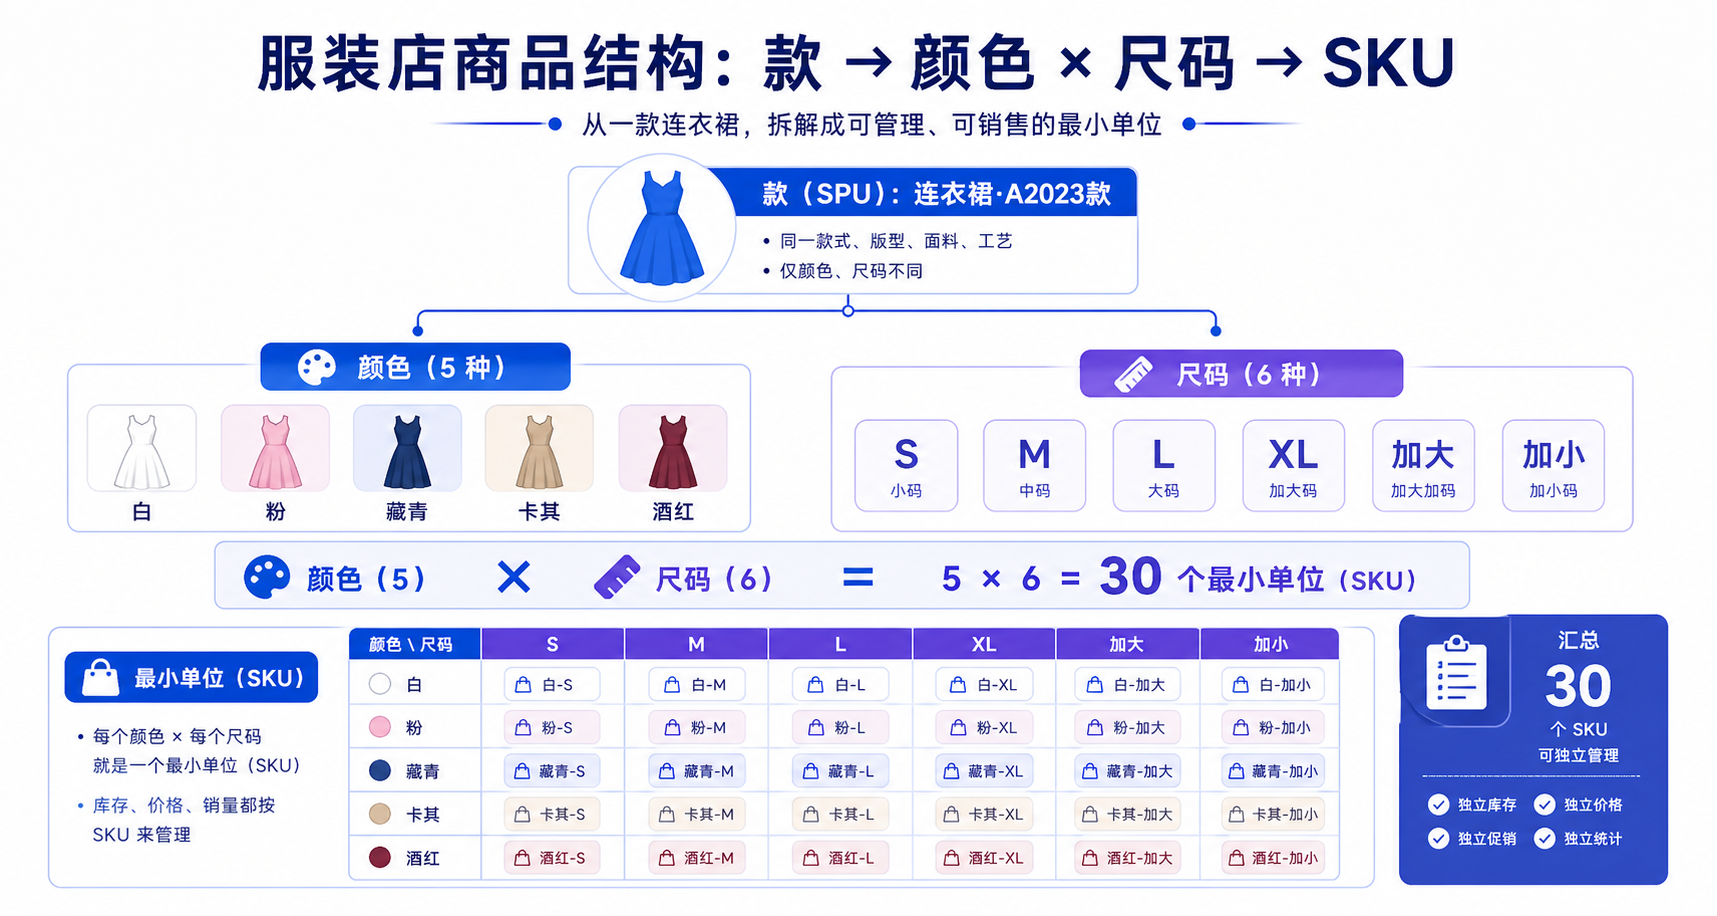
款(SPU):连衣裙·A2023款
   │
   ├── 颜色:白 / 粉 / 藏青 / 卡其 / 酒红(5 种)
   │
   └── 尺码:S / M / L / XL / 加大 / 加小(6 种)

   颜色 × 尺码 = 5 × 6 = 30 个最小单位(SKU)
- 款(SPU):是给客人看的、给你做生意决策看的「一个款式」。
- SKU(颜色+尺码的每个组合):是真正进货、出货、盘点、算钱的最小单位。
划重点:你「卖」的是款,你「管」的是 SKU。 系统里的每一笔进出,扣的都是某个具体 SKU,不是那个笼统的「款」。
阿玲那款裙子,进货时是 30 个 SKU 分别有数量,卖出时扣的是具体某个 SKU,盘点时数的也是 30 个格子——只有把这 30 个分清楚,库存才有意义。
服装人的命根子:颜色尺码矩阵
如果让你拿张纸,把一款裙子的 30 个 SKU 库存全写下来,你会怎么写?
聪明的服装人,几百年前就发明了一个东西——矩阵表(也叫「尺码颜色表」「配码表」)。
横轴放尺码,纵轴放颜色,中间每个格子填库存:
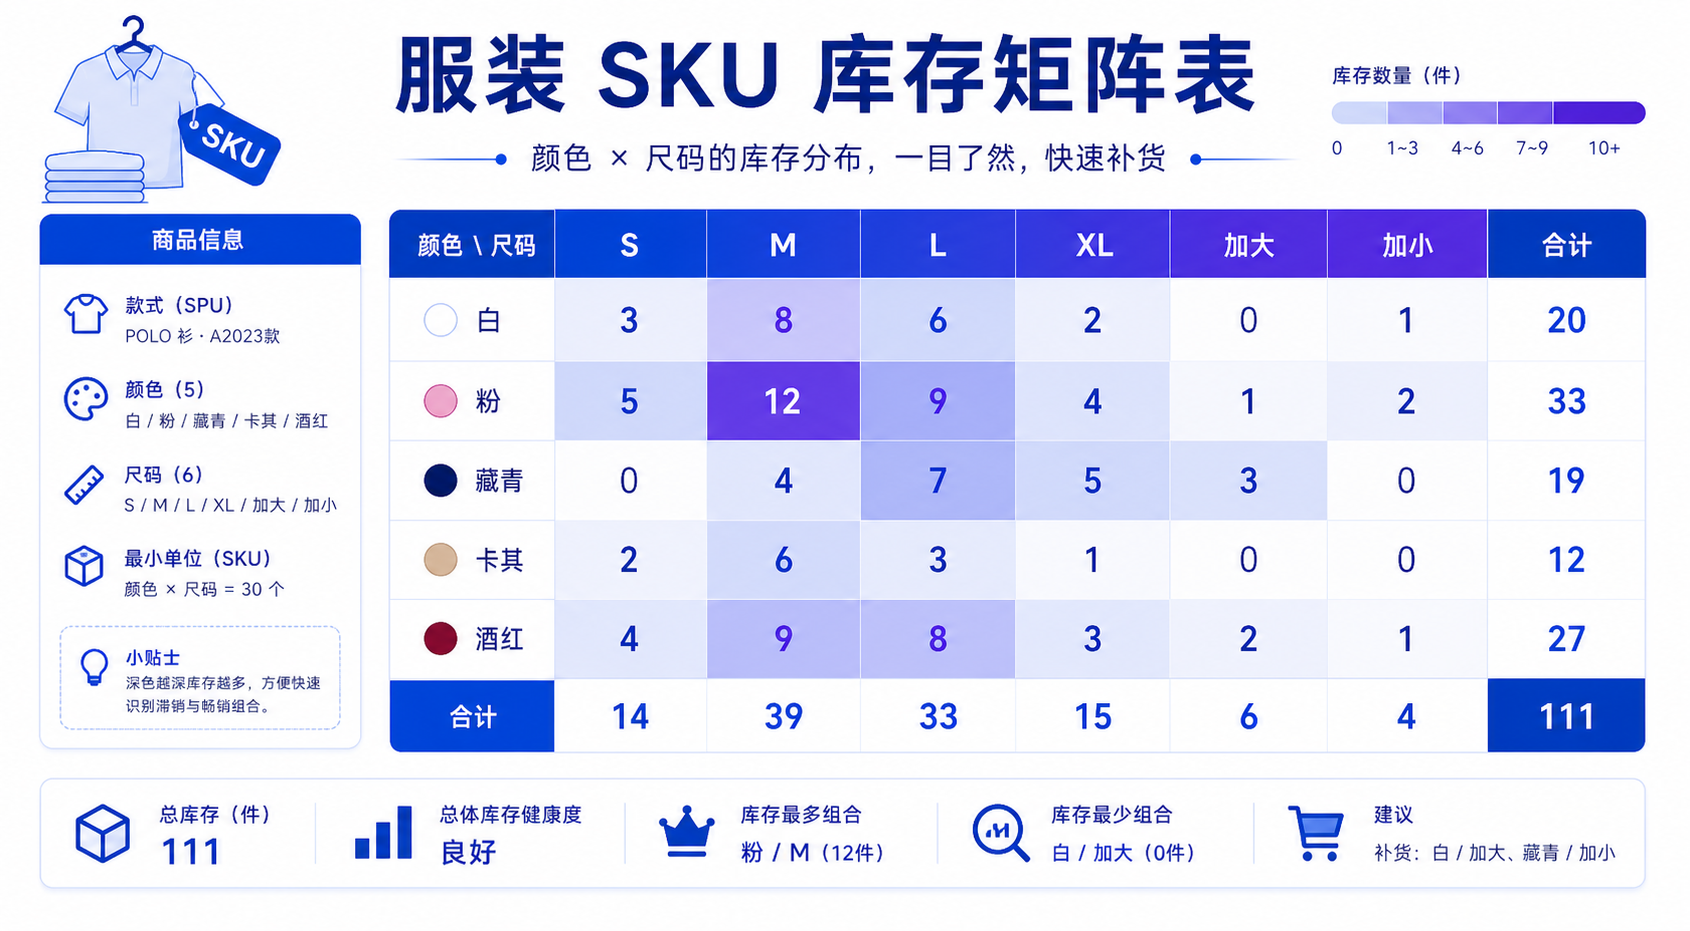
        S     M     L     XL    加大   加小
      ┌─────┬─────┬─────┬─────┬─────┬─────┐
 白   │  3  │  8  │  6  │  2  │  0  │  1  │
      ├─────┼─────┼─────┼─────┼─────┼─────┤
 粉   │  5  │ 12  │  9  │  4  │  1  │  2  │
      ├─────┼─────┼─────┼─────┼─────┼─────┤
 藏青 │  0  │  4  │  7  │  5  │  3  │  0  │
      ├─────┼─────┼─────┼─────┼─────┼─────┤
 卡其 │  2  │  6  │  3  │  1  │  0  │  0  │
      ├─────┼─────┼─────┼─────┼─────┼─────┤
 酒红 │  4  │  9  │  8  │  3  │  2  │  1  │
      └─────┴─────┴─────┴─────┴─────┴─────┘
这一张表,胜过一千句「还有一百多件」。
你一眼就能看出来:
- 白色 S 只剩 3 件,加大已经是 0 ——白色快断码了。
- 粉色 M 有 12 件,是主销码,卖得最好。
- 藏青 S、卡其加大加小全是 0 ——这俩颜色的两头码已经断了,只能走中间码。
好的服装系统,录入和查询都用这张矩阵:
- 进货录入:来了一批货,不用一个 SKU 一个 SKU 地敲,直接在矩阵里填数——白色 S 填 10,粉色 M 填 20……一个表填完,30 个 SKU 全部入库。
- 库存查询:随时调出这张矩阵,哪个格子红了(断货)、哪个格子堆着(滞销),清清楚楚。
阿玲后来跟我说,自从会看这张矩阵表,补货再也没补错过——以前她凭感觉「这款好卖,再进一百件」,结果进来一堆 XL 和加大,主销的 M 码还是缺。现在她看着矩阵补货:哪个格子空了补哪个,精准到颜色和码。
为什么不能「一个款记一个总库存」
这是服装新手最爱犯的错,也是阿玲最初的做法——图省事,一款只记一个总数。
我们来看看这么干会出什么事。
假设阿玲那款裙子,系统里只记一个总数:库存 100 件。
看起来很美:库存 100 件,充足!

实际真相(拆开看):
   主销的 M、L 码           → 早卖光了(0 件)
   没人要的加大加小、冷门色  → 全压着(堆了 100 件)

客人来了要「粉色 M」 →  系统显示「有货 100 件」 →  翻遍仓库找不到
   →  客人走了  →  这单黄了
   →  但系统库存还显示 100,你还以为不用补货
这就是「断码」的恐怖之处——总数看着满满当当,能卖的早就空了,剩下的全是卖不动的。
只记总库存,会同时带来三个灾难:
| 问题 | 只记总库存的后果 |
|---|---|
| 断码看不见 | 总数 100 很安心,其实主销码早断了,白白流失客人 |
| 补货补错 | 不知道缺哪个码,凭感觉补,越补越压,冷门码堆成山 |
| 滞销看不清 | 哪个颜色卖不动?混在总数里根本发现不了,错过打折清仓时机 |
划重点:服装的钱,是被「断码」和「压货」两头吃掉的。 而这两个问题,只记总库存的人永远看不见——因为它们都藏在那个笼统的总数里。
记住一句话:服装库存,宁可麻烦一点记到 SKU,也绝不能图省事记总数。 你省下的那点录入时间,会在断码流失和压货积压上加倍还回来。
服装行业几个躲不开的「特有难题」
服装这门生意,除了 SKU 爆炸,还有几个别的行业没有、或者没这么严重的坎。系统能不能帮你接住,差别很大。
难题一:款式多、生命周期短
服装是典型的「快时尚」——一个款上架,旺的就卖一两个月,过季就成了库存。一年下来,店里可能流转几百上千个款。
这意味着商品档案要建得快、归得清:上新季能批量建档,过季能一键标「停售/清仓」,不然新款旧款混在一起,越积越乱。
难题二:调色、调码(窜色窜码)
服装行业有个特有操作——同款不同码/色之间调换。比如附近另一家店白色 S 断了,找阿玲调 5 件过去;阿玲粉色加大压货,跟别人换成好卖的 M 码。
系统里这叫同款 SKU 之间的调拨(参见第 19 篇调拨移库)。调出的 SKU 减、调入的 SKU 加,一笔单据走清楚,不能稀里糊涂从仓库里「拿走」。
难题三:当季 vs 过季,吊牌价 vs 折扣价
服装的价格是「活」的:
- 刚上架,按吊牌价(零售指导价)卖。
- 卖一阵,打 8 折、5 折。
- 过季清仓,可能 3 折甩。
系统里,商品档案要能记吊牌价,销售时能灵活打折,而且算毛利要用实际成交价、不是吊牌价(参见第 09 篇成本、第 10 篇毛利)。不然你账面毛利看着漂亮,全是没打折时的「纸面富贵」。
难题四:断码处理
一个款卖到后期,主销码断了,只剩零星的冷门码——这叫**「断码货」**。断码货要么打包低价处理,要么调给别的店凑码。系统得能让你一眼揪出哪些款已经断码,早处理早回血,别让它在仓库里一直占着钱。
配图 1:阿玲一款裙子在系统里的「真身」
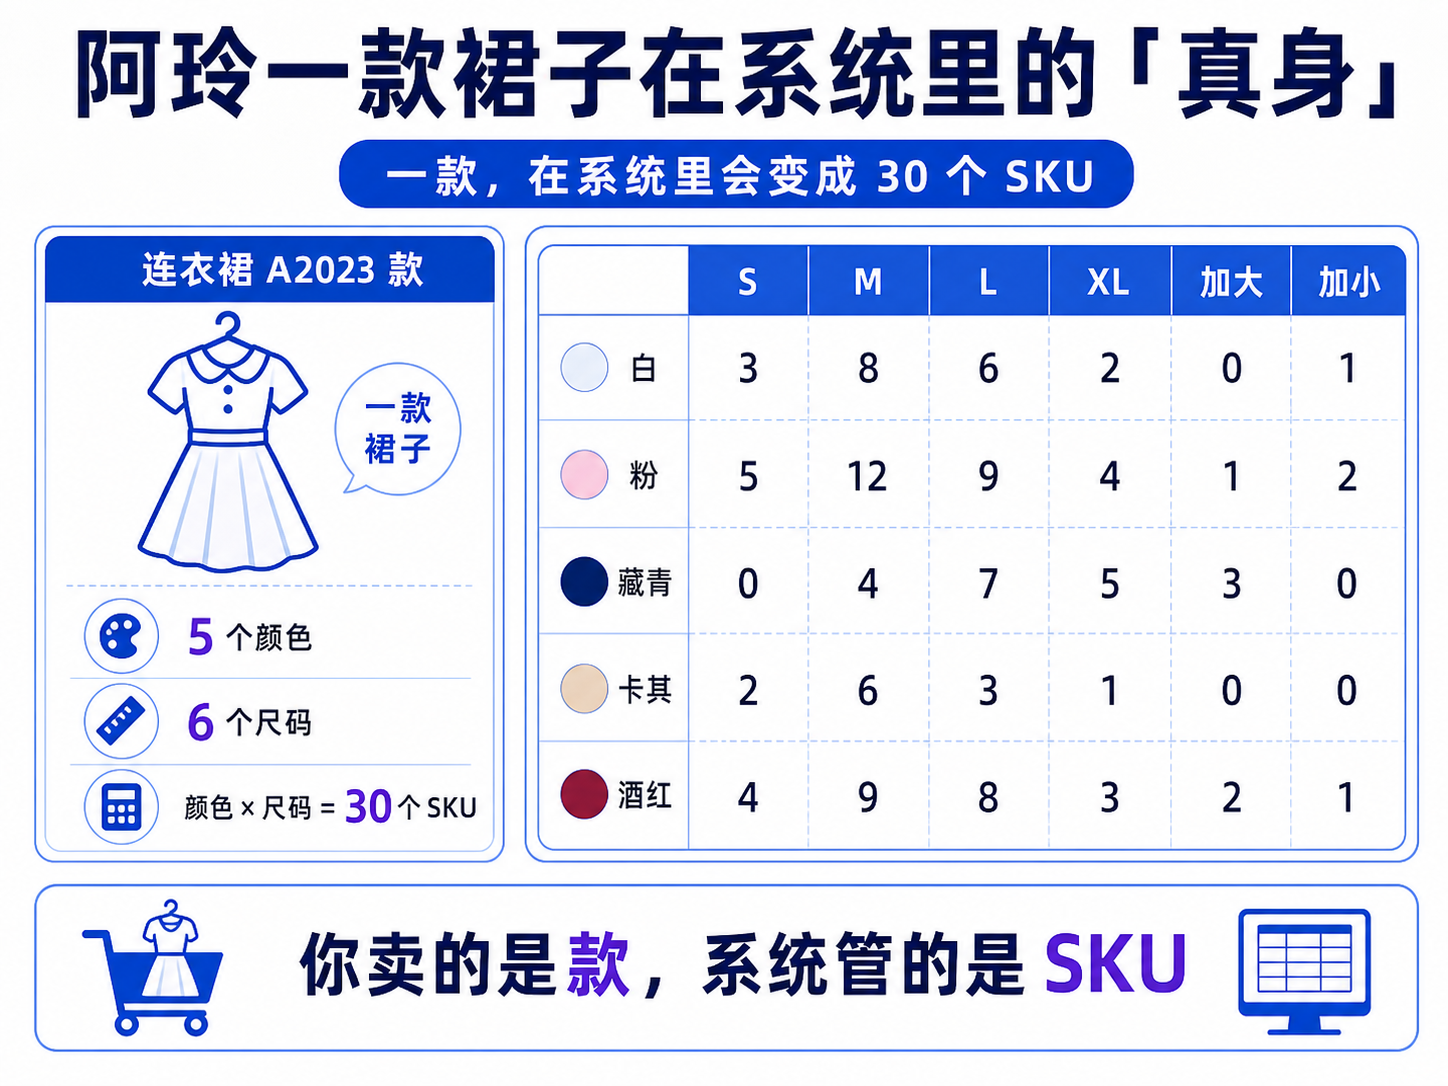
阿玲眼里:              系统/仓库里的真相:

┌──────────────┐       款(SPU):连衣裙 A2023
│              │              │
│   一款裙子   │   ──►   ┌────┴────┬────┬────┬────┬────┐
│  「还有100件」│         白S  白M  白L … 酒红加小
│              │         ▓3   ▓8   ▓6      ▓1
└──────────────┘        (30 个 SKU,各有各的库存、各有各的死活)

「一款」是给客人和老板看的概念
「SKU」才是进、销、存、盘真正动的东西
配图 2:补货——总库存思维 vs 矩阵思维
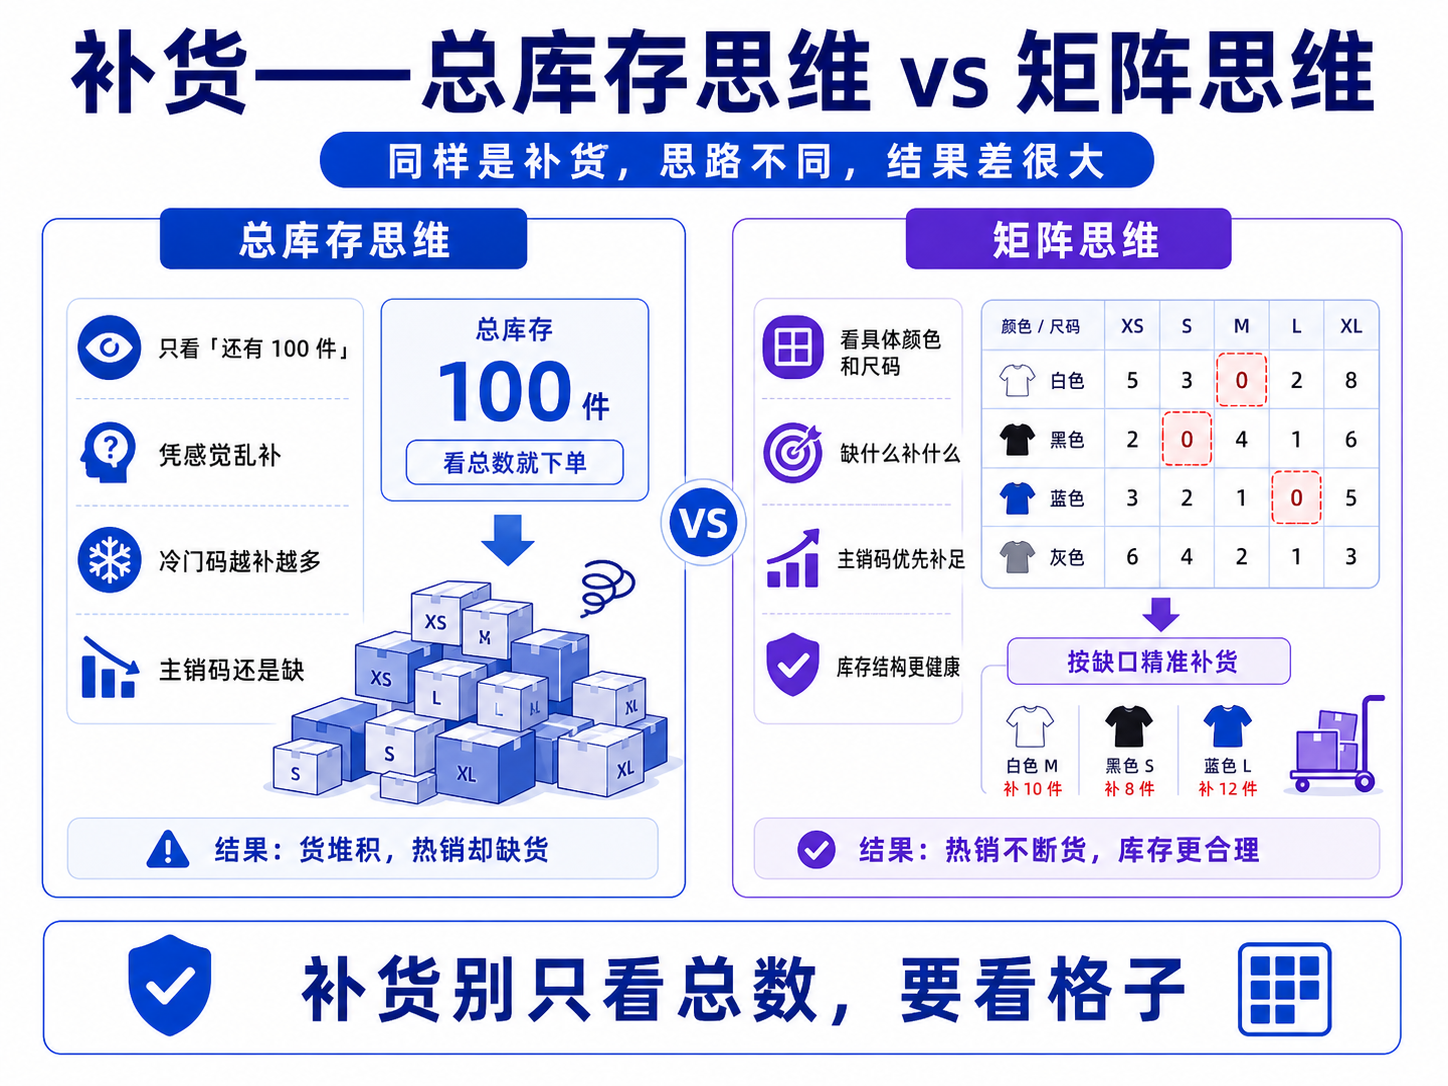
【总库存思维】                【矩阵思维】

库存 100 → 「还多」          看矩阵:
   ↓                          白S=3  粉M=12  藏青S=0 …
不补 / 凭感觉乱补 100 件        ↓
   ↓                        精准补:缺的码各补一点
进来一堆冷门码               主销码补足、冷门码不补
   ↓                          ↓
主销码还是缺,仓库越压越满    断码补齐,库存结构健康

   ❌ 越补越死                 ✅ 越补越活
服装店建商品档案的实操要点
阿玲规范化的时候,我给了她一份建档清单,照着做,半个月就把档案理顺了:
| 要点 | 怎么做 | 解决什么 |
|---|---|---|
| 按「款」建主档 | 一个款一个 SPU,填好品名、品类、季节、年份 | 上新/过季好管理 |
| 录全颜色和尺码 | 把这个款所有的色、所有的码都列出来 | 系统自动生成 SKU 矩阵 |
| 用矩阵批量生成 SKU | 颜色×尺码自动组合,别手动一个个建 | 省时、不漏不重 |
| 每个 SKU 配条码/货号 | 一物一码,扫码出入库(参见第 07 篇) | 收银盘点不出错 |
| 记吊牌价 + 留折扣空间 | 档案存吊牌价,销售时灵活打折 | 价格灵活、毛利算准 |
| 设季节/年份标签 | 2023春、2024夏…… | 过季清仓一键筛选 |
| 配「件」为基本单位 | 服装基本就按「件」,简单(参见第 13 篇) | 单位不出错 |
一句话总结建档原则:「款」管展示和决策,「SKU」管钱和货,两级都要建清楚。
阿玲的变化
三个月后,阿玲发来一张她系统里的矩阵截图,配了一句话:
以前我以为上系统是为了「记账」, 现在才明白,它是帮我看清—— 我这一百多件货里,到底哪些是能变成钱的,哪些是压在手里的死钱。
她给我算了笔账:
| 指标 | 上系统前 | 三个月后 |
|---|---|---|
| 补货准确度 | 凭感觉,常补错码 | 看矩阵补,主销码不缺 |
| 断码流失 | 客人要的常没货 | 提前预警,及时补/调 |
| 压货(冷门码积压) | 越压越多 | 早识别早清仓,资金转起来 |
| 盘点时间 | 一下午对不上 | 扫码盘点,一小时搞定 |
她最后说:
「30 个格子,刚开始嫌它多。现在我天天盯着这 30 个格子看——这才是我这门生意真正的样子。」
三道自检题
-
你说得出你最好卖那款的「主销码」现在还剩几件吗? → 说不出,只知道一个总数 → 你正在「总库存思维」里,断码迟早坑你
-
你补货的时候,是看「还剩多少件」,还是看「哪个色哪个码缺了」? → 看总数补 → 大概率越补越压,钱压在冷门码上
-
你店里有没有一批「断码货」,主销码早没了、只剩零星冷门码还压着? → 有,且没在处理 → 那是一笔正在贬值的死钱,早打包清掉早回血
结尾
服装这门生意,难就难在一个字:多。
款多、色多、码多,一款裂变成几十个 SKU。管不住这个「多」,你就永远在「看着库存满满、却总缺货」的怪圈里打转。
而管住它的钥匙,其实就是那张朴素的颜色尺码矩阵——把笼统的「一百多件」拆成 30 个格子,每个格子的死活看得清清楚楚。
会看矩阵的服装人,补货精准、清仓及时、资金转得快; 不会看的,库存越堆越高,能卖的永远缺,卖不掉的越压越多。
不过,服装的货好歹不会「坏」——压着压着顶多打折清掉。
可有一门生意,货是会过期、会烂、会缩水的——今天不卖出去,明天可能就得倒进垃圾桶。那门生意的库存,是在跟时间赛跑。
留个问题给你:
你店里现在压货最多的,是哪个颜色、哪个码?为什么会压成这样?欢迎留言聊聊。
下一篇预告:《餐饮/食材:保质期 + 损耗怎么算》——每天进鲜货,月底一算损耗高得吓人,到底是被偷了、坏了,还是切配时切没的?餐饮人的库存账,比你想的复杂。
32 餐饮 / 食材:保质期 + 损耗怎么算?一篇讲透出成率与四种损耗
系列第 32 篇 · 行业场景
老徐的「凭空蒸发的两万块」
老徐在西安开了家中型餐馆,三十多张桌子,带一个小后厨,主打家常菜。生意不算差,可有件事让他闷了大半年——
每个月底一算账,食材成本总是比他心算的高出一大截。
他给我看月底的数:进货 18 万,菜品理论用掉的食材成本算下来应该 13 万出头,可账上库存只剩 1 万多。
「你帮我算算,这中间小三万块的货,哪去了?」老徐掰着手指头,「是被人偷了?是放坏扔了?还是切菜的时候切没了?我一个都说不清。问后厨,个个都说没浪费。」
我问他:「你买进来的那 10 斤一捆的芹菜,最后真正下锅的有几斤?」
「这……谁称过啊。掐头去尾、削皮去根,肯定要扔一些,但具体多少,没数。」
我说:「问题就在这。你这三万块,大概率不是被偷的,是你从来没算过的『损耗』。 餐饮这行,进来的料和最后下锅的料,根本不是同一个数。」
老徐愣住了:
「难道这买进来的菜,还能凭空少一截?」
对,餐饮这门生意的库存账,难就难在两件事:一是货会过期会烂,二是货从买进来到下锅,会『缩水』。这两件事算不清,月底的账永远是糊涂账。
这一篇,我们就把餐饮人最头疼的保质期和损耗,掰开揉碎讲清楚。
先讲第一件事:跟时间赛跑的「保质期」
服装的货压着不会坏,餐饮不行。餐饮的食材,是会过期、会烂的——今天不用,明天可能就得扔。
所以餐饮的库存管理,第一道关就是效期管理(这套机制的底层逻辑,参见第 14 篇批次保质期、第 34 篇会讲得更深)。核心就三件事:
1. 记住每批货的「到期时间」
同样是牛奶,今天进的和昨天进的,到期日不一样。系统里要按批次管理——每进一批,记下它的生产日期/到期日。这样系统才知道哪批先到期。
2. 先进先出(FIFO)
错误做法:随手拿
   后厨图方便,拿最上面、最顺手的那批
   → 早进的压在底下,放到过期
   → 一边扔过期货,一边用新货

正确做法:先进先出
   先进来的批次,先用掉
   → 新货往后排,老货先消化
   → 把过期损耗压到最低
「先进先出」四个字,是所有生鲜、食品行业的铁律。 谁不守,谁就一边在扔过期货,一边还在花钱进新货。
3. 临期预警
系统盯着每批货的到期日,快到期了提前报警——比如「还有 2 天到期」就提醒后厨优先用,或者拿来做特价菜处理掉。别等彻底坏了才发现,那就只能报损(参见第 21 篇报损报溢)。
划重点:效期管理的本质,是让系统替你盯着时间,在货「还能用」的时候就提醒你用掉,而不是在货「已经坏了」之后让你心疼。
再讲第二件事,也是餐饮最特别的:损耗到底有几种
老徐那三万块,主要就栽在「损耗」上。但损耗不是一个笼统的词——它至少分四种,性质完全不同,处理方式也完全不同。 分不清这四种,你就永远不知道钱是怎么没的。
第一种:自然损耗(蒸发、缩水)
食材放着放着自己就「轻」了。蔬菜失水、肉类解冻滴血、冻品化冰……这些是物理上的自然损失,谁也挡不住,只能尽量减少存放时间。
第二种:加工损耗(最容易被忽略、占比最大)
这是餐饮独有、也最关键的一种。买进来的是「毛料」,下锅的是「净料」,中间差的那一块,就是加工损耗。
- 一条鱼 5 斤,去鳞去内脏去骨,能下锅的净肉可能只剩 3 斤。
- 10 斤毛芹菜,掐头去尾去叶,净菜可能只剩 7 斤。
- 一只整鸡,剔骨分割,出成的可用部分打个折。
第三种:变质报损
没及时用完,过期了、坏了、馊了,只能扔。这种损耗,靠的就是前面讲的效期管理来压低。
第四种:人为损耗
切配失误切坏了、做废了一道菜、员工顺手拿、点错单倒掉……这些是管理问题,是真正需要盯人、盯流程的部分。
进货 100 元的料  →  最后变成菜端上桌

中间漏掉的钱分四处:
  ① 自然损耗(蒸发缩水)   → 物理规律,难免,减少存放
  ② 加工损耗(毛料→净料) → 工艺决定,可量化,建标准 ★最大头
  ③ 变质报损(过期坏掉)   → 靠效期管理压低
  ④ 人为损耗(偷/废/错)   → 靠管理和盯人

老徐的错:把这四种全混成「损耗高」三个字,
         结果一种都没法对症下药。
为什么必须分清? 因为:
| 损耗类型 | 该怎么管 | 老板该找谁 |
|---|---|---|
| 自然损耗 | 减少囤货、勤进快用 | 找采购节奏 |
| 加工损耗 | 定出成率标准、按标准考核 | 找工艺标准 |
| 变质报损 | 先进先出 + 临期预警 | 找库存纪律 |
| 人为损耗 | 盯流程、盯人、查异常 | 找管理 |
你要是把加工损耗当成「被偷了」去抓人,冤枉了员工还解决不了问题;你要是把变质报损当成「正常加工损耗」放过去,那库存纪律永远立不起来。先分清,才能对症。
餐饮的命门概念:出成率 / 净料率
四种损耗里,加工损耗是最大头、也最该重点算的。算它,靠的就是餐饮独有的一个概念——出成率(也叫净料率)。
定义很简单:
出成率 = 净料重量 ÷ 毛料重量 × 100%
老徐买的芹菜,10 斤毛料处理完剩 7 斤净菜:
毛料:10 斤芹菜(进货时称的、付钱的)
   │
   │  掐头、去尾、去黄叶、削根
   ▼
净料:7 斤(真正能下锅的)

出成率 = 7 ÷ 10 = 70%
这个数字为什么是命门?因为它直接决定你的真实成本(参见第 09 篇成本、第 13 篇单位换算)。
老徐进芹菜,进价是 4 元/斤。他一直以为芹菜成本就是 4 元/斤。错。
毛料成本:4 元 / 斤(这是付钱时的价)

但能用的只有 70%,所以——

净料真实成本 = 4 ÷ 70% = 5.7 元 / 斤

老徐少算了 1.7 元 / 斤!
他一道菜里芹菜的成本,被低估了将近三成。 难怪月底成本对不上——他全程都在用「毛料价」算账,而真正消耗掉的是更贵的「净料」。
好的餐饮系统,会让你给每种食材建档时就记下出成率,把毛料和净料的换算关系存进去。这样:
- 进货按毛料入库(你付钱买的是毛料)。
- 菜品配方按净料消耗(下锅的是净料)。
- 系统自动用出成率折算,算出来的成本才是真成本。
划重点:不算出成率的餐饮老板,等于一直在用「打折后的成本」估利润——账面上看着赚,实际上薄得多。出成率,是把「毛料」翻译成「真实成本」的那把尺子。
为什么餐饮的「账实不符」特别严重
我们在第 26 篇专门讲过账实不符。但餐饮的账实不符,比绝大多数行业都严重,原因有三个,全是这行特有的:
原因一:鲜货变动太快
早上进的菜,中午就用掉一半,晚上可能就剩点边角。一天之内库存就翻几遍,不像服装、五金那样静静躺着。变动越快,账越容易跟不上。
原因二:加工环节「吃掉」数量
前面讲的加工损耗——毛料进、净料出,数量在加工台上就变了。如果系统不记出成率,进 10 斤、配方按 10 斤扣,那 3 斤损耗就成了「账上有、实际没有」的差异。
原因三:估堆、估重,没法精确
后厨很多东西是「估」的——一勺盐、一把葱、半瓢油。没人会去精确称量每道菜用了几克调料。这种「估」出来的消耗,天然就和账面对不齐。
为什么餐饮账实不符特别狠:

  鲜货一天翻几遍   →  账面永远在追赶
        +
  毛料净料不折算   →  加工损耗变成「凭空消失」
        +
  调料估堆估重     →  零碎消耗永远对不齐
        ─────────────────────────
        =  月底一盘,差出一大截,还找不到原因
所以餐饮想把账理清,不能指望「记得一笔不差」,而要靠抓大放小 + 定标准:大宗鲜货按日盘、定出成率标准、把可量化的损耗框进去,剩下零碎的估堆部分,控制在一个合理的损耗率范围内就行。
配图 1:100 元食材的「去向拆解」
进货 100 元食材
   │
   ├──► 自然损耗  约 3 元   (存放蒸发缩水)
   │
   ├──► 加工损耗  约 25 元  (毛料→净料,最大头)★
   │
   ├──► 变质报损  约 5 元   (没及时用,过期扔)
   │
   ├──► 人为损耗  约 4 元   (切坏/做废/拿走)
   │
   └──► 真正变成菜端上桌  约 63 元

老徐以前:只看到「端上桌 63」和「进货 100」,
         中间 37 元全是一笔糊涂账,还以为是被偷了。
现在:四种去向分别有数,知道哪块该砍、哪块难免。
配图 2:出成率怎么影响真实成本
食材:净草鱼

  毛料进价:  12 元 / 斤   (市场买回来,按这个付钱)
  出成率:    55%          (去鳞去骨去内脏后剩的)

         ┌─────────────────────────────┐
不算出成率 │ 以为成本 = 12 元/斤          │ → 利润虚高
         └─────────────────────────────┘
         ┌─────────────────────────────┐
算了出成率 │ 真实成本 = 12 ÷ 55% ≈ 21.8 元/斤 │ → 利润真相
         └─────────────────────────────┘

同一条鱼,账面成本差出近一倍。
定价、算利润,到底该信哪个?—— 当然是 21.8。
餐饮食材管理的实操清单
老徐后来照着这份清单整改,三个月把那「凭空消失的三万块」基本说清楚了:
| 做法 | 解决什么问题 |
|---|---|
| 大宗鲜货按日盘点 | 鲜货变动快,按月盘早就乱了,每天盘核心食材 |
| 给每种食材建档时记出成率 | 把加工损耗量化,成本算准(参见第 09 篇) |
| 进货按毛料、配方按净料 | 系统自动折算,账实对得上 |
| 设「损耗率标准」并考核 | 出成率低于标准就追问,把人为浪费框住 |
| 批次管理 + 先进先出 | 压低变质报损(参见第 14 篇) |
| 临期预警 + 临期特价 | 快坏的提前处理,别等报损 |
| 报损单独走单据、分类记 | 区分变质报损和加工损耗,别混(参见第 21 篇) |
| 统一计量单位、记好换算 | 斤/克/份不出错(参见第 13 篇) |
一句话原则:大头(鲜货、出成率)必须精确,小头(调料估堆)控制在合理损耗率内,别钻牛角尖。
老徐的变化
整改三个月后,老徐又给我算了一次账,这次他底气足多了:
| 指标 | 整改前 | 整改后 |
|---|---|---|
| 食材损耗去向 | 一笔糊涂账,只知道「高」 | 四类分清,知道哪块占多少 |
| 真实食材成本率 | 凭感觉,估低了 | 按出成率算准,定价有底 |
| 变质报损 | 经常扔过期货 | 先进先出 + 临期处理,扔得少了 |
| 月底对账 | 差三万,找不到原因 | 差异收窄到合理损耗范围内 |
他后来跟我说了句挺到位的话:
以前我老觉得是后厨有人偷,天天疑神疑鬼。 后来才明白——大部分『丢的钱』,是我自己从来没算过的加工损耗,根本不是人偷的。 把出成率一算,心里那块石头落了地。该抓的抓,难免的认,再也不糊涂着急了。
三道自检题
-
你买进来的食材,从「毛料」到「下锅的净料」,你算过出成率吗? → 没算过 → 你的食材成本大概率被低估了,利润是虚的
-
你月底的「损耗」,能拆成自然/加工/变质/人为四类吗? → 拆不开,只有一个「损耗高」 → 一种都没法对症下药,钱白丢
-
你后厨拿料,是「先进先出」还是「随手拿顺手的」? → 随手拿 → 一边扔过期货一边进新货,变质报损白白发生
结尾
餐饮这门生意,库存的钱漏在两个地方:一个是时间——货会过期;一个是工艺——毛料会缩水。
会管的餐饮人,用效期管理跟时间赛跑,用出成率把毛料翻译成真成本,月底的账清清楚楚,知道每一分损耗的去向;
不会管的,把所有差异都笼统归成「损耗高」,疑神疑鬼怀疑员工,却始终算不清那笔凭空蒸发的钱。
记住:餐饮的损耗不是一个数字,是四种不同的故事。分清它们,账就不糊涂了。
不过,餐饮的食材种类再多,也就几百种。有的行业,光是 SKU 就有两万多个——螺丝 M6×20、M6×25、M8×20……长得几乎一模一样,找货录单全靠老师傅一双火眼金睛。这种「超多 SKU」的生意,库存又该怎么管?
留个问题给你:
你店里上个月扔掉的过期/坏掉的食材,大概值多少钱?这笔钱,你心里有数吗?欢迎留言。
下一篇预告:《五金 / 建材:超多 SKU 怎么编码》——两万多个货,规格型号又多又像,找货录单全靠老师傅记忆。一套科学的编码体系,能让货号自己「开口说话」。